
如何开具增值税电子专票?如何查验真伪?官方解答( 二 )
5.使用电子专票进行报销入账归档的基本规定有哪些?
答:依据财会〔2020〕6号文规定,电子专票作为电子会计凭证的一种,同时满足下列条件的,可以仅使用电子专票进行报销入账归档:
(一)接收的电子会计凭证经查验合法、真实;
(二)电子会计凭证的传输、存储安全、可靠,对电子会计凭证的任何篡改能够及时被发现;
(三)使用的会计核算系统能够准确、完整、有效接收和读取电子会计凭证及其元数据,能够按照国家统一的会计制度完成会计核算业务,能够按照国家档案行政管理部门规定格式输出电子会计凭证及其元数据,设定了经办、审核、审批等必要的审签程序,且能有效防止电子会计凭证重复入账;
(四)电子会计凭证的归档及管理符合《会计档案管理办法》(财政部 国家档案局令第79号)等要求 。
采用电子专票进行报销、入账且本单位财务信息系统能导出符合国家档案部门规定的电子归档格式的,应当将电子专票与其他电子会计记账凭证等一起归档保存,电子专票不再需要打印和保存纸质件;不满足上述条件的单位,采用电子专票纸质打印件进行报销、入账的,电子专票应当与其纸质打印件一并交由会计档案人员保存 。
6.如何借助标准化手段支持会计核算系统对电子专票进行自动接收、识别和入账处理?
答:财政部即将出台电子发票入账数据标准,并将会同国家税务总局在部分企业开展试点,以进一步规范电子发票等电子凭证入账,方便受票方会计核算系统进行自动化的接收、识别和入账处理 。
7.电子专票的纸质打印件能否单独作为报销入账归档依据使用?
答:不能 。根据财会〔2020〕6号的规定,各单位无论采用何种报销、入账方式,只要接收的是电子专票,则必须归档保存电子专票 。单位如果以电子专票的纸质打印件作为报销入账归档依据的,必须同时保存打印该纸质件的电子专票 。
8.受票方应如何防范电子专票的纸质打印件重复报销入账的风险?
答:电子专票的纸质打印件只是承载电子专票发票信息的载体,不具备物理防伪功能,具有可复制的特点 。为避免电子专票的纸质打印件重复报销入账,各单位应建立完善的内控机制,严格按照财会〔2020〕6号文规定 。如果以电子专票的纸质打印件作为报销入账归档依据的,必须同时保存打印该纸质件的电子专票 。同时建议各单位在报销入账时对发票代码、号码进行查重处理 。对于已经使用财务信息系统的单位,可以通过建立发票数据库的方式,升级系统功能,利用系统进行自动比对;对于尚未使用财务软件实行纯手工记账的单位,可以通过电子表格等方式,建立已入账发票手工台账,有效防范重复报销、虚假入账等风险 。
9.包括电子专票在内的各类电子发票应如何归档保存?
答:电子发票归档保存分以下几种情况进行 。
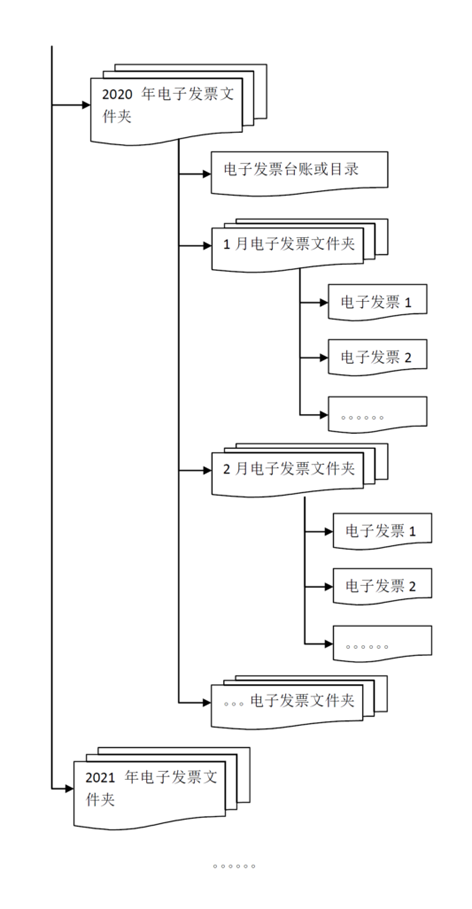
已建立电子档案管理系统的单位,实施了会计信息系统,与电子发票相关的记账凭证、报销凭证等已全部实现电子化(不包括纸质凭证扫描,下同),可将电子发票与相关的记账凭证、报销凭证等电子会计凭证通过归档接口或手工导入电子档案管理系统进行整理、归档并长期保存,归档方法可参照《企业电子文件归档和电子档案管理指南》(档办发〔2015〕4号);如与电子发票相关的记账凭证、报销凭证等未实现电子化,可单独将电子发票通过归档接口或手工导入电子档案管理系统进行整理、归档并长期保存;整理、归档、长期保存方法可参照《企业电子文件归档电子档案管理指南》(档办发〔2015〕4号) 。
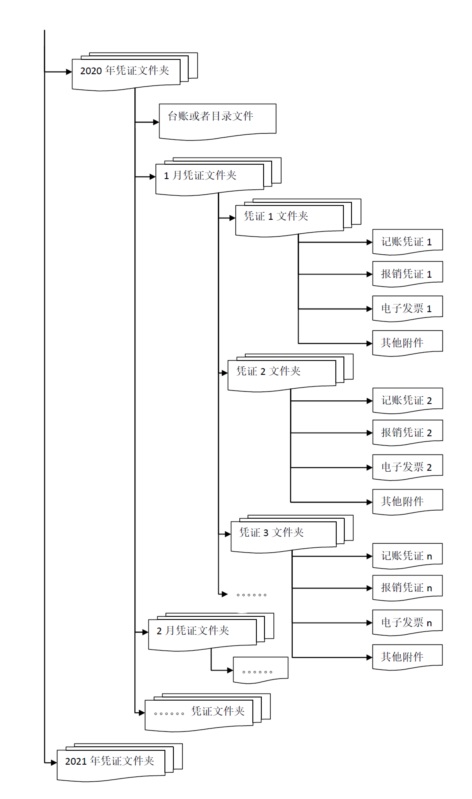
无电子档案管理系统的单位,如实施了会计信息系统,与电子发票相关的记账凭证、报销凭证等已全部实现电子化,可将电子发票与相关的记账凭证、报销凭证等移交会计档案管理人员保存,编制档号,存储结构建议采取下图所示方式:
文章图片
同时,建立电子会计档案台账或者目录,台账或者目录的结构建议如下表: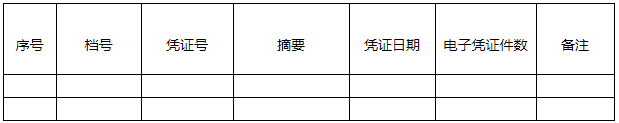
文章图片
- 满清唯一被封为皇贵妃的汉族女子,为乾隆生下3子,结局如何
- 汽车减震器如何判断损坏?
- 表面光泽是如何影响颜色感觉的?
- 奢侈品鉴定:关于时尚潮奢品牌Prada你知道要如何辨别真假吗
- 3月7日女生节,如何看待女生早熟的问题?中医上给出了答案
- ?韩国是如何“发家致富”的?
- 马超如何轻松单杀对面,看清Fly的选择,玩家:不敢信!
- 如何在科幻中创造一个值得被拯救的世界 | 公开课
- 大话西游2:伪装成功绩商人的骗子如何套路你的点卡?
- 19岁少女花百万整成刘亦菲,连名字也高仿,如今23岁现状如何?