
文章图片
文章图片
之前红红火火冲到100PE的顺丰 , 一季报出来后业绩直接暴雷了 , 2021年一季度业绩预计亏损9亿到11亿 。
从公司的给出的信息来看 , 似乎是因为要抢占市场 , 所以重新压低毛利的同时进一步加大各方面的运营支出 。
当然 , 背后的潜在原因似乎是一家叫极兔的公司进局低价抢占市场 , 并且已经快速成型了 。
从这情况来看 , 顺丰似乎由于一方面扩张自己基本盘的同时另一方面又重新面临价格战的骚扰 。
当然 , 单从企业的战略决策来看 , 其实我认为顺丰这个做法并没有问题 , 同时顺丰的真正基本盘也并没有太大改变 。
真正出问题的 , 其实是市场对于快递行业乃至顺丰的预期过于美好 , 而忽视了背后潜在的风险 。
类似的情况不久前其实已经在立讯上出现过了 。
谨慎对待高估值
其实顺丰这事 , 对于大家的借鉴意义还是在于对高估值品种的防范 。 无论是之前电子消费的暴雷、还是这次的顺丰 , 抑或是更早之前的汇顶科技 。
其实都反映了一个问题 , 当你在极高估值上买入某个品种时 , 这意味着这个品种在面对负面逻辑的时候 , 会毫无抵抗力 。
【顺丰速运|好家伙,我直接好家伙!这雷炸的我猝不及防!】以这次顺丰作为例子来说明下 。
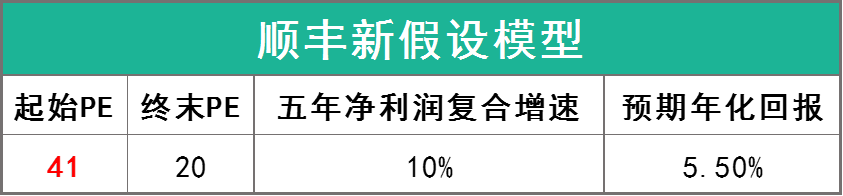
如果原本100PE下的顺丰 , 背后的经营回报预期和收益率假设是这样的话 ,
那么 , 当顺丰的基本面发生变化 , 净利润增长速度受影响的情况下 , 哪怕同样的假设 , 估值也会杀一段 。
如上表所示 , 如果对未来五年的净利润复合增速下调并且给予同样的终局PEG的话 , 那么同样的预期年化回报下 , 顺丰的起始估值几乎就要进行腰斩了 。
所以 , 这就是高估值投资背后所蕴含的问题 , 尤其是如果本身的企业增速不匹配的话 , 一旦增速进一步受到波动干扰 , 那么估值杀加逻辑杀双重叠加 , 你就会非常惨烈 。
这意味着 , 当你投资某个估值和成长性不匹配的高估品种时(比如PEG远大于2) , 就是把自己暴露在非常严重的风险里 。
反过来讲 , 如果你本身也就20PE买下顺丰 , 那么哪怕遇到今天这种情况 , 你的亏损也相对有限 。
进一步来讲 , 追求“逻辑反转”其实是一个伪命题 , 在你一开始对某个品种进行配置的时候 , 你就应该在估值和仓位上 , 对“潜在的逻辑”进行匹配和考虑 。
我用大家熟知的茅台来做了一个介绍 , 当前的茅台一方面给到的折现率只有8%不够 , 这意味着背后对企业的确定性要求十分的高 。
但哪怕是茅台也并不是无懈可击 , 如果出现上图中所发生的情景 , 那么以茅台为代表的白酒板块 , 就很可能要被杀一轮逻辑 。
这个问题发生的概率哪怕不高 , 但如果你买入的位置缺乏安全边际 , 那么真发生起来 , 你的风险就非常巨大 。
相应的 , 你在冒下这种风险的情况下 , 你的预期收益率却仅仅只有8%不够 , 这就意味着你的风险收益比是极低的 。
高估值确实不一定崩 , 低估值确实不一定会反转 。
然而 , 高估值对投资逻辑的容错率极低且往往没惊喜 , 低估值对投资逻辑的容错率极高且蕴含惊喜 。
这才是过去一直遵循性价比原则进行投资的核心差别 。
而且很多时候 , 估值杀着杀着 , 就杀出逻辑来 , 顺丰就是这种经典情况了 。 对于没有信息来源的二级投资者 , 都不可能“赶在杀逻辑”之前跑路 。 你只能通过估值和分散 , 以及长期逻辑 , 来对冲这个风险 。
长逻辑
当然 , 虽然顺丰这段时间倍杀得很惨 , 但如果你的长逻辑很坚实的话 , 那么这个时候你确实没必要逃 , 甚至应该考虑抄底 。
比如说 , 如果你坚信他未来依旧会跑出来并且还是能实现25%的年化净利润增速 , 那么说不定这两天就是一个很好的机会 。
就好比之前的中远 , 你问我从11块杀到7块的时候还能拿得住的原因 , 就是因为我知道一季报乃至今年的业绩必定很好 , 同时在未来一年里也很可能保持一个相对稳定的盈利 。
同理 , 黑四类也都是有着各自的长逻辑 , 同时估值和股息也提供了足够的保护 , 所以我也可以拿的非常稳 。
- |好家伙!宋祖儿新剧开播就一大波吐槽,观众的差评理由出奇一致
- 美团|顺丰同城亏了19亿,流血上市,“同城即送物流第一股”成色几何
- 顺丰速运|大牛证券|顺丰无人机抢滩万亿级市场
- 顺丰速运|用三个视频片段来告诉你,特斯拉的AI技术才是真正的“元宇宙”
- 顺丰速运|主力试盘的9种典型手法!
- |钓鱼佬平时胆子都是这么大的吗?好家伙,还敢拍照!
- 零售业|东南亚极兔搅局国内,顺丰一季度少赚38亿,申通利润下跌4671%?
- 顺丰速运|张磊曾用416亿元投资格力,如今2年过去了,高瓴亏损超110亿元?
- 顺丰速运|即时配送赛道角逐战打响!顺丰同城能否突出重围?
- 顺丰速运|涪陵榨菜涨价频率堪比奢侈品?不断加价的涪陵榨菜为啥还有人买?