
文章图片
文章图片
文章图片
文章图片
文章图片
文章图片
这篇文章将通过合并资产负债表、合并利润表、合并现金流量表中的数据 , 对中国汽车玻璃龙头福耀玻璃进行分析 , 用15步帮读者看清一家公司的经营状况 。
事件:公司发布2021年一季报 , 2021年一季度公司实现营收57.1亿元 , 同比+36.8%;归母净利润8.6亿元 , 同比+86.0%;扣非后归母净利润8.1亿元 , 同比+113.8% 。
1.收入端:Q1收入规模创一季度历史新高 , 预计市占率稳步提升+高附加值产品占比提升 。 福耀21Q1收入57.1亿元创公司一季度收入规模历史新高 , 同比+36.8% , 较19年+15.7% , 由于20Q1国内受疫情影响严重 , 不可比 , 用19Q1数据做比较 , 福耀21Q1收入较19Q1增长16% , 明显好于行业销量增长(21Q1国内汽车销量同比+76.8% , 较19Q1+1.8%(数据来源:中汽协) , 美国汽车销量同比+11.4% , 较19Q1-2.6%(数据来源:Marklines)) , 主要原因是①疫情之下行业虹吸效应显著 , 福耀竞争力强于竞争对手 , 预计公司市占率稳步提升;②HUD前挡玻璃、全景天幕等高附加值产品放量拉动公司ASP;③德国SAM收入逐步恢复(德国SAM是19年3月开始并表 , 19Q1只并表1个月左右) 。
2.毛利率:21Q1毛利率40.6% , 连续三个季度维持40%以上 , 同比+6.15pct , 较2019年+1.52pct 。 20Q3-21Q1公司毛利率分别为41.4%、42.8%、40.6% , 连续三个季度保持在40%以上 , 主要原因在于:①下游复苏、产能利用率提升带来的单位成本费用摊销被摊薄 , 以及高附加值产品放量;②德国SAM减亏;③浮法玻璃由外售建筑级玻璃用改为太阳能背板用 , 对毛利率的拖累程度下降;④美国工厂良品率和人均产出提升盈利能力继续改善 。
3.利润端:如果剔除汇兑损益 , Q1利润总额同比+102.7% , 和19Q1相比增长30.2% , 改善原因主要为:全球汽车产业复苏+德国SAM减亏+福耀美国工厂盈利改善 。 福耀21Q1汇兑损益为-7032.4万元 , 20Q1为7168.5万元 , 19Q1为-12493.1万元 , 如果同步剔除 , 则福耀21Q1利润总额为11.1亿元 , 和20Q1相比增长102.7% , 和19Q1相比增长30.2% , 的确有明显改善 , 主要原因受益全球汽车产业复苏+德国SAM减亏+福耀美国工厂盈利改善 。
未来2-3年公司将迎来三重周期共振 , 业绩弹性将大幅提升:
①汽车玻璃产品科技升级周期:受益于智能化、电动化和集成化 , 高价格的HUD玻璃和全景天幕等高端产品的渗透率提升加速 。
②新品类铝饰条产品放量周期:德国SAM 2021年开始投产OEM订单 , 大概率扭亏为盈 , 国内福清和长春的产能将逐步爬坡 。
③乘用车产业链复苏周期:18-20年乘用车行业持续下行 , 2020H1为最低点 , 至暗时刻已过 , 后面大概率进入弱复苏周期 。 福耀产能利用率提升 , 盈利能力恢复 , 利润弹性将高于收入弹性 。
福耀单车配套价值量大幅提升 , 有望从稳健蓝筹股转变为具有科技属性的成长股 。 HUD玻璃和全景天幕等高价格产品的渗透率会伴随智能汽车和电动汽车的发展快速提升 , 这将使得汽车玻璃产品的单车配套价值量提升2-3倍 。 另外 , 公司开拓的新品类铝饰条产品单车配套价值量约100-200欧元 , 是汽车玻璃单车配套价值(600-800元)的2倍左右 。
1、资产和负债
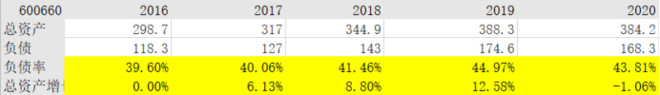
总资产总体呈现出增长的趋势(2015年没有计算) , 说明福耀玻璃在持续的扩张中 , 负债率整体在合理水平 , 距离业内公认的70%警戒线很远 , 债务风险比较小 。
2、短期偿债风险
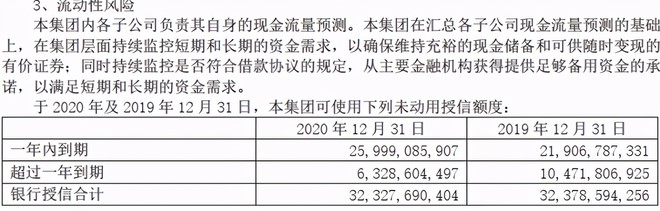
准货币资金小于有息负债总额 , 准货币资金是现金、以及可在最短时间内变成现金的资产;有息负债是需要支付利息的负债 。 从财报中可以发现福耀有323亿的银行授信额度没有使用 , 未来抵御风险的能力很强 , 可以覆盖有息负债 , 短期内没有偿债的风险 。
- 玻璃|天桥区非遗传承人王子彦:玻璃艺术是用当代语言表达中国传统文化
- 白瓷|盖碗、玻璃杯、紫砂壶,冲泡绿茶、白茶、红茶,我该如何正确选择
- 玻璃罐|自制水果酒
- 茶汤|白茶适合用什么茶具冲泡?盖碗、玻璃杯,还是紫砂壶?
- 泡茶|从盖碗到品茗杯,玻璃、粗陶、白瓷,谁才是适用茶具的方式呢?
- 玻璃罩|博物馆否认学生打碎文物价值130万 专家:没有玻璃罩等保护措施是合理的
- 玻璃|如此豪横?餐厅柜台摆放1400万现金,玻璃都是防弹的?
- 玻璃|餐厅柜台摆放1400万现金,玻璃都是防弹的?
- 餐厅|网传长沙一餐厅柜台摆放1400万现金,玻璃都是防弹的!记者实地探访真相是……
- 柜台|长沙一餐厅柜台摆放1400万现金玻璃都是防弹的,网友:老板啥意思 播报文章