
文章图片

文章图片
文章图片
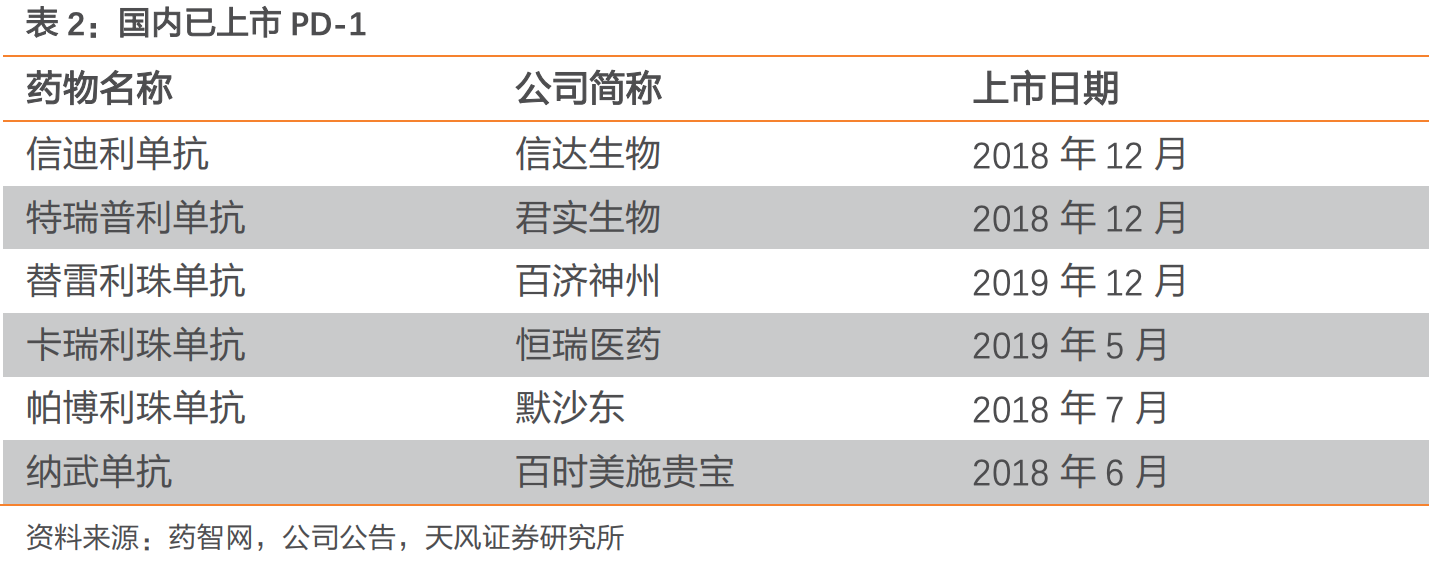
君实的PD-1君实成立的时间比信达还晚一年 , 2012年成立 , 其PD-1 , 为全国首家上市(比信达还快几天 , 虽然都是2018年底) , 由此 , 不难看出 , 君实的研发实力之强 , 输出之快!六年不到 , 搞出一个PD-1 , 无数企业可能要哭晕在厕所 。
为什么这么多企业热衷于研发PD-1呢?PD-1作为一种广谱抗癌药 , 面临着巨大的未满足临床需求 , 有着非常广阔的联用场景 , 各大券商预测 , 2025年 , 全球PD-1/PD-L1市场将达到500亿美元!其中 , 国内也至少能达到300亿人民币!
好了 , 咱们扯回来 , 接着说君实 。
2019年全年 , 君实实现营收7.75亿 , 这收入基本都是PD-1贡献的 , 还好 , 比起信达落后得还不算多(信达当年卖了近10亿) 。
但是 , 2020年 , 信达进医保的优势就显示出来了 , 2020年信达PD-1全年卖了近22亿 , 君实的前三个季度卖了7个多亿 , 全年撑死能卖10亿 。
也就是说 , 同样的产品 , 信达比君实多卖了一倍还多 , 虽然君实的产品进了2020年的医保 , 但恒瑞、百济也都进了 , 汉霖等对手的PD-1也有希望在今年上市 , 留给君实的时间不多了 。
2019-2022 , 四年时间 , 信达的PD-1销售有望破百万 , 君实就不行 , 一步落后、步步落后 , 君实估计也就能卖个50亿 。
这些生物药企的营销能力 , 根本不会是恒瑞、正大天晴、复星等耕耘多年的big pharma的对手 。
因此 , 君实选择了销售外包 , 包给谁呢?阿斯利康!
今年2月28号 , 君实和阿斯利康达成合作 , 授予阿斯利康其PD-1(特瑞普利单抗)在中国大陆地区泌尿肿瘤领域适应症的独家推广权 , 以及所有获批适应症在非核心城市区域的独家推广权 。 君实生物将继续负责核心城市区域除泌尿肿瘤领域适应症之外的其他适应症的推广 。
其次 , 咱们前文也说了 , PD-1这种玩意儿 , 也只有中国能干到白菜价 , 比起全球500亿美元的大市场 , 中国300亿人民币的市场可谓小得可怜 。
因此 , 在国内把销售外包给阿斯利康 , 美国和加拿大则包给了漂亮国的Coherus公司(除了PD-1 , 还给了人家另外两个君实的自研项目许可) , 还获得了人家高达11.1亿美元的首付款、可选项目执行费以及里程碑付款 。
由于君实的药比漂亮国本土的药便宜太多 , 加上Coherus的商业化能力非常不错 , 笔者认为君实的PD-1在美国应该能取得相当不错的成绩 。
要知道 , 同是PD-1 , 2020年一年 , 默沙东的K药卖了144亿美元 , 百时美施贵宝的O药卖了79亿美元 , 这两在中国取得的成绩却不咋滴 , 连医保都没能进(太贵了) , 所以 , 待国内的产品出海 , 前景绝对是一片光明 。
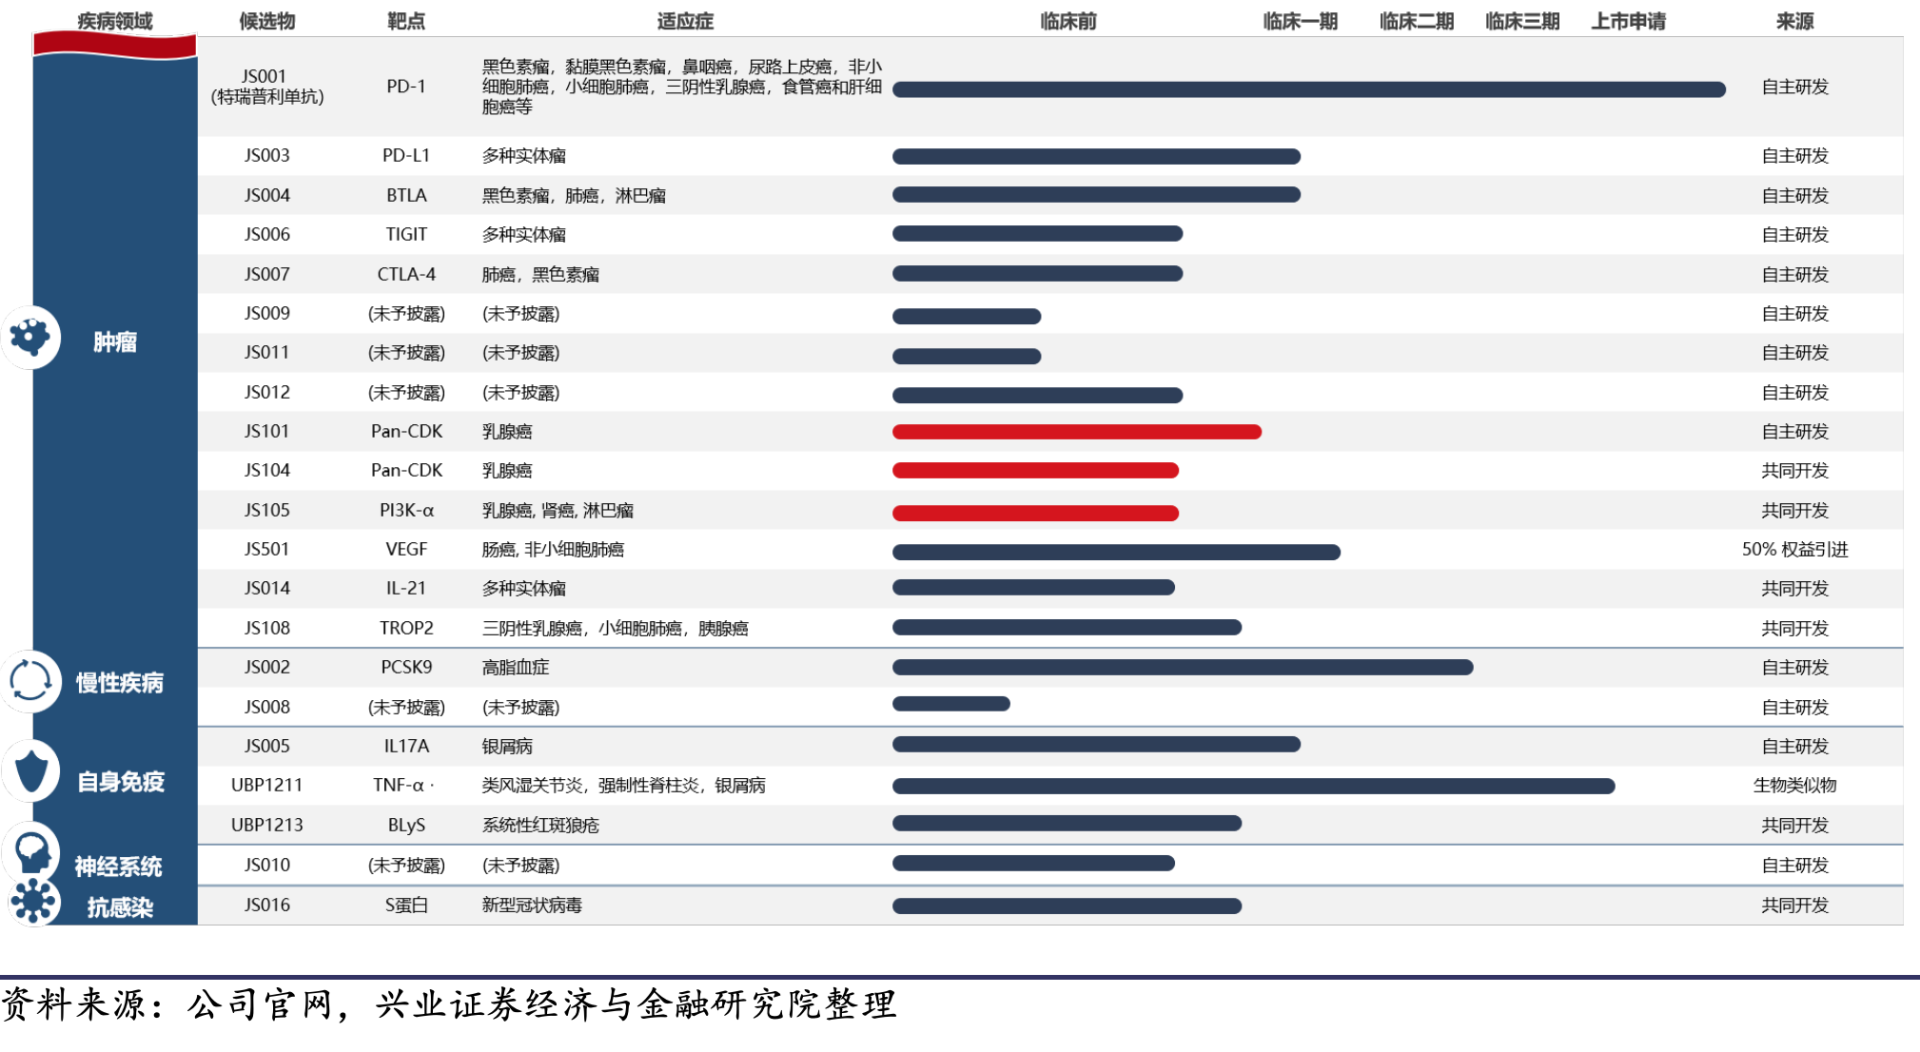
君实的管线和信达、汉霖一样 , 君实对于研发的投入也是巨大的且逐年增长 , 研发费用基本每年都翻倍 。
截止现在 , 公司共有29款产品在研 , 其中有27个创新药 , 两个生物类似药 , 12个处于临床研究 , 17个处于临床前 。
除了已经上市的PD-1 , 公司马上要上市一款重磅产品(今年就能上) , 即之前文章介绍过好几次的新冠特效药中和抗体 。
这款新冠特效药 , 在去年5月的时候 , 君实就授权给了跨国大药企礼来 , 在大中华区外的销售、生产许可 , 并为此获得 1000 万美元首付款 , 最高 2.45 亿美元里程碑金 , 外加该产品销售额的两位数百分比的销售分成 。
公司的中和抗体领跑全球 , 不出意外就是中国首个、全球第三个上市产品 , 这款产品咱们前两天文章里介绍的复宏汉霖也在研发 , 现在才处在临床一期 。
汉霖本就是国内研发第一梯队的生物药企 , 他的PD-1目前处在临床三期 , 中和抗体处在临床一期 , 通过这个对比 , 可见君实跑得有多么快 。
根据国泰君安的预测:如果2022 年之后疫情得以控制 , 没有新增销售分成、 里程碑收入 。 君实的新冠中和抗体将于 2021 年、2022 年分别贡献收 入 4.1 亿、17.5 亿元 。
而再往后的2022年 , 公司的生物类似药PCSK9 抑制剂将上市 , 这是一款降脂药物 , 是国内首个获批临床试验的 PCSK9 单抗 , 目前处在 III 期临床试验 , 研发进度为国内第一梯队 , 对手暂时来看 , 有且仅有一个信达(哎呀 , 又是信达) 。
- 韩慧英|见证南北文化交融 山西文水“采茶调”的前世今生
- 周易|让日常生活美起来|隐于市的“江湖人”,午休一小时仗剑走天涯
- 上海|“佳士得上海”迁入新址 外滩再添艺术新空间
- 猪肝|甘甜不上火,护肝又滋补——和“红嘴绿鹦哥”一起迎接初春的暖阳吧!
- 齐鲁壹点|济宁勇争先丨十年磨一剑,济宁儿童剧创作迈入全省一线方阵
- 中共一大纪念馆|“伟大建党精神专题展”开启全国巡展!
- 丸子|这是菜市场“最脏”的3种菜,再便宜也不要买,你却天天端上桌
- 艺术培训|德州市文化馆2022年“德艺课堂” 春季公益艺术培训开始招生!
- 文化节|沪上首家传统文化传承中心——“北站传统文化传承中心”揭牌成立
- 艺术|东西方艺术巧妙融合 重庆女孩画“家门皮肤”受年轻人追捧