
文章图片
文章图片
本文是超财经原创作品
虽然股价大跌19.17% , 成为今年以来上市首日表现最差的中概股 , 但仍然挡不住水滴公司给自己弄来了一个新Title——中国在纽交所上市的保险科技第一股 。
从以“对筹款用户免费服务”的公益组织面目示人到创始人沈鹏公开表示水滴是一家有着盈利目标的商业公司再到今天的“保险科技第一股” , 水滴的业务类型基本没有变化 , 但对外的Title却一直在变 。
01 水滴的流量和变现生意
其实 , 水滴的业务模式与其他互联网公司的变现模式并无不同:先通过低价甚至免费的产品引入有庞大需求的流量形成漏斗基数 , 再通过普惠的付费项目筛选用户 , 最后再从用户中实现深度的盈利变现 。
在水滴公司负责这三项功能的主要是旗下的三大业务板块:水滴筹主要负责引流 , 也是水滴公司起家业务;水滴互助则是一个小额付费互助的平台 , 用于精准锁定目标群体;而水滴保险商城则是转化目标客户、产生利润的最后一环 。
以明星产品水滴筹这例 , 这款主打国内首款免费大病社交筹款工具的产品在2016年7月一经上线确实带来了一种全新的众筹模式 , 用户量也大幅度上升 。 水滴公司的数据显示 , 截止2020年 , 共计3.4亿人通过“水滴筹”为170万以上的患者累计捐款370亿元 。
尽管“水滴筹”无收入贡献 , 但是其引来的巨大流量却为水滴保险商城带来了巨大的收入:水滴累计服务的保险用户数量约为7940万人 , 在2020年实现超过144亿元的首年保费 , 保险经纪业务的收入占整体营收的89.1% , 成为仅次于蚂蚁保险的中国第二大在线保险销售渠道 。
这其中最有价值的数据是参保人数7940万人 , 与水滴筹3.4亿人的捐款参与者对比就可以发现 , 有超过23%的捐款者在捐赠后又购买了水滴的保险产品 。
这个比例是非常高的一个比例 , 远远超过保险行业的平均水平 , 这其中贡献最大的就是水滴筹为保险业务所带来的“优质”客户资源 。
02 商业模式的基石
从上述数据和模式分析来看 , 水滴筹起到低成本获客和引流作用 , 是水滴公司商业模式跑通的基石 , 重要性不言而喻 。
对于水滴来说 , 扩大水滴筹的用户数量是保证这个模式能够持续增长的基础 。 而要想能够增加用户数量最根本的是增加筹款病人的数量 , 通过筹款者的社交圈来吸引更多的人参与 。
在这种情况下 , 本来打着公益旗号的筹款行为却发展成为一场闹剧 。
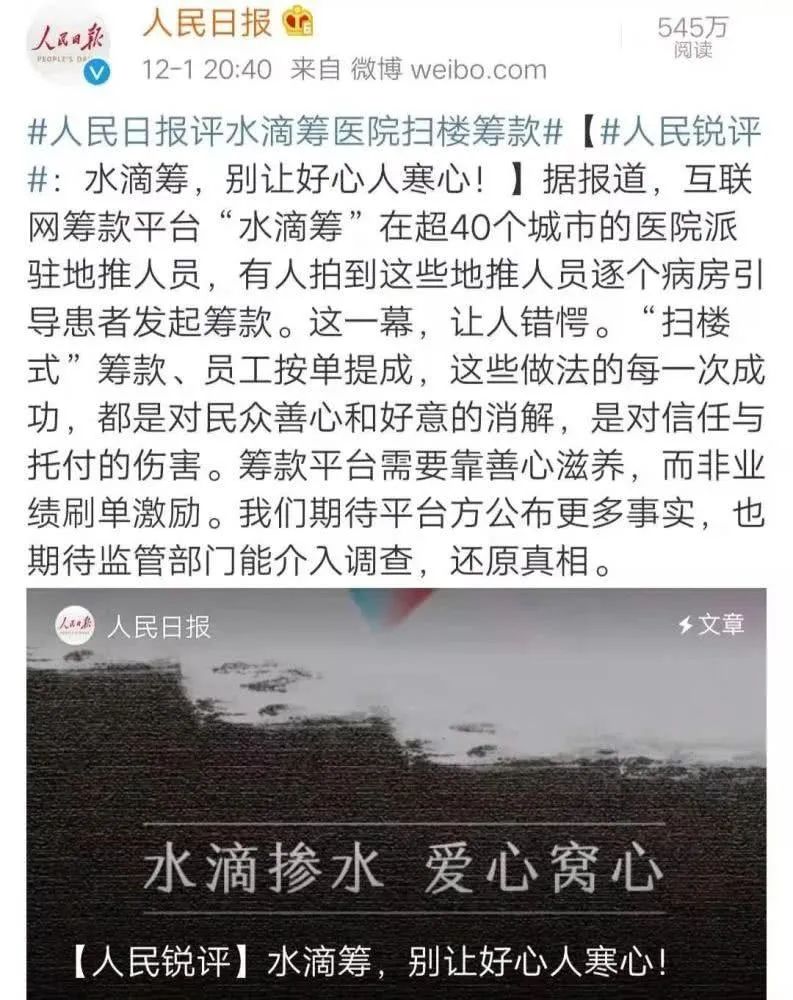
2019年11月底 , 一则视频拍客《卧底实拍医院扫楼式筹款 , 审核漏洞多》的报道 , 使水滴筹陷入舆论漩涡 。
报道指出 , 水滴筹线下服务人员把公益当成生意来做 , 在医院扫楼怂恿病人在水滴筹发起筹款 , 并在筹款审核环节大开方便之门 , 声称公司不会调查款项去向 , 而这些地推人员每单最高提成150元 , 月入过万 。
实际上 , 通过业务员线下扫楼推广来增加用户量 , 这一切都是为了流量的汇入:通过筹款病患朋友圈的裂变来实现水滴用户数量的增长 , 从而筹备到足够多的能够为其盈利业务埋单的韭菜 。
不仅是业务员线下扫楼来增加流量 , 就是从水滴整体的费用使用比例来看 , 旨在增加流量的营销费用也是其营业支出的大头 。 2018年-2020年 , 其用于获客和品牌推广的营销费用从8600万元涨至17亿元 。 营销费用水涨船高 , 也导致亏损额逐步扩大 。 过去三年 , 水滴公司净亏损分别为2.0亿元、3.2亿元与6.6亿元 , 累计亏损12亿元 。
03 在纠结中变换的Title
在资本市场中 , 所有商业模式均需要一个简洁明了的身份标签 。 但相比其他公司一句话就可总结的身份 , 水滴的身份却颇显纠结 。
从水滴的业务上来看 , 无论是水滴筹还是水滴保险商城均不是单独的产品 , 而是不可分割的一个业务流程的两个节点 。 因此仅仅宣称水滴筹的公益属性 , 却又称水滴保险商城是盈利组织这明显是不符合逻辑的说法 。
2019年 , 水滴筹官方对自己的定义是“水滴筹是国内领先的个人大病求助互联网服务平台 , 也是国内互联网个人大病筹款0服务费的开创者 。 水滴筹一直坚持对筹款用户免费服务 , 相当长时间里还以救助金方式帮用户承担支付渠道手续费” 。
- 菠萝果肉|春季时令水果抢“鲜”上市
- 茅盾文学奖|“迟子建散文典藏”五卷全新上市
- 夏成花|开化:春菜抢“鲜”上市 尝尝“春天的味道”
- 申请书|99%都是加盟店,杨国福能稳稳的上市吗?
- 维c|维C小“炸弹”、肉甜如冰糖,这款水果届的“抢手王”大量上市→
- 云南|首款地理标识新品“云南小红罐”闪冲冻干咖啡上市啦
- 蕨菜|130元/斤!这道美味一上市,杭州人就知道春天来了!
- 小龙虾|个头大的130元/斤,很多人爱吃的它上市了
- 马路菜|义乌春菜抢“鲜”上市!“开春第一美味”,90元一斤
- 荠菜|宁波春季的时令美食已上市 一起来“吃春”