
增速|韵达业务增速反超圆通,通达系内战,三巨头市值仅顺丰1/3
伴随着双11购物狂欢季和快递业务高峰季开启 , A股的三家“通达系”快递公司也相继发布了今年前三季度的业绩报告 。具体数据来看 , 前三季度 , 圆通速递营收234.2亿 , 同比增长8.34%;归属于上市公司股东的净利润13.86亿元 , 同比微增0.69% 。 韵达营收230.87亿 , 同比下降4.81%;归属于上市公司股东的净利润10.20亿元 , 同比下降47.83% 。 申通快递营收147.12亿元 , 同比下降6.03%;归属于上市公司股东的净利润520万 , 同比下降99.53% 。
南都采访人员对比发现 , 前三季度 , 这三家“通达系”快递公司中 , 仅圆通出现了营收、利润双增 , 但扣非净利润也下降了9.7% 。 韵达和申通的相关指标同比均有不同程度下降 , 其中归属于上市公司股东的净利润降幅分别达47.83%、99.53% 。 申通在三季度由盈转亏 , 归属于上市公司股东的净利润为-6547.36万元 , 同比降幅达123.96% 。
值得注意的是 , 受价格战影响 , 圆通第三季度业绩承压 , 扣非净利出现大幅下滑 , 业务增速方面 , 也被对手韵达反超 。 但暂时以业务量领先的韵达在三季度的营利指标均落后于圆通 , 且资产负债率达到50.5% , 已经超过圆通的31.5%和申通的40.6% , 甚至接近超过直营模式顺丰的同期水平 。
报告期内 , 韵达先后借助发行超短期融资券和中期票据、发行美元债权、开展外汇套期保值业务、设立多只私募股权投资基金等途径 , 来降低市场波动对公司经营及损益带来的影响 , 拓宽融资渠道 。
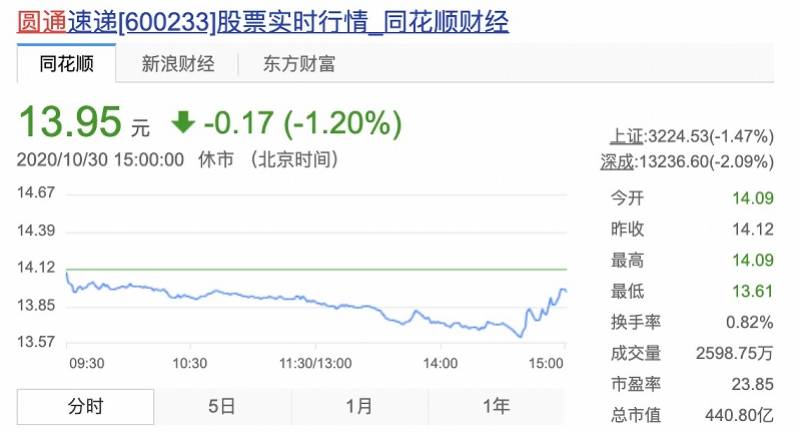
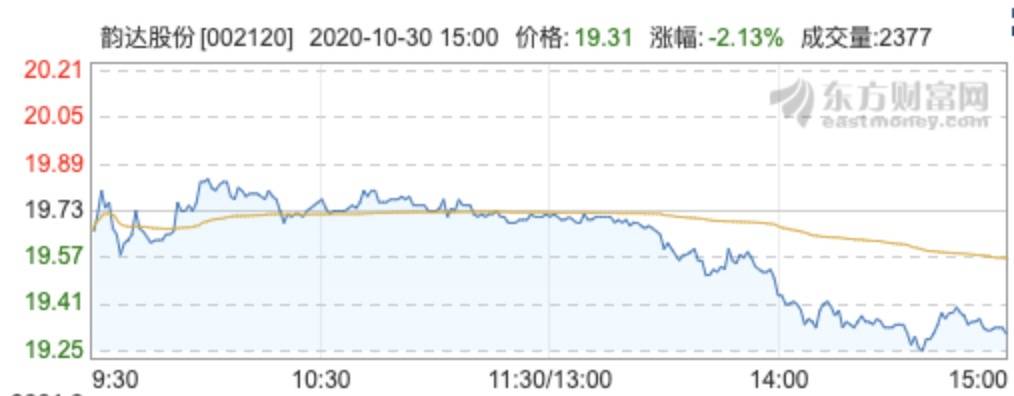
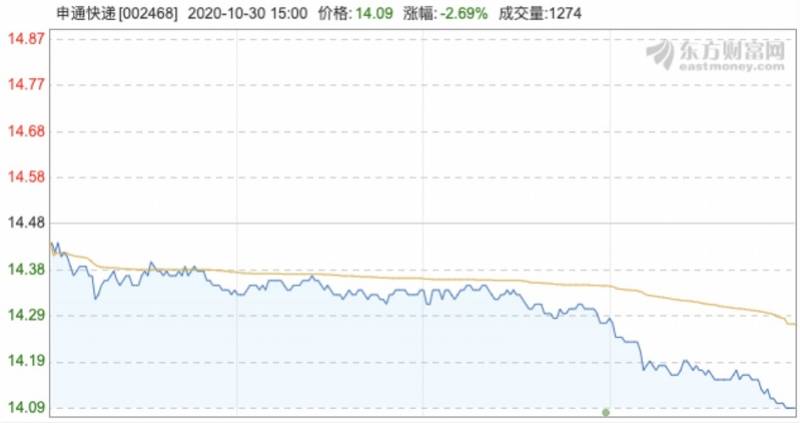
在财报发布后 , 上述三家快递公司的股价都出现下滑 。 截至10月30日收盘 , 圆通速递报13.95元/股 , 下滑1.2% , 总市值440.80亿元;韵达股份报19.31元/股 , 下滑2.13% , 总市值559.82亿元;申通快递报14.09元/股 , 下滑2.69% , 股价为两年多来的新低 , 总市值215.69亿元 。 三家市值合计1216.31亿元 , 相当于顺丰控股市值(3772.73亿)的1/3 。
文章图片
文章图片
文章图片
据国家邮政局统计 , 前三季度 , 全行业累计完成快递业务量561.4亿件 , 同比增长27.9% , 超去年同期水平;特别是9月份 , 快递业务量完成80.9亿件 , 同比增长44.6% , 增速创三年来新高;前三季度 , 农村地区收投快件超200亿件 , 超过2019年全年 , 农村地区快递处理量增速比城市高10个百分点以上 。
与此同时 , 行业竞争进一步加剧 。 依据各大快递企业发布的月度业绩 , 上半年 , 包括顺丰在内的几大快递企业的单票价格持续下降 , 单票收入普降20%左右 。 例如 , 自7月以来 , 韵达以超3成的单票价格降幅领先其他企业 , 换得更高的业务量增速 , 说明“价格战”依旧持续 。 业内普遍认为 , 在此背景下 , 疫情加速网购消费渗透、叠加年底业务旺季的多重压力 , 网点的利润将被进一步压缩 。
对于净利润同比下降幅度较大 , 申通快递在预披露业绩时就解释称:本报告期市场竞争激烈 , 公司在此期间进一步推进了网络扁平化 , 为维持网络健康发展 , 加大了市场政策扶持力度 , 销售费用相应有所增加;公司支付银行短期借款及公司债券的利息有所增加 , 导致财务费用有所增长 。
对于投资者提出的“价格战什么时候结束 , 公司股价何时稳定走好”等问题 , 圆通方面则在投资者平台回复称:“快递行业价格竞争持续时间由行业发展阶段、市场竞争状况等多因素综合决定 , 公司股价受大盘指数波动、市场行情以及快递行业竞争状况等诸多因素影响 。 公司将持续推进全面数字化转型 , 加强核心能力建设 , 坚定落实服务质量战略 , 聚焦深化成本管控 , 打造差异化产品与服务体系 , 夯实市场核心竞争力 , 进一步提升市场份额 , 提升公司市值水平 , 积极回报广大投资者 。 ”
- 未来五年视频产业收入总量有望保持30%以上增速
- 每股收益|这家供应链巨头推6450万股股权激励 考核目标每股收益同比增速达20%
- 提示风险|两连板后提示风险 天迈科技称公司暂未开展私家车充电桩业务
- 科技|股票交易异常波动 天迈科技:公司目前暂未开展私家车充电桩业务
- 卢沟桥乡|卢沟桥乡29支基层消防队业务技能大比武
- 业务|券商“清仓式”卖出营业部!业务转型时代来了
- 内蒙古:暂停满洲里机场全部“经呼飞”中转业务
- 增速|规模以上工业增加值同比增长4.1%
- 用户|1-10月电信业务收入、总量同比分别增3.3%和18.7%
- 内蒙古|每经21点 | 内蒙古满洲里进行封城管控,火车站停运;内蒙古机场暂停满洲里机场全部“经呼飞”中转业务;天津新增1例本土确诊病例