
国内重型卡车市场销售增长 四股或受益腾飞
傻大方提示您本文标题是:《国内重型卡车市场销售增长 四股或受益腾飞》。来源是证券之星。
国内重型卡车市场销售增长 四股或受益腾飞。国内|腾飞|受益|同比增长|重卡---
第1页:1月份国内重型卡车市场销售同比增长32%第2页:福田汽车:商用车业务稳健增长,业务运营能力有待提升 第3页:潍柴动力:短期长期逻辑皆有,未来大无穷 第4页:威孚高科:环保升级持续受益,柴油机零部件供应商谋求变革 第5页:方大特钢:单季盈利再创历史新高
1月份国内重型卡车市场销售同比增长32%
据第一商用车网报道,2018年1月份,国内卡车市场(含非完整车辆、牵引车)共计销售31.78万辆,同比增长18%。这其中重型卡车市场(含非完整车辆、牵引车)以销售10.96万辆,同比增长32%的好成绩实现2018年开门红。
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词

涨停敢死队“目标股”曝光标签:同比增长重型卡车牵引车车辆时报网上一页1
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
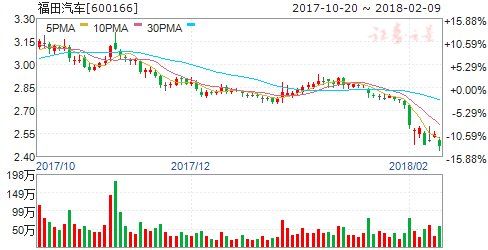
福田汽车(个股资料操作策略盘中直播独家诊股)
福田汽车:商用车业务稳健增长,业务运营能力有待提升
福田汽车 600166
研究机构:广发证券 分析师:张乐,闫俊刚,唐晢 撰写日期:2017-11-16
商用车业务稳健增长,“换帅”或带来管理思路改变11 月2 日公司发布公告,公司董事、总经理王金玉同志提请辞去董事、总经理职务,现任常务副总经理巩月琼同志接任公司总经理职务。王金玉自1996 年公司成立起即担任总经理,时隔二十余载,公司已成为国内最大的商用车企业之一。公司以发展轻卡、突破重卡发展商用车全系列为战略,通过与戴姆勒、康明斯建立合资公司,形成福田汽车的重卡和发动机平台,公司整车制造和核心零部件的竞争实力大大提升。公司轻卡市占率多年第一,积极面对法规升级调整库存结构,提升产品竞争力。同时公司加大中重卡新产品推广,重点提升中高端,恢复低端,全力提升中重卡市场份额。
福田康明斯发动机销量持续高增长,为公司带来较大业绩增量。
历史上高周转率带来高ROE 水平,未来公司业务运营能力有待提升历史上公司ROE 水平较高主要与高资产周转率有关。2007 年-2009年公司ROE 保持两位数水平,主要由于总资产周转率上升带来公司管理效益的提高。2009 年以来随着总资产周转率的下降,公司ROE 水平也逐步下降。公司为了满足提升产能需求,加大固定资产投资,资产负债表规模大幅增加,2006 年末公司总资产仅64.6 亿元,2017 年3 季度末公司总资产已达到605.8 亿元,其中固定资产规模由2006 年末的24.4 亿元扩张至2017 年3 季度末的117.8 亿元,根据公司财报,未来公司将致力提升业务运营能力,提升ROE 水平。
投资建议公司是轻卡行业龙头,中重卡市占率位列前五,与戴姆勒、康明斯建立合资公司,形成福田汽车的重卡和发动机平台,大大提升公司整车制造和核心零部件的竞争实力,公司未来围绕ROE 提升业务运营能力。目前公司PB(LF)估值1.1 倍左右,具备一定的安全边际。我们预计公司17-19年EPS 分别为0.03/0.04/0.05 元,当期股价对应PE 为99/73/57 倍,给予“谨慎增持”评级。
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
涨停敢死队“目标股”曝光标签:同比增长重型卡车牵引车车辆时报网上一页12
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
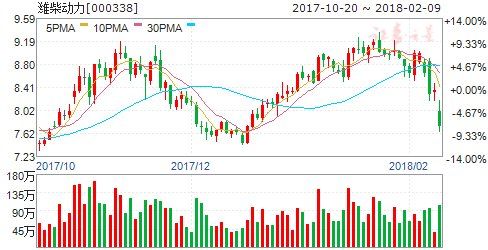
潍柴动力(个股资料操作策略盘中直播独家诊股)
潍柴动力:短期长期逻辑皆有,未来大无穷
潍柴动力 000338
研究机构:东北证券 分析师:刘军 撰写日期:2017-11-09
重卡行情不熄火,明年不会断崖式下跌。这一波重卡行情从去年7月的超限治理开始起步并一直持续至今,无论是持续时间上亦或是力度上都超过了市场预期。我们认为今年全年重卡销量能够达到110-115万辆。市场上有部分担心这次增长跟2010年重卡市场的快速增长类似,可能在快速增长的第二年会出现断崖式下跌。但我们认为,当年“四万亿”的计划是一次性的刺激,而这次的超限超载治理则是对市场的扩容,有着本质的不同。我们搭建了两种模型对近些年的重卡保有量进行测算,推算出明后两年重卡销量仍将随着中国经济的继续增长而保持景气。
重卡发动机排量向上趋势确定,潍柴为该市场的绝对龙头。从欧美各国的情况来看,13L以上的发动机在重卡市场上为绝对主流,而目前国内重卡发动机仍以11L、12L为主。从这两年的国内趋势上来看,重型发动机的占比逐渐升高,未来这一趋势会延续下去。潍柴13L发动机技术领先,利润贡献能力也比13L以下排量的发动机更大,因此也能受益重卡发动机大马力大排量趋势。
收购凯傲和德马泰克,多元化布局降风险。潍柴收购全球第二大叉车巨头凯傲后不断增持,凯傲被收购后扭亏,成为新的利润贡献点。潍柴通过子公司凯傲于16年11月完成对世界第三大、北美第一大自动化物流供应商德马泰克的收购。(1)在收购之前德马泰克由于高息负债较多,导致利息费用高,处于亏损状态,在收购之后凯傲通过替换负债减少德马泰克的利息费用,我们认为德马泰克有望复制凯傲之路,实现扭亏。(2)凯傲和德马泰克在业务上和地区市场上都能产生很好的协同作用。
投资建议与评级:预计公司2017-2019年归母净利润分别为62.2亿、64.1亿、70.3亿,EPS分别为0.78元、0.80元、0.88元,市盈率分别为11倍、11倍、10倍,维持“买入”评级。
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
涨停敢死队“目标股”曝光标签:同比增长重型卡车牵引车车辆时报网上一页123
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
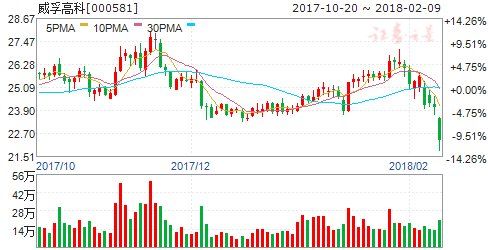
威孚高科(个股资料操作策略盘中直播独家诊股)
威孚高科:环保升级持续受益,柴油机零部件供应商谋求变革
威孚高科 000581
研究机构:中泰证券 分析师:黄旭良 撰写日期:2017-12-13
产品储备完善,联营企业壁垒高。公司进气系统、柴油燃油喷射系统到尾气后处理系统的全产业链布局,是满足排放标准产品储备最完善的公司之一。公司联营企业博世汽柴和中联电子在高压共轨系统领域和动力总成、车身控制领域均为龙头企业,产品壁垒高、发展稳健,2009-2016年净利润CAGR分别为23.7%和10.6%。
设立并购基金,储备并购项目。2016年公司设立并购基金开展投资、并购、产业资源整合等业务,储备并购项目。公司现金流状况良好,货币资金+应收票据+其他流动资产逐年上升,良好的财务状况为公司储备的并购项目提供有力的支撑。
环保升级是长期趋势,多项业务持续受益。(1)公司核心业务燃油喷射系统业务,联营企业博世汽柴业务均和重卡销量高度相关。重卡是环保监管的重中之重,随着治理持续加码,公司将持续受益。(2)随着卡车排放标准逐步升级,国五升国六后,为了达标需要多项系统配合。后处理部分需要多种技术共同配合,EGR+DOC+DPF+SCR已经成为国外的主流方案,公司柴油机后处理业务单车价值量将提升。公司汽油催化剂产品目前已经进入多家合资品牌采购体系,未来乘用车业务拓展空间大。
国三重卡治理持续加码,大量存量待更新。在我国的重卡市场,大量的国三车采用机械泵+EGR技术,不具备升级到国四、国五的潜力,是环保治理的重点。随着国六实施的日期临近,部分地区已经出台相关政策积极引导国三柴油车报废。2016年重卡保有约为563万辆,其中323万辆为国四以前车辆。假设国四前重卡保有量中80%无法达到新的排放标准,则截至2016年底,约有260万辆存量的重卡等待更新。即便这部分重卡今年更新了120万辆,则仍有140万辆左右的国四前重卡待更新。
盈利预测:我们预计2017/2018/2019公司将实现归母净利润23.71/25.71/27.49亿元,增速分别为41.80%、8.41%、6.94%,对应的EPS为2.35/2.55/2.72元。考虑到公司将持续受益于环保升级的行业红利,以及现金流状况健康、项目储备丰富,具备外延能力,我们给予公司2018年11-13倍估值,对应合理价格区间为28-33元。
风险提示:国三重卡淘汰不及预期;排放标准执行力度不及预期;外延并购不达预期;乘用车客户拓展不及预期。
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
涨停敢死队“目标股”曝光标签:同比增长重型卡车牵引车车辆时报网上一页1234
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
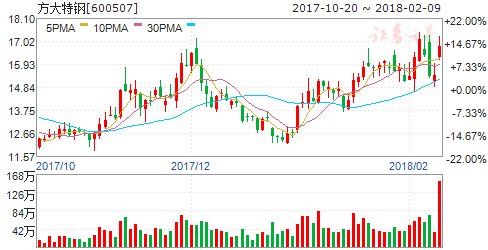
方大特钢(个股资料操作策略盘中直播独家诊股)
方大特钢:单季盈利再创历史新高
方大特钢 600507
研究机构:中泰证券 分析师:笃慧,赖福洋 撰写日期:2018-01-29
业绩概要:近日公司发布2017年业绩预增公告,预计2017年度实现归属于上市公司股东净利润24.30亿元-26.63亿元,同比增长265%-300%。预计实现扣非后归母净利润22.86亿元-25.19亿元,同比增长255%-292%。预计对应2017年EPS 为1.83元-2.00元;
四季度业绩稳步增长:根据公司最新业绩预告进行测算,预计前四个季度实现归属于母公司净利润为分别为2.85亿元、4.20亿元、8.35亿元以及10.07亿元(取中值)。由此计算,四季度单季折合EPS 为0.76元,实现公司上市以来单季最高盈利。若根据四季度单季钢产量约85万吨进行测算,公司单季实现单吨净利约1185元,环比三季度单吨净利增加约250元;
行业高景气奠定公司业绩改善基础:2017年在需求高位偏平之下,采暖季限产把建筑类钢材盈利进一步推向了历史高位,螺纹钢盈利1-4季度呈现持续扩张之势。我们测算的四季度螺纹钢平均吨钢毛利达到1168元,环比三季度提高374元。12月初螺纹钢盈利达到全年最高水平,部分企业吨盈利甚至一度超越1800元,虽然中旬之后钢价出现回落,但盈利整体仍维持高位。公司建筑类钢材产量比逾80%,主营产品高盈利成为其业绩大幅改善的最重要因素;
拥有市场化管理体制的优质民营钢企:公司四季度吨钢净利超过1000元,不仅远好于行业平均水平,也高于同品类上市公司诸如韶钢松山以及凌钢股份,灵活的管理体制成为其业绩大幅释放的重要保证。公司作为板块内位数不多的民营企业,依托市场化的管理机制,通过对利润总额目标的细致分解,对各级管理及生产人员(相关人员拥有较大决策权)进行直接绩效考核,杜绝了传统钢企跑冒滴漏等弊病,成本管控和生产效率在行业居于前列。据新浪财经报道,近期公司对符合条件的在岗员工每人发放30000元,并决定在企业当月盈利1亿元的前提下,给普通员工每人涨2000元工资,于2018年1月起实施,大手笔的激励措施彰显了公司愿与员工分享发展成果的开放心态和优越管理体制;
产业链冬储推动钢价企稳反弹:虽然从目前到开春旺季期间实际消费逐步走弱,但整体钢价或仍有支撑,而价格节奏的变化主要关注冬储发展,若主动冬储力度较大,则春节前钢价有望走强,但对春季价格走势不利。而若今年主动备货不多,则近期价格偏弱,而旺季之后价格偏强。无论哪种情况出现,钢价均有反弹机会。近期现货报价逐渐平稳之后厂内及社会库存增幅都明显回落,这表明看涨节后钢价表现的乐观预期下当前钢贸商以及终端用户已经逐渐进入补库阶段,后期钢价反弹态势有望延续,钢厂盈利或将维持高位;
投资建议:公司作为江西省内中大型钢铁生产集团,产品主要以螺纹钢线材等建筑类钢材产品为主,其弹簧扁钢和汽车零部件在细分市场领域也占有重要地位。此外,作为业内民营钢企的典型代表,其高效灵活的管理机制有望推动其持续降本增效,在行业盈利整体保持强势背景下,未来公司业绩有望继续处于较强区间,预计公司2017-2019年EPS 分别为1.94元、2.04元以及2.08元,维持“增持”评级;
风险提示:宏观经济大幅下滑导致钢铁需求承压。
国内|腾飞|受益|同比增长|重卡---傻大方小编总结的关键词
涨停敢死队“目标股”曝光标签:同比增长重型卡车牵引车车辆时报网
- 一个怪异的国家,中国内乱,它害怕畏惧,中国一统,它嚣张挑衅
- 在这三款重型火箭面前,猎鹰重型还只是小学生,长征五号抬不起头
- 中资离岸固收市场卓越评级公司惠誉在中国内地荣获首个大奖
- 国内客户最关注的香港保险理赔,这几条您必须知道!
- 老移民回首移民澳洲10年!其实我们是被国内淘汰了?
- 中石油2017国内天然气产量首次突破千亿立方米
- 水果贵族车厘子,国内价格昂贵,可在智利1斤只要3块钱
- SpaceX猎鹰重型火箭回顾:它不是马斯克玩具,而是人类航天里程碑
- 美股做市商和国内的庄家是一回事吗?
- 马斯克疯狂!猎鹰重型火箭发射成功 跑车终上天