
22日潜力排行榜居前板块
傻大方提示您本文标题是:《22日潜力排行榜居前板块》。来源是证券之星。
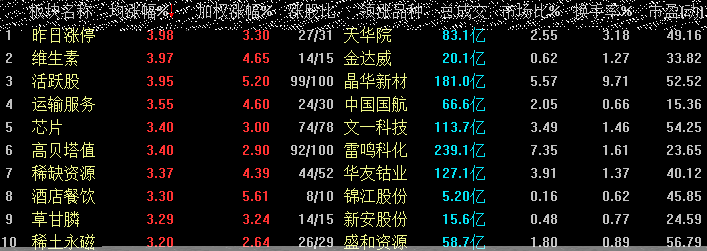
22日潜力排行榜居前板块。潜力|板块|华友钴业|天华院|排行榜|q4---
第1页:今日最具潜力的前十名板块 第2页:天华院:奠定中国化工集团化工装备上市平台地位 第3页:雷鸣科化:拟收购集团全部“煤&焦”资产,区域优且估值低
据证券之星独家数据统计得出今日潜力排行榜居前的个股,并配上部分最近的机构研究报告,供投资者参考使用。
今日最具潜力的前十名板块
潜力|板块|华友钴业|天华院|排行榜|q4---傻大方小编总结的关键词
部分个股最新研究报告:
潜力|板块|华友钴业|天华院|排行榜|q4---傻大方小编总结的关键词
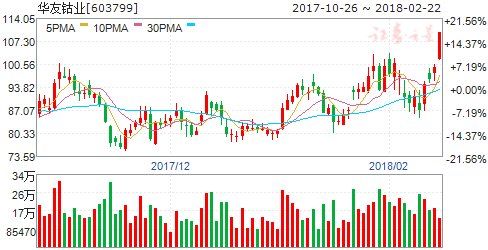
华友钴业(个股资料操作策略盘中直播独家诊股)
华友钴业:2017年报业绩预告再超预期
华友钴业 603799
研究机构:安信证券 分析师:齐丁 撰写日期:2018-01-24
2017年报业绩再超市场预期。1月22日,公司发布2017年度业绩预告,预计2017年度实现归母净利润16.5亿~19亿元,同比增加2,283.10%到2,644.18%。
这意味着2017Q4单季归母净利润即有5.53~8.03亿,在Q2、Q3业绩连续超预期的基础上,再次远超市场预期。
Q4产品量价齐升,优化下游结构,受益低价库存。我们预计,Q4业绩超预期主要源于以下三点:第一,钴产品销量预计大幅上升。前三季度公司销售钴产品约1.4万吨金属量(不含自供三元前驱体所需硫酸钴和受托加工业务),考虑到全年钴目标销量折合金属吨约2.4万吨,以及2万吨三元材料前驱体产能逐步达产,钴盐可能转化为前驱体实现销售,我们预计Q4钴折合金属量销量大幅提升;第二,Q4钴系价格强劲上涨,产品结构继续改善。
从Q4均价环比看,钴系产品涨幅由高到低分别为硫酸钴16.4%、氯化钴14.7%、氧化钴14.6%、金属钴12.9%、碳酸钴11.4%、四氧化三钴3%。虽然四氧化三钴目前销量占比预计仍在60%左右,Q4环比涨幅最低,但随着动力电池需求的拉动,硫酸钴的销量占比已大幅提升,硫酸钴以16.4%的涨幅在Q4领涨,有力拉动毛利改善。第三,Q2、Q3库存管理积极,库存重估见成效。一是客观上钴原料从刚果采购并运输到国内至少需4个月,在途库存较多;二是2017年以来,尤其在Q2、Q3钴价的蛰伏期,公司经营性现金流中“购买商品、接受劳务支付的现金”出现大幅增加,说明公司看准时机积极采购原料,Q4钴价上涨使低成本库存的业绩潜力得以释放。
“上控资源,下拓市场,中提能力”,全球锂电新能源材料行业领导者渐露峥嵘。上游端,一是刚果金钴精矿产能4,100吨(其中PE527项目3,100吨钴金属/年预计年初投产,MIKAS1,000吨钴金属/年升级改造项目预计今年上半年投产)有望在2018年释放;二是参股NZC(拥有刚果金Kalongwe85%权益)14.76%、收购LuckyResources(拥有刚果金第13235号采矿证100%权益)51%股权有望控制刚果金铜超过60万吨、钴超过4.5万吨的储量,进一步增厚铜钴资源储备;三是战略投资AVZ(拥有刚果金Manono锂矿60%权益)11.2%股权,为开发刚果金锂矿资源埋下伏笔。中游端,具备钴盐产能2.4万吨,且仍有进一步扩产潜力。下游端,拥有三元材料前驱体产能2万吨,产量质量逐月提高;根据近期公司公告的收购情况,股东方华友投资拟收购天津巴莫42%股权,上市公司与韩国POSCO合资设立公司为公司正极材料、锂电新能源下游市场拓展和整合奠定基础。资源回收端,公司完成对韩国TMC公司70%的股权的收购,同时拟投资收购台湾碧伦生技股份有限公司,开启了境外锂电资源循环回收利用的布局。
2018上半年有望迎来钴主升浪,华友钴业重估潜力巨大。一是需求侧锂电池库存压力在2017Q4基本消化完毕,目前钴盐下游厂家开工率显著提升,补库需求一触即发;新能源车补贴政策有望落地,补贴退坡悲观预期有望否极泰来;二是供应侧垄断厂商奉行“高价控量”策略,2020年之前供应偏紧格局延续,Mikas、PE527等新增产能18年处产能爬坡过程,2018年上半年供应压力较小。我们认为,2018年上半年是供需边际抽紧、垄断厂商提价谈判能力最强的时间窗口,而近期MB钴价连续攀升,四氧化三钴、硫酸钴等钴盐产品也在需求拉动下开始强势跟涨也逐步印证我们的前瞻判断,钴主升浪有望强势开启。考虑到华友钴业在2018年上游低成本矿山有望投产、低价库存持续重估以及钴盐、三元前驱体产量稳步增长,我们认为公司具备很强的业绩弹性,重估潜力巨大。
铜价慢牛格局确立,不可忽视公司铜产品的涨价弹性。铜受益于全球范围的铜矿供应收缩以及欧美经济引领的全球经济复苏,慢牛格局已经确立,铜价中长期看涨。2016年公司实现铜产品实物吨销量2.99万吨,预计PE527投产将新增矿产铜金属量1.43万吨、MIKAS投产再增加1万吨电积铜,有望充分受益铜价上涨。
投资建议:“买入-A”投资评级,6个月目标价133.81元。我们预计公司2017年~2019年公司EPS分别为3.09元、5.60元、6.69元;考虑到钴的涨价弹性与需求远景,以及公司在此背景下对低成本资源的储备和获取能力,加之公司大股东丰富的锂电产业资源,给予“买入-A”的投资评级,6个月目标价为133.81元,相当于2019年20x的动态市盈率。
涨停敢死队“目标股”曝光标签:独家数据上一页1
潜力|板块|华友钴业|天华院|排行榜|q4---傻大方小编总结的关键词
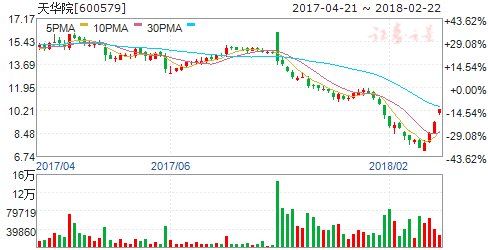
天华院(个股资料操作策略盘中直播独家诊股)
天华院:奠定中国化工集团化工装备上市平台地位
天华院 600579
研究机构:联讯证券 分析师:王凤华 撰写日期:2018-01-15
投资事件
天华院向中国化工装备环球控股有限公司发行股份购买其持有的装备卢森堡100%股权,向桂林橡机、益阳橡机发行股份购买其持有的主要经营性资产及负债,向三明化机和华橡自控发行股份购买其持有的土地、房产、主要设备等资产。本次发行股份购买资产的发行价格12.93元和拟购买资产66.41亿元计算,本次向交易对方共发行股份5.13亿股。同时,公司拟非公开发行股份募集配套资金,募集配套资金总额不超过12.26亿元,且不超过拟购买资产交易价格的100%。本次交易构成关联交易,交易完成后,装备卢森堡将成为本公司的全资子公司,装备环球将成为公司第一大股东,本公司实际控制人仍然为中国化工。本次交易构成重大资产重组,但不构成重组上市。
收购KM集团进入全球化工机械第一梯队
KM集团为塑料和橡胶加工机械行业的全球领先企业,是全球橡塑设备系统解决方案的领导者,主要产品包括注塑设备、挤出设备和反应成型设备。KM集团专注于向其客户提供高端的量身定制产品及全面的端到端解决方案,能够满足全球不同客户的定制化需求。特别是全球汽车轻量化、电动车身和零部件的非金属化及3C生产智能化时代的到来为KM集团的发展带来前所未有的市场增长潜力。
KM集团拥有行业一流的资产和领先的盈利水平,2015年、2016年及2017年三季度营业收入分别为12.1亿欧元、12.7亿欧元和9.6亿欧元。未来与KM集团在技术、产能、销售和管理的协同,盈利水平将得到有效改善,并承接部分KM集团中国业务,提高KM集团在中国本土化能力。通过收购中国化工旗下KM集团,天华院进入中国塑像机械第一梯队,我们期待公司通过消化吸收KM集团塑橡机械技术,改进公司管理,盈利能力有望获得改善。
收购中国化工集团旗下5家化工机械资产,奠定公司为中国化工化工装备上市平台
除了KM集团外,本次还收购了中国化工旗下另外4家塑像机械厂资产桂林橡机、益阳橡机、三明化机、华橡自控。通过本次收购KM集团和国内四家橡胶机械公司资产的交易,中国化工将旗下KM集团100%股权与四家国内橡塑机械公司资产注入天华院,强化其作为中国化工旗下化工装备上市平台的地位,不仅解决上市公司的同业竞争问题,而且有效地将资源集中整合,做大做强中国化工集团化工装备板块。
资源整合提高公司塑橡机械核心竞争力,盈利能力有望改善
通过本次收购中国化工旗下5家塑像机械资产,天华院成为中国化工旗下化工装备上市平台。对比同行海天国际、伊之密的塑橡机械业务毛利率和净利率,我们发现KM及其他四家企业毛利率和净利率水平都严重低于同行,我们期待中国化工旗下化工装备资源整合带来盈利能力改善,市场份额提高。
投资评级
假设本次收购顺利,考虑到配套融资增发股份,预计2017-2019年备考净利润分别为0.1\4.10\4.52亿元,EPS分别为0.01\0.40\0.44元,2018、2019年PE分别为29.55\26.81x,首次覆盖,给予增持评级。
风险提示
1、收购失败2、证监会审核未通过风险3、承诺业绩不达预期,商誉减值
涨停敢死队“目标股”曝光标签:独家数据上一页12
潜力|板块|华友钴业|天华院|排行榜|q4---傻大方小编总结的关键词
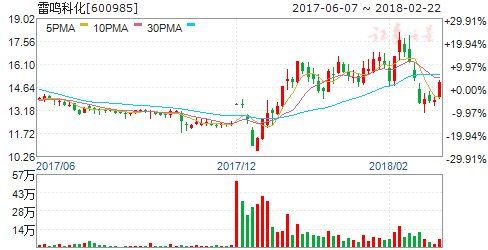
雷鸣科化(个股资料操作策略盘中直播独家诊股)
雷鸣科化 600985
研究机构:中信建投证券 分析师:李俊松 撰写日期:2018-01-02
购买淮矿股份100%股权,注入煤&焦资产
雷鸣科化增发17.4亿股及配套募集资金,交易对价203亿元,向淮矿集团收购淮矿股份100%股权。淮矿股份运营“煤&焦”资产,是华东地区品种最全、单个矿区冶炼能力最大的炼焦企业。此外,淮矿股份未来将是淮矿集团唯一运营“煤&焦”资产的平台。
煤炭业务:未来集团唯一煤炭平台,产能结构优化盈利将向好
淮矿股份目前在产产能3575万吨,权益占比92%,随着集团其他枯竭矿井退出,将成为集团唯一运营煤炭资产的平台。但淮矿股份未来几年将退出几座资源枯竭和效益一般矿井,同时置换进新增产能,未来产能结构得到优化,盈利能力仍将明显继续向好。
煤炭业务:盈利逐步攀升至行业前列,销售具有先天地理优势
淮矿股份煤种全品质优,销售价格较高,但由于开采条件复杂成本高,2016年以前吨煤盈利能力均处于行业下游,然而,2017年公司“降本增效”以及关闭退出劣质矿井,公司的盈利能力已攀升至行业前列。此外,公司具有先天地理优势,距离华东消费地近,和下游大客户签订长协,建立了长期稳定的供货关系。
焦炭业务:背靠公司丰富焦煤资源,形成较好煤焦一体化模式
淮矿股份的焦化二期已于2017年投产,目前焦炭产能合计440万吨,2018年产销量将位于上市公司同行前列。焦化业务背靠公司丰富的炼焦煤资源,已形成较好的煤焦一体化模式,内部采购比例达到84%,可有效平抑上下游价格波动带来的业绩波动。
煤焦行业判断:明年煤&焦价格仍维持高位,公司盈利可持续
供给方面,明年即使有新增产能投入,但供应仍会保持偏紧,尤其是上半年,下半年将有所好转。需求方面,随着3月中下旬钢铁和焦炭的限产结束,下游开工率提升将加大对焦煤和焦炭的需求,结合到春节和运输情况,预计下游钢厂将进行提前补库,预计补库时间点会在1月份,炼焦煤和焦炭价格仍将保持高位。
投资策略:估值低,买入评级。
预计淮矿股份2017业绩31亿元,203亿对价估值仅为6.5倍,低于焦煤上市公司14倍平均PE。假设2017年底完成注入,暂不考虑配套募资,新公司2017~2019年EPS为1.57/1.79/1.81,PE为8.3X/7.3X/7.2X。相比于可比炼焦煤公司和同地区恒源煤电PE,保守给予公司2017年10倍PE,目标价15.70元,“买入”评级。
风险提示:重组项目终止,宏观经济下行。
涨停敢死队“目标股”曝光标签:独家数据
- “家节圆梦·猕月湘西”家庭旅游节9月22日芙蓉镇启动
- 男人大新闻:手机保值排行榜/新iPhone预购页面曝光/迪奥退役
- 本网记者专访埃塞俄比亚驻华公使: 埃浙合作潜力巨大
- 【投资理财】A股研发投入排行榜揭秘:这些公司的研发投入超过九
- 2018中国200所大学毕业生薪酬排行榜,你给母校拖后腿了吗?
- 2018年中国百强城市排行榜
- 别瞎花钱!一张蔬果“抗氧化排行榜”,照着吃更年轻
- 新媒关注重庆刮起“智能风”:提振中国内陆城市发展潜力
- 莱州大风降温!便民信息免费发布8月22日
- 2018中国大学毕业生薪酬排行榜,看看你给母校拖后腿了没!