
互联网巨头加码新零售战略布局 四股迎机遇
傻大方提示您本文标题是:《互联网巨头加码新零售战略布局 四股迎机遇》。来源是证券之星。
互联网巨头加码新零售战略布局 四股迎机遇。战略布局|巨头|机遇|互联网|加码|新零售---
第1页:互联网巨头加码新零售战略布局 新零售价值链有望重塑 第2页:苏宁云商:入股万达商业,与商业地产合作进一步完善智慧零售布局 第3页:永辉超市:永辉拟投资家乐福,新零售下商超价值重估 第4页:家家悦深度报告:莫道胶东池水浅,化龙只在风云间 第5页:海澜之家:存货消化“辞旧”到位,品牌集团建设“迎新”完成!
互联网巨头加码新零售战略布局 新零售价值链有望重塑
2月23日晚间,步步高发布公告称,公司与林芝腾讯于2018年2月14日签署《关于步步高商业连锁股份有限公司之股份转让协议》,公司以17.11 元/股的价格转让公司股份5183.42万股,占总股本的6%,总价为人民币 8.87亿元。
同时,公司还与京东邦能于2018年2月14日签署《关于步步高商业连锁股份有限公司之股份转让协议》,公司同样以17.11 元/股的价格转让公司股份4319.52万股,占公司总股本的5%,涉资7.39亿元。
而在此前不久,海澜之家也曾公告,公司拟以10.48元/股的价格转让23854.96万股,占总股本的5.31%。如今的腾讯,在两个月内已先后入股永辉、家乐福、万达商业、步步高、海澜之家,这一阵营逐渐不逊于阿里从2014年开始建立的由银泰、百联、三江购物、高鑫零售等组成的实业帝国。
新零售价值链有望重塑
对于此次腾讯入股步步高,平安证券分析师耿祥龙点评认为,步步高和腾讯以共同发展“智慧零售”为愿景,双方将在构建新能力、构筑“数字化”运营体系、最终营造新生态等领域开展深入合作,实现零售行业的价值链重塑。
永辉具有优质的生鲜供应链运营能力和完善的全国化物流体系,综合竞争优势突出,未来将加速成长为科技零售企业。
东吴证券此前表示,2017年以来阿里、腾讯在零售领域布局连连,其中阿里先后参股联华超市、新华都、高鑫零售等线下超市龙头,腾讯则参股永辉超市、家乐福中国、步步高、海澜之家等,持续扩充其在线下零售方面的资源版图。阿里、腾讯两大巨头拥有海量流量及数据,可以为线下零售企业完成引流、数据分析、精准营销,通过线上线下打通为后者争取更多销售机会;而后者则利用自身的成熟的零售渠道网络、广泛的线下消费者覆盖、高效的供应链及物流体系为巨头提供流量的“载体”,让用户群体得以留存甚至不断扩张。
东吴证券建议关注超市板块龙头及资源禀赋优、估值有优势标的。看好线下超市区域扩张及与线上合作带来的新机会。零售行业连横加剧,龙头开启扩张之路,输出供应链、技术、管理能力,开启跨区域、多业态、线上线下一体化拓展之路。建议关注超市板块龙头永辉超市,区域性超市资源禀赋优者家家悦、步步高、鄂武商等。
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词

上一页1
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
苏宁易购(个股资料操作策略盘中直播独家诊股)
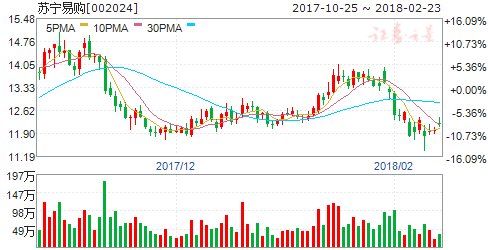
苏宁云商:入股万达商业,与商业地产合作进一步完善智慧零售布局
苏宁云商 002024
研究机构:光大证券 分析师:唐佳睿 撰写日期:2018-01-31
公司公告拟出资人民币95亿元或等值港币购买万达商业3.91%股份。
1月29日晚,公司公告与大连万达集团、万达商业签署《关于大连万达商业地产股份有限公司之战略合作协议》,公司或指定的子公司计划出资人民币95亿元或等值港币,购买万达商业约3.91%股份。此外公司还公告所设立的产业并购基金苏宁润东新消费基金已完成工商设立登记手续并取得了《营业执照》,公司于1月29日向该基金支付了首期出资款2亿元。
公司将在专业店运营、苏宁易购广场等多业务层面与万达合作。
万达商业是万达集团旗下核心企业,截至2017年底持有已开业商业面积3151万平方米,在中国开业万达广场235个,年客流量31.9亿人次。
本次在资本合作的基础上,还将在业务层面进一步深化合作:1、在专业店经营方面,电器 3C 领域,所有的万达广场将苏宁易购电器3C 专业店作为首选商业合作伙伴;生鲜快消、母婴用品领域,万达将在满足苏宁的连锁发展规划基础上确保提供足够数量的优质门店。2、万达将每年协助定制一定数量的苏宁易购广场,从选址、建设、商户招商和广场联合运营等方面,降低开发成本、加快开发速度及提升运营效率。3、双方还将在金融服务、会员数据、仓储物流、物资采购等业务领域开展全面合作。
与商业地产合作有利于公司进一步完善智慧零售网络布局。
本次认购完成后,公司与万达在商业运营领域进一步强化了战略合作伙伴关系。公司积极推进智慧零售大开发战略,与全国各类商业地产和运营公司开展业务合作。作为全国领先的商业运营管理商,万达商业拥有完善的商业广场物业资源以及丰富的品牌商户资源,具有较大的线下入口价值,而公司有丰富的零售业态以及庞大的物业资源需求,双方的合作能够加快公司线下专业店面以及苏宁易购广场多业态店面的布局,进一步完善苏宁智慧零售网络布局。
维持盈利预测,维持买入评级。
我们维持对公司2017-2019年EPS 的预测,分别为0.45/0.10/0.10元,维持买入评级。
风险提示:
一线城市地产行业景气度下降,居民消费需求增速未达预期。
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
上一页12
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
永辉超市(个股资料操作策略盘中直播独家诊股)
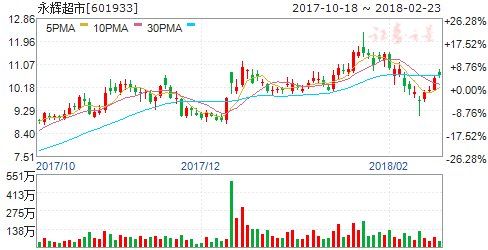
永辉超市:永辉拟投资家乐福,新零售下商超价值重估
永辉超市 601933
研究机构:国联证券 分析师:钱建 撰写日期:2018-01-29
股票回购完成,股权激励推动公司增长
公司于2017年12月18日通过了《关于回购公司股份的议案》,此次股票回购的完成将推动股权激励计划的进行。此次股权激励在公司和个人两个方面均有较高要求,在公司层面上解禁目标为三年年净利润增长不低于20%或营收增长不低于25%,而对于个人也有考核等级决定限售额度的要求。我们认为这或将推动公司在未来三年实现较高增速。
再下一城,拟投资家乐福扩大经营增长
若从公司门店布局来看,与家乐福合作或将扩充公司“T”字形布局。永辉超市以福建为起点沿海岸线布局浙江、江苏、上海并沿长江而上向内陆扩张。
通过持股中百、红旗连锁实现T字形布局。若能完成对我国主要零售商市占率达到3.3%的家乐福的投资,则将在进一步扩充公司T字形布局的同时增强全国布局,这或将促进公司经营增长。
给予“推荐”评级
公司作为国内商超龙头,在腾讯入股后加速在线上线下布局。预计2017-2019年公司EPS分别为0.19、0.24、0.30元,对应当前股价PE为60.96、47.91以及38.31倍,首次覆盖给予推荐评级。
风险提示
公司开店进度不及预期的风险,公司投资情况不及预期的风险。
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
上一页123
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
家家悦(个股资料操作策略盘中直播独家诊股)
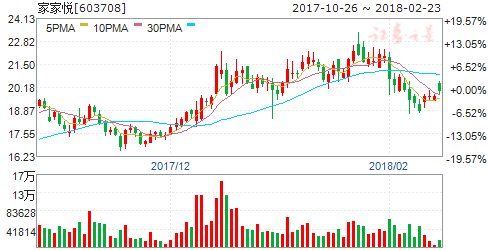
家家悦深度报告:莫道胶东池水浅,化龙只在风云间
家家悦 603708
研究机构:东兴证券 分析师:郑闵钢 撰写日期:2018-01-15
家家悦是山东连锁超市龙头,目前业务集中于胶东地区,具备极强区域壁垒。我们预计公司有望在两年时间内完成山东全省覆盖的布局。公司生鲜业务的盈利能力强,且营收占比高,是其业绩增长的保证。此外,持续改造及铺设的生活超市是未来估值提升的基石。
我们认为公司主要具备四大核心竞争力:
地缘壁垒优势:山东省内消费偏重“本土企业”,居民对于山东本地超市更具信赖感。家家悦在胶东半岛的区域优势是其业绩稳健增长的保证。
生鲜业务优势:西方国家超市生鲜购买超80%,而我国仅20%多,存在较大发展空间。逐步替代农贸市场的超市生鲜驱动行业业绩增长。家家悦生鲜业务占比超40%,且生鲜业务15.3%的毛利率也位列前茅。
发展策略优势:家家悦的生活超市以精细化生鲜、全实体体验为主。生活超市在食安角度优于外卖,依托后勤管理和门店布局,家家悦生活超市在未来具备与“新零售”相竞争的实力。
物流配送优势:公司物流配送能力强且物流体系完善,除5个生鲜物流中心外,拥有冷链物流车0.71辆/店。除“2.5小时到店”外,胶东核心门店可实现一日双配送。
盈利预测与估值:
按照2018年新开100家店、两年覆盖山东全省推算,我们预计到2019年,公司总门店数有望接近900家。
预计公司17至19年营业收入增速6%,11.5%和16.4%,净利润增速22.4%,15.2%和16.9%。对应EPS为0.66元、0.76元和0.89元,对应PE为32.94倍、28.61倍和24.43倍。综合绝对估值法和相对估值法,我们给予公司26.5元目标价,首次覆盖给予“推荐”评级。
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
上一页1234
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
海澜之家(个股资料操作策略盘中直播独家诊股)
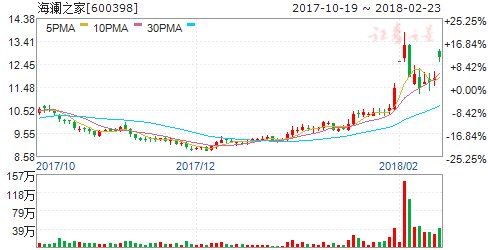
海澜之家 600398
研究机构:申万宏源 分析师:王立平 撰写日期:2018-01-15
公司是国内服装行业龙头,具备高分红属性的消费品白马。1)公司是市占率领先的服装行业龙头。2016年实现营业收入170亿元,旗下海澜之家主品牌终端零售额在国内服装市场占有率达1.4%,位于行业首位。2)17年小幅增长,盈利能力稳定。2017年前三季度,公司实现收入124.8亿元,归母净利润25.1亿元,同比增长3.4%、4.3%。公司盈利能力保持较高水平,前三季度净利率为20.1%。3)长期维持高分红比例。公司上市四年来累计现金分红高达62.5亿元,其中2016年现金分红22亿元,分红比例达70%,股息率达到4.8%。预计公司未来经营稳健,有望长期保持高分红比例,具备优质龙头白马属性。
存货消化逐步到位,看好男装主品牌销售回暖在即。1)16Q1起公司进入控制库存阶段,影响销售增长放缓。15Q4公司因天气影响、股灾影响,终端零售增长放缓,出现存货积压。公司为保障供应商赊购产品的售罄率,新品备货计划预期较为保守,16Q1-17Q3期间进货金额持续零增长或负增长,引起的缺货、断码、上新较少等因素再度影响终端销售增长。2)17Q3多项指标验证公司存货消化逐步到位:三季报公司账上存货规模90亿元,较16年同期降低4.4亿元;库龄结构中一年内的存货占比达到71%,较中报时期60%占比显著提升;三季报资产减值损失为3345万元,较前两个季度明显减少见底明显。3)看好公司调整到位后迎来业绩回暖。17Q3公司赊购产品的两季售罄率达到82%,测算得到供应商赊购模式的毛利率已达25.2%;一季售罄率达到70%,较去年同期提升11pct,售罄情况处于非常景气水平。同期公司买断产品采购金额大幅上升,我们认为公司对未来销售预期将更加乐观,加大秋冬装产品备货有望进一步带动销售增速回暖。
全面发力新兴渠道,积极推动品类拓展,多品牌管理集团逐渐成型推动长期成长。1)积极拥抱新零售渠道,海外拓展同步布局。公司8月底与天猫新零售签署战略合作,结合可转债方案推动5500家门店全面向“智慧门店”升级,公司主品牌“双十一”发力,以4.1亿元的销售位列男装第一,同比增长331%;9月加强与万达合作,强强联合进一步拓展购物中心渠道;2017年7月马来西亚首店开业,开拓全球市场步伐积极;2)女装品牌持续高增长。17年前三季度爱居兔品牌收入增长77%,Q3门店数量新增至921家,渠道扩张与店效增长双重推动业绩发力,国民女装品牌日趋成熟。3)新品类品牌积极扩张加大覆盖面。副牌HLAJEANS定位年轻潮牌,8月推出以来线下门店已超十家开业;家居生活馆海澜优选引领生活新风潮,打造中国版“无印良品”;12月推出3-14岁童装副牌爱居兔KIDs,48家门店同步开业全面开花。4)外延投资全面布局。10月初拟以自有资金6.6亿元受让英氏婴童44%的股权,8月公司拟以自有资金认购本土快时尚品牌UR不超过10%股权,相互协同借力发展,提高公司在细分市场的覆盖力度。
公司作为服装消费白马龙头,多年保持高分红比例,多品牌管理集团建设初见成效,业绩稳健估值低,维持“买入”评级。公司积极推动旗下品牌年轻化、多样化发展,稳扎稳打布局渠道建设,存货逐步消化到位,销售有望回暖。我们维持原盈利预测,并新增2020年盈利预测,预计17-20年EPS分别为0.73/0.82/0.92/1.01元,对应PE分别为13.2/11.9/10.6/9.6倍。考虑同行业可比公司估值,给予公司2018年16倍PE,目标价为13.1元,较当前股价有35%空间,维持“买入”评级!
战略布局|巨头|机遇|互联网|加码|新零售---傻大方小编总结的关键词
- Bigbang十周年演唱会中字 高清百度云
- 求《这一定不是我写的文》百度云,谢谢
- 在,百度就知道,提出的问题,得到的回答,哭笑不得,
- 2016年向国旗敬礼活动怎样登陆
- SpaceX公司发射西班牙对地观测卫星和首批两颗演示型互联网卫星
- 求《美国犯罪故事》百度云资源!
- chrome 主页被hao123篡改怎么办
- 打架吧鬼神百度云(要钱勿扰)
- 流盟怎么注册
- 九州天空城,w-两个世界百度云全集