
余额宝又“中”一枪!这次是绝杀……
傻大方提示您本文标题是:《余额宝又“中”一枪!这次是绝杀……》。来源是知牛财经。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
绝杀|货币基金|净值|面值|余成|余额宝---傻大方小编总结的关键词

周五,金融市场传出来的一个重大消息,说未来针对「货币基金和短期理财」会有重大调整,要限制规模和管理价格了,同时还要对货币基金T+0快速赎回的业务调整!
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
也就是说,不仅仅是余额宝,所有的“宝宝”都将面临全面更严的监管,而余额宝们最后的优势——快速赎回也有可能被剥夺!
监管面临重大变革!
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
绝杀|货币基金|净值|面值|余成|余额宝---傻大方小编总结的关键词

这次的会议说是“闭门会议”,所以很多人还不知道,只是作为一个风向标,未来很有可能会这样做。至于这些监管层们昨天“偷偷摸摸”地讨论了什么,我简单跟大家说说:
一、未来资管新规公布后,所有的理财型基金按照颁布的时间点,规模只能减少,不能增加。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
这一条意味着,未来好产品很可能要限时限量发售了,跟现在余额宝的“下场”有点像:每早九点准时抢,抢不到的只能等到第二天、第三、四……总之,以后大家要想赚钱,可都得拼手速、拼网速地抢了
二、短期理财基金不再沿用摊余成本法,一律都是净值型产品。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
不经常混迹金融圈的,可能不大理解这句话是啥意思,特别是“摊余成本”?
说到摊余成本,大家拆解字面理解就行,说白了就是平摊余下的成本。
举个例子:
某个企业为了募集资金,发行了一种债券,面值1200元,期限是5年。但是没人买。后来企业决定折价卖,将面值调整为1000元。果然,有人贪便宜买了。但是在企业心中,债券的面值还是1200元。你认为多赚的200元会分摊到余下的四年里,企业分4年再收回来,最后企业还是能收到1200元。
“净值”这个概念就很好理解啦,就是产品的面值。净值类产品会跟随市场波动,每天的收益会随着净值的变化涨或跌。
简单地说,如果理财类基金用摊余成本计息的话,大家还能得到一个较固定、直观的收益率(比如7日年化收益率、万份收益之类的)。但如果用净值法计算收益的话,有时很可能会一天赚到了平日在余额宝里4个月都赚不到的钱,但也有可能会出现一天亏损了不少钱。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
改用净值型产品的结果就是以后短期理财基金很可能会遭人嫌弃。特别是大多数的保守投资者就很可能不会再选择短期理财基金了。
而影响最深的应该就是大佬们讨论的第三条了!
三、会对货币基金T+0快速赎回的业务调整。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
货币基金目前的交易时间是T+0,你在余额宝里的资金基本就是随时支出,但实际情况中,余额宝将你的资金进行投资往往有一定的限制,它是怎么做到的?
如果要满足随时支取,那余额宝方面必然提前预留足够的资金,可问题是按照目前的流量,每日客户的提款规模可能达到几百亿,余额宝会预留出那么多的钱吗?
应该不会,更可能的做法是几家银行授信。比如A要提款1万,可A的投资期限要两天才到,那么银行1可能给余额宝借钱,打款1万到A在银行2的账户,两天后,余额宝将A的投资资产续回,偿还银行借款。
根据监管大佬们的讨论,很有可能后续会对货基“下手”。减少银行给余额宝等货币基金的授信!
未来货币基金最大的优势——“灵活”很可能就会丧失了,因为在后期,货币基金单日单账户快速赎回的额度很可能会大幅缩减。
而这并非仅仅停留在讨论的层面,之前已经传出过消息了:
绝杀|货币基金|净值|面值|余成|余额宝---傻大方小编总结的关键词
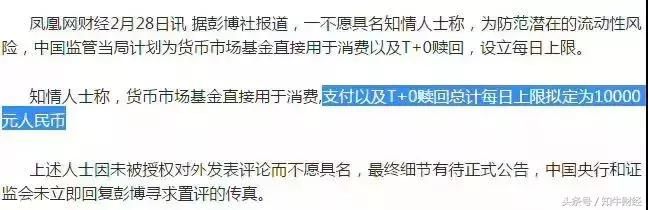
对于日常资金流动大的投资者来说,要是碰到这种调整,可能就得牺牲部分收益,将资产从货币基金转移成银行活期了。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
甚至余额宝最实用的消费功能也有可能会受到影响!
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
总之是未来这样的情况我们要适应:
购买余额宝等货币基金的难度会越来越大,操作也比以往更麻烦。
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
虽然无论怎样我们还是要感谢下余额宝,是它在推动利率市场化方面发挥了关键作用,是它提升了全社会的理财意识和观念,因为它银行不再躺着赚钱!
但是越来越多的迹象表明,余额宝时代正慢慢结束,至少高速发展的时候结束了,这个我们也必须认识到!
后余额宝时代,如何理财?
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
其是观察君认为,余额宝一直在限额已经不能放太多钱了,再加上收益也在下滑,完全可以把钱拿出来进行点别的投资。
而且大资管时代已经来了,不仅是银行理财在打破刚兑,P2P,货币基金也有打破刚兑的趋势,想要获得比较可观的收益,就要摆脱无脑理财模式。
绝杀|货币基金|净值|面值|余成|余额宝---傻大方小编总结的关键词
一、
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
基金定投余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
对大多数零钱理财者来说来说,与其把全部工资自动转存到余额宝里,还不如拿一部分出来参与指数基金定投。
结合当下我国慢牛的需求,我比较推荐大盘指数基金,比如代表中小板的中证500(510500)。
而通过每月定投,为的是降低风险,以达到用小部分钱去博取高收益的目的。
但基金是权益类资产,是有浮动盈亏的。如果你风险亏损的承受能力比较弱,可以减少这部分的资产配置。
二、固收类的P2P
余额宝又“中”一枪!这次是绝杀……。绝杀|货币基金|净值|面值|余成|余额宝---
P2P市场上的普遍的年化收益率在8%左右,比余额宝等货币基金高出了一倍。
而P2P随着行业的大洗牌,监管政策的落实,整个行业的风控都变得可控,缺点是你必须学会分析平台业务,找到靠谱、安全的P2P平台。
其实,对于大多数的零钱理财者,最合理的姿势就是——“货币基金+基金定投+P2P”,现在货币基金面临高层不断趋严的监管,可以适当考虑加大对其它两个渠道的投资!
- 别了GPS了,又一枪打响!
- 抢人!石家庄破限购突袭,河北限购放松打响第一枪?
- 假期余额不足,返厦路上怎样节省时间?
- 清明假期不平静!特朗普开了一枪,欧美股市大震荡,博鳌开会了,A股
- 余额宝们也能亏损了
- 全军出击奇怪君196 沙漠吉利服98K一枪爆头!
- 比华为更快!沉默的中兴打响第一枪!
- 国家打响拯救债务第一枪!千万不要沦为接盘侠!
- 反制清单吓崩美股!4月第一枪打响,基金加快调仓步伐!
- 资管新规打响第一枪!互联网"野蛮时代"终结,6月底非