
为啥不建议普通人买理财保险?
傻大方提示您本文标题是:《为啥不建议普通人买理财保险?》。来源是多多说钱。
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
1
多多一直说的:“不建议买含理财功能的保险!
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
”嘿嘿,多多给大家捋一捋思路:
如果出发点是赚钱,我们可以买保险理财
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
,相当于定/活期理财产品;如果出发点是保障,不建议买理财保险
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
,相当于两边都不靠的保险。看到区别了没,虽然都是保险公司开发的产品,但前者是理财产品,侧重的是理财,期限比较短,只要不提前退出基本就不会亏损,可以拿到预期的4-5%的收益。
后者是保险产品,本来是奔着买保障去的,不小心被安利了理财保险,说保障以外还会有钱赚,事实上保障额度低,这收益也很损!
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
比不上余额宝还占用了几十年的时间。2
我为啥不建议普通人买理财保险?
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
举个更为详细的例子,是上周一位读者朋友(35岁)给多多看过的一份理财保险规划书,大致是——
每年保费50000元,5年交,保障至106岁,保险责任如下:
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
①身故保障金:
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
290774元为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
②特别生存金:50000元/年
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
第5个保单周年日仍生存,给付累计保险费的20%
③生存保险金:4140元/年
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
第6个保单周年日起至身故,每年给付30%基本保险金额的生存保险金
④祝寿金:合计262500元
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
年满60周岁-66周岁的首个保单周年日,每年返还累计保险费的15%,合计返还累计保险费的105%。
乍一看,大家有什么感受?
每年5W,只需交5年,而第5年返还5W,相当于交4年,划算!?
有身故保障金,从第6年起每年还有钱返还,保障+收益,划算!?
那笔26W的祝寿金,比当初交的25W保费还多(1.05倍),划算!?
要是你这么想的话,那就忽略了多多之前一直强调的货币的时间价值
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
,现在的25W和30年后的25W可不是同一个概念为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
。如果前5年每年用50000投资到余额宝(假设不限购,年化收益率为4%),30年下来就有72W
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
了,所以每年返还的钱,其实玩的是数字游戏,是否划算还得细算一下。用IRR函数计算得出:
60岁去世收益率为3.0572%;
建议|保险|余额宝|普通人|收益---傻大方小编总结的关键词

活到67岁,收益率为4.6269%;
建议|保险|余额宝|普通人|收益---傻大方小编总结的关键词
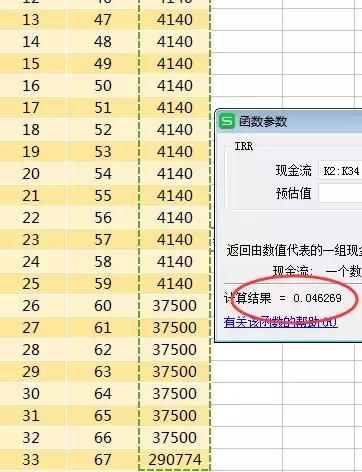
这往后收益率会越来越低,因为现金流都固定在4140,时间拖得更长。
活到80岁,收益率为4.179%;
活到90岁,收益率为3.9811%;
活到106岁,收益率为3.79%;
这收益其实很一般,而且寿命的长短一般情况下个人是无法控制的,你也不可能为了收益最大化就只活两年吧!(寿险规定2年内自杀不赔偿)
3
如何同时享受理财+保障的待遇?
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
如果你是这份保险的代理人,你有90%的可能性会说:虽然理财收益只有4%左右,但我们还有29W的身故保障金啊,既有保障又有收益,这余额宝能做得到吗?
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
是的,余额宝做不到,但余额宝+寿险这样的组合能做得到。
一份定期寿险,30岁男,保额30万,保障至80周岁,分20年缴,每年只需缴费3000
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
假设80岁的时候人还活着,那么总共交了6W的保费,定期寿险没有返还,所以这6W就没了。
貌似亏了?非也,别忘了我们还有余额宝的收益。
(别跟我抬杠说余额宝活不了50年,4%的收益还有很多可替代品供你选择,这里只是拿个大家熟悉的产品来做例子而已)
我们每年用4.7W买余额宝,买4年,第5年开始不再投入直接用这些本利继续买46年(到80岁),假设年化收益为4%,那么到期收益用货币时间价值计算器算出为:121W
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
减去买保险的6W,还有116W!
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
一份终身寿险,30岁男,保额30万,保障至106周岁,分20年缴,每年只需缴费5000
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
总共交了10W保费,身故的时候会收到30万保额。
我们每年用4.5W买余额宝,买4年,第5年开始不再投入直接用这些利本继续买72年(到106岁),假设年化收益为4%,那么到期收益用货币时间价值计算器算出收益为:321万
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
减去买保险的10W,加上肯定能拿到的30万身故保障金,就有341W!
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
这样的结果很多人都可能无法想象,其实这就是复利和时间的力量。
建议|保险|余额宝|普通人|收益---傻大方小编总结的关键词
爱因斯坦说过,复利是世界第八大奇迹
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
其实啊,我们总是忌讳把生老病死挂在嘴里,所以一些保险代理人就换一种方式,说每年返还多少钱,每个阶段给你送多少钱,听起来是很诱人的,但到底哪个更划算,你得学会算一下哦!
还有流动性也是要说一下的,提前退保会有很大的损失,但我们把理财和保险分开,理财那部分想不玩就不玩,流动性比返还型保险好太多了......
保障是有必要的,但不一定要把保障+理财合在一起,理财型保险更合适条件好的家庭,他们能接受4%的收益而且提前退保的可能性不大。
而普通家庭,每年交那么多钱买一份保险,要是不巧缺钱,提前退出,那就不值得了。
但如果不擅长理财,也没时间打理,倒也可以买,就当做是4%的强制性储蓄
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
吧!但如果你好好地跟着多多学理财,每年6%以上(跑赢通胀)基本没问题
为啥不建议普通人买理财保险?。建议|保险|余额宝|普通人|收益---
,6%在基金、股票、P2P等投资中也并不是什么稀缺收益,我们还有更大的收益空间,这不是更好么(≧?≦)?- 买房为啥不能用公积金?
- 你对南京食品安全有啥建议?赶紧来提
- 做了几十年装修,别以为我不懂房地产,有些建议你应该去听!
- 两市窄幅震荡 沪指涨0.23% 建议均衡配置
- 想租房?这5条真挚的建议让你终身受益!
- 女星产后迅速恢复火辣身材秘诀曝光!原来普通人也可以做到10天恢
- 周子豹:4.7非农之后黄金能否继续上涨?下周走势分析及操作建议
- 陈文暻:4.5黄金走势分析原油操作建议,非农前瞻分析
- 陈文暻:4.3黄金原油走势分析操作建议,贸易战非农风波再起
- 昨晚,小学老师夺冠《最强大脑》:清华状元做回普通人