
百货企业加快业态创新和机遇 六股有望率先发力
傻大方提示您本文标题是:《百货企业加快业态创新和机遇 六股有望率先发力》。来源是。
百货企业加快业态创新和机遇 六股有望率先发力。百货|机遇|企业|同比增长|天虹---
第1页:百货企业加快业态创新 第2页:新华百货:业绩符合预期,营收处于回暖阶段 第3页:王府井:首旅集团合并王府井东安,首旅集团壮大,不影响王府井经营 第4页:中百集团:业绩低于预期,门店改造、关店费用压力较大 第5页:苏宁云商:入股万达商业,与商业地产合作进一步完善智慧零售布局 第6页: 永辉超市:2017年业绩快报,业绩符合预期,展店加速和同店增长,单季营收增速持续提升 第7页:南京新百:拟收购dendreon进军细胞免疫领域,打造国内生物医疗和健康养老龙头企业
百货企业加快业态创新
随着新零售和消费升级崛起,百货重新迎来发展机遇。多家百货企业积极布局业态升级与转型,以新模式赢得发展。
业态创新
采访人员实地调查已转型为小型购物中心的天虹商场北京国展店发现,与此前的普通百货分层定位不同,该店聚集了多家面向儿童的娱乐、培训、购物门店,吸引了大批家庭顾客。
业绩快报显示,天虹股份2017年实现营业收入185.36亿元,同比增长7.31%;归属于上市公司股东的净利润7.18亿元,同比增长37.03%。天虹股份表示,在消费升级、技术发展的背景下,公司从数字化、体验式、供应链三个方面打造核心竞争力,发展适应市场需求的新型零售业态,内涵式发展和外延式扩张并举。
2017年以来,天虹股份进行大规模调整,在“一店一策”的模式下,业态创新逐渐落地。深圳天虹Discovery定位女性时尚,南昌天虹Cool+风格潮酷,包括深圳宝安天虹购物中心KidsRepublic亲子主题等成为天虹百货创新的典型业态。天虹股份总董事长高书林表示,业务重心将在购物中心、体验式超市和百货的转型升级以及新型便利店发展方面。为此,天虹股份设立了百货自营事业部、购物中心事业部、便利店事业部、超市事业部4个专业部门。
中信证券(17.94+1.82%)指出,天虹股份店龄及业态结构优化、供应链提效、费用有效管控是其主营业绩超预期的主要原因,作为百货业新零售转型先锋,精准化、智能化、场景化正推动公司综合竞争力提升。
理念提升
百货行业重新迎来发展机遇,高端商品及服务的需求日益增加,驱动以金银珠宝、化妆品和服装作为收入主要来源的百货行业逐步回暖。
银联数据显示,餐饮、娱乐、观影等组合业态,成为春节期间居民休闲娱乐的主要场所。部分地区百货企业春节期间销售增速在10%以上,远高于超市企业的增长率。方正证券指出,百货行业销售的主要商品服装、化妆品、黄金珠宝等品类景气度远高于超市品类中的食品粮油。
海通证券(11.08+0.18%)指出,外部竞争压力加大,技术加速发展,在资本的推动下,百货行业逐渐摆脱“二房东”模式,回归零售本质,着力提升消费体验。在此背景下,王府井百货积极布局购物中心和奥莱业态;银泰商业联手阿里构建全渠道、新业态、数字化积极实践新零售;中央商场以轻资产化模式加快新零售转型。
对于百货业的转型方向,专家指出,大型自持物业升级百货购物中心、转型城市奥莱、转租给家具卖场、扩容餐饮和生活零售业态等成为趋势。
招商证券(11.80+1.37%)指出,借鉴海外传统百货的发展经验,国内百货行业应及时改进运营管理模式,创新转型求得发展新方向。努力开发自有品牌,拓展线上、线下的双销售渠道,形成独特的竞争优势。同时,要以消费者为中心,实施顾客满意战略,实现顾客服务系统化和市场定位细分化。
百货|机遇|企业|同比增长|天虹---傻大方小编总结的关键词

上一页1
百货|机遇|企业|同比增长|天虹---傻大方小编总结的关键词
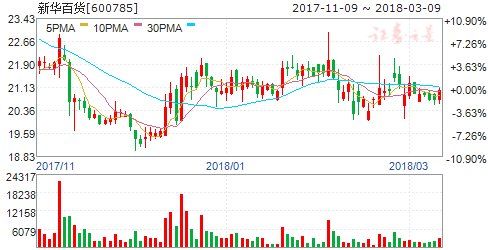
新华百货(个股资料操作策略盘中直播独家诊股)
新华百货:业绩符合预期,营收处于回暖阶段
新华百货 600785
研究机构:光大证券 分析师:唐佳睿 撰写日期:2017-10-20
公司1-3Q2017营收同比增长0.71%,归母净利润同比增长149.68%。
10月19日晚,公司公布2017年三季报,1-3Q2017实现营业收入54.34亿元,同比增长0.71%,实现归母净利润1.22亿元,折合成全面摊薄EPS为0.54元,同比增长149.68%,实现扣非归母净利润1.38亿元,同比增长96.61%,业绩符合预期。单季度拆分来看,公司3Q2017实现营业收入16.75亿元,同比增长1.71%,增幅小于2Q2017增长的6.19%。3Q2017实现归母净利润0.14亿元,同比增长24.89%。
公司1-3Q2017业绩大幅增长的主要原因是:1)业绩基数低,上年同期的归母净利润为0.49亿元,同比下降63.58%。2)营收增速由负转正,营收同比增长0.71%,上年同期的营收同比下降1.47%。3)综合毛利率为20.12%,较上年同期上升0.43个百分点,期间费用率为16.63%,较上年同期下降0.85个百分点。
综合毛利率上升0.43个百分点,期间费用率下降0.85个百分点。
2017年前3个季度,公司新开门店21家(其中百货1家,超市11家,电器店9家),关闭门店11家(其中百货1家,超市5家,电器店5家)。截至2017年9月底,公司共经营260家门店,其中百货店9家,超市店156家,电器店95家。分业态来看,公司百货商场/ 连锁超市/ 电器连锁的营业收入分别是13.80/ 28.22/ 12.20亿元,同比分别变化-5.57%/3.14%/ 3.53%。分地区来看,公司宁夏区内/ 宁夏区外的营业收入分别是49.14/ 5.20亿元,同比分别变化-0.03%/ 8.26%。
2017年前3个季度,公司综合毛利率为20.12%,较上年同期上升0.43个百分点。分业态来看,公司百货商场/ 连锁超市/ 电器连锁的毛利率分别是23.24%/ 19.03%/ 16.91%,较上年同期分别变化0.53/ 1.37/ -1.12个百分点。1-3Q2017公司期间费用率为16.63%,较上年同期下降0.85个百分点,其中,销售/ 管理/ 财务费用率分别为13.88%/ 2.26%/ 0.49%,较上年同期分别下降 0.24/ 0.50/ 0.11个百分点。
区域商业零售行业龙头,经营业态丰富。
公司作为宁夏地区最大的商业零售企业,已逐步形成立足宁夏、辐射全自治区及周边的连锁销售网络。公司的经营业态丰富,包括百货、超市和电器店。早期公司营收以百货为主,随着超市数量的增多,2014年后超市的营收已经超过百货。
维持盈利预测,维持“增持”评级。
我们认为公司是宁夏地区的商业龙头,经营业态丰富,营收处于逐步改善阶段。我们维持对公司2017-2019年全面摊薄 EPS 的预测,分别为0.59/ 0.67/ 0.74元,维持“增持”评级。
风险提示。
公司外延扩张未达预期,居民消费需求增速未达预期。
百货|机遇|企业|同比增长|天虹---傻大方小编总结的关键词
上一页12
百货|机遇|企业|同比增长|天虹---傻大方小编总结的关键词
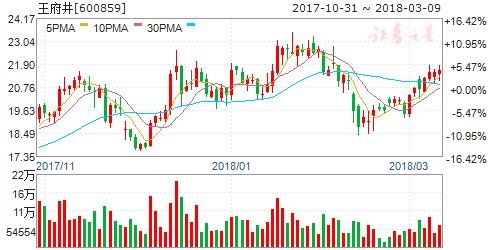
王府井(个股资料操作策略盘中直播独家诊股)
王府井 600859
研究机构:新时代证券 分析师:陈文倩 撰写日期:2018-02-07
实控人王府井东安被并入首旅集团不影响公司经营
经北京市委、市政府批准,北京市国资委决定对首旅集团与王府井东安实施合并重组,将王府井东安的国有资产无偿划转给首旅集团,王府井东安保留独立法人地位。本次无偿划转后,首旅集团持有王府井东安100%股权。王府井东安为公司的控股股东,目前持股26.73%。
依靠首旅集团大平台发挥王府井品牌优势
首旅集团旗下原持有首商股份37.79%股权,首旅酒店36.7%,全聚德42.67%三家上市公司股权,重组后首旅集团资产将超千亿。2018年改革开放40周年之际,此次重组是全面贯彻落实党的十九大精神,推动国有资本做强做优做大的具体实践,是全面深化国资国企改革的重要举措。有利于进一步充分发挥王府井品牌优势,更好地服从服务首都“四个中心”功能定位。
王府井北京零售国改标杆,国改持续推进中
王府井16年引进京国瑞基金、三胞投资和懿兆投资,符合国企混改发展方向。随后17年贝尔蒙特注入上市公司,解决集团内部同业竞争问题。17年8月吸收合并王府井国际,减少国资委与上市公司间的决策层级。而此次与首旅的合并,也并非毫无苗头,2016年4月,当首旅集团副董事长、总裁刘毅接任王府井董事长一职时,这一场国资系的人事调动,也被市场解读为北京百货零售业又一次重组的前奏,引发市场密切关注。
新董事长带来新气象新增业态带来增长新希望
新董事长履职为公司管理带来新气象。而公司引入合伙人制度对购物中心、奥莱、便利店等新增业态尝试管理团队持股,员工激励市场化。公司管理团队年轻化,且拥有较充足的人才储备,为公司后续经营扩展下沉提供支持。我们看好公司合伙人制度对公司管理团队的激励将释放公司更多活力,新增业态在年轻团队管理下贡献更高竞争力。我们预测公司17到19年EPS分别为1.12/1.21/1.29元,对应估值18/16/15,作为国内优质的全国性布局的百货企业,给予公司20x估值目标价24元。继续公司给予“强烈推荐”评级。
风险提示:消费需求回落,公司新增业态增速不达预期。
百货|机遇|企业|同比增长|天虹---傻大方小编总结的关键词
- 中国地区独角兽企业126家 总估值约4万亿元 众多“独角兽”是否货
- 企业亲子园成职工急需福利 “带娃上班”需破冰前行
- 中欧管理论坛 | 中国企业的转型升级之道
- 企业将享“一对一”对接服务
- 李克强同蒙古国总理会谈:加快发展战略对接落地 推动中蒙关
- 【天蓝智能冠名】固态电池竞争激烈?细数国内企业进度
- 天津首发手机版电子营业执照 企业办照“零跑腿”
- 园区8家企业入围福建省科技型企业备案名单
- 上市公司高管必修课:企业价值管理与投资 | 正在报名
- “百日行动”推动企业 建立集体协商制度