
锂电设备行业迎来发展良机 六股望腾飞在即
傻大方提示您本文标题是:《锂电设备行业迎来发展良机 六股望腾飞在即》。来源是。
锂电设备行业迎来发展良机 六股望腾飞在即。设备|良机|在即|迎来|泰坦|锂电---
第1页:受益动力电池优质产能替换 锂电设备行业迎来发展良机 第2页:先导智能:锂电设备收入略超预期,持续高成长可期 第3页: 赣锋锂业:以量补价保证未来盈利水平,下调盈利预测,维持买入评级!第4页:天赐材料:天赐材料业绩低点已现,锂电材料闭环初现 第5页: 猛狮科技:再扩产5Gwh高端锂电,布局NCA强化产业链 第6页:成飞集成:传统主业表现亮眼,锂电业务有望触底反弹 第7页:阳光电源:业绩略超预期,户用分布式光伏值得期待
受益动力电池优质产能替换 锂电设备行业迎来发展良机
2018年动力电池新增投资预计将保持在千亿元以上。业内人士认为,新能源汽车补贴政策将向高续航里程车辆、高能量密度电池倾斜,动力电池生产将继续由磷酸铁锂电池向三元材料电池转化,将带来新一轮的锂电设备生产企业扩产,相关公司将受益。
锂电设备迎来发展良机
国家863计划节能与新能源汽车重大项目总体专家组专家肖成伟向中国证券报采访人员透露,包括电池、系统、装备及材料等在内,2018年动力电池新增投资预计将保持在千亿元以上。
为了适应政策对电池高能量密度的要求,动力电池技术路线正在快速从磷酸铁锂向三元材料转化。目前,市场上磷酸铁锂电池和三元材料电池各自占据“半壁江山”。肖成伟预计,2018年三元材料电池的生产量将超过磷酸铁锂电池的生产量。
在优质产能替换的背景下,2018年国内锂电设备企业再次迎来了发展良机。中国证券报采访人员获悉,锂电设备生产厂家今年普遍不愁订单。截至目前,动力电池装机容量和新能源汽车销量均超预期,同时部分电池企业也开始招投标,落实设备订单。
行业集中将进一步提升
中国北方车辆研究所动力电池实验室主任王子冬曾公开表示,2016年动力电池配套企业数量约有240家,2017年这一数字约为96家,2018年动力电池配套企业将不足50家。
业内人士认为,锂电池行业的快速投产和产能集中度的提升,将进一步促进锂电设备行业整合力度的提升,未来预期锂电设备行业会进一步向龙头企业集中。锂电设备企业的横向整合,不仅能完善企业整线化设备生产布局,还能够提升其市场占有率并增强话语权。
目前,多家锂电设备龙头上市公司都受益于锂电产业高端化,并在该领域继续扩张布局。璞泰来3月7日发布重大资产重组继续停牌公告,公司拟收购锂电设备制造公司。
先导智能是国内锂电自动化设备龙头企业,2017年实现营业收入21.77亿元,同比增长101.75%;实现净利润5.37亿元,同比增长84.93%。公司表示,锂电设备占收入比例为67.76%,为公司主要利润来源。报告期内公司并购了泰坦新动力,进一步驱动了锂电设备的增长。
先导智能表示,锂电池生产设备行业在未来3-5年还会高速发展,今后公司会继续加大对锂电池生产设备业务的投入。
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词

上一页1
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词
先导智能(个股资料操作策略盘中直播独家诊股)
先导智能:锂电设备收入略超预期,持续高成长可期
先导智能 300450
研究机构:国海证券 分析师:谭倩 撰写日期:2018-03-09
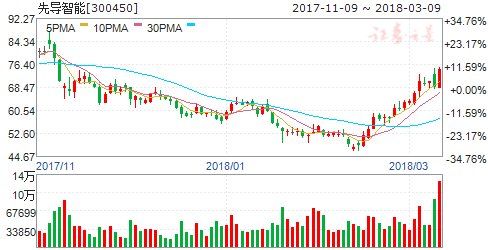
锂电设备收入略超预期,泰坦超额完成业绩承诺。泰坦新动力8月并表,对公司收入贡献约1.3亿元,净利润贡献约3300万元。公司锂电设备业务实现收入18.22亿元,同比增长149%,不考虑泰坦并表,本部锂电设备实现收入16.92亿元,同比增长约131%,略超此前市场预期。公司锂电设备毛利率达到39.45%,同比下降仅0.1个百分点,主要得益于公司优秀的成本管控。设备支出在动力电池成本端仅占约10%,设备端降价压力有限。泰坦新动力实现净利润1.22亿元,此前业绩承诺为2017-2019年的净利润分别不低于1.05、1.25和1.45亿元,实现超预期增长。
在手订单充足,客户开发、产能投放卓有成效。报告期内公司新增客户75家,同时实现了向松下小批量供货,产品获得海外龙头厂商认可。根据公司预收款项16.74亿元,存货17.85亿元(主要是发出商品)推测公司在手订单约50亿元,公司新的动力锂电池设备基地(一期)已经接近完全投产,完全投产后产能将新增15-20亿产值,产能的顺利投放将带动公司在手订单顺利转化。
与龙头企业深度合作,并入泰坦增加客户粘性。公司客户包括CATL、比亚迪、珠海银隆、松下等龙头动力电池企业,公司核心大客户CATL与其合资公司时代上汽到2020年规划产能合计达86Gwh,时代上汽一期规划18GWh产能,将在2018年底全面投产。近日,CATL成为大众集团MEB电动车项目平台国内唯一供应商,CATL董事长表示考虑在德国、匈牙利、波兰三国中选址建厂,为包括宝马在内的车企提供动力电池,产能扩张有望超预期。泰坦新动力与CATL、比亚迪、格力智能、湖北金泉、中航锂电等多家优质电池企业保持良好合作关系,泰坦新动力的并入有望增加客户粘性,实现协同效应。我们认为龙头企业扩产计划尤为确定,同时回款能力也明显优于同行,公司将持续受益于优质客户扩产。
从分段设备到整线供应,高端市场实现进口替代。中段设备约占整线价值30-40%,其中电芯卷绕成型是价值量最高、最为重要环节。中段设备卷绕机是公司传统优势业务,泰坦新动力在后段设备(整线价值30%)化成、分容、测试等环节拥有较强竞争力。公司并入泰坦新动力后,公司产品覆盖整线价值量的60-70%,报告期内公司新增高速双面涂布装备研发项目,未来公司将继续开发涂布机等前段设备,打造完整的锂电设备整线供应。锂电设备精度要求高,国产化率目前仅为不到50%。公司已经率先在卷绕机上逐步实现了进口替代,产品性能比肩日韩产品且价格便宜约10%,在国内中高端市场占有率达到50%。为配合动力电池产品升级,锂电设备更新迭代提速,更新换代寿命仅为2-3年,国产锂电设备在交货期、成本、售后服务等方面相比于日韩设备更有优势,进口替代的机会已经形成。
股权激励绑定核心人员利益,业绩解锁条件彰显管理层信心。公司公布拟向核心管理、技术骨干218人授予限制性股票200.25万股,业绩解锁条件为以2017年净利润为基数,2018-2021年净利润分别不低于50%、100%、150%、200%。公司本次股权激励覆盖的人员均是公司管理核心、技术骨干,股权激励方案的适时推出有利于团队的稳定。以业绩解锁条件测算,2017-2021年净利润CAGR将达到32%。
盈利预测和投资评级:我们持续看好锂电设备行业的高景气以及公司的龙头地位,并购泰坦新动力后协同效应体现。预计2018-2020年的EPS分别为2.28元,3.09元,4.11元,对应的PE估值分别为31倍,23倍,17倍,维持“买入”评级。
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词
上一页12
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词
赣锋锂业(个股资料操作策略盘中直播独家诊股)
赣锋锂业 002460
研究机构:申万宏源 分析师:徐若旭 撰写日期:2018-03-01
2017年净利润14.58亿元。司2017年实现营业总收入43.83亿元,同比增长54.12% ,实现归属于上市公司股东的净利润为14.58亿元,同比增长213.95%,净利润在三季报给出的业绩指引中间位置(13.2亿-15.6亿),对应四季度单季度净利润4.54亿元。2017年业绩增长主要原因一是RIM 锂矿开始供应降低公司综合成本,二是新产能投产及需求上升公司产品产销量明显提高。
公司产品产销量:我们预计2017-2019年公司产品销量折合碳酸锂当量分别为3.5万吨、6万吨、8.4万吨。公司产品产销量增长主要来自新增产能贡献。扩产项目1:原2万吨氢氧化锂项目(现初步调整为1万吨碳酸锂+1万吨氢氧化锂)已经建成,处于生产调试阶段,预计今年4-5月开始正式生产;扩产项目2:宁都1.5万吨电池级碳酸锂+2500吨工业级碳酸锂项目预计今年三季度建成投产。
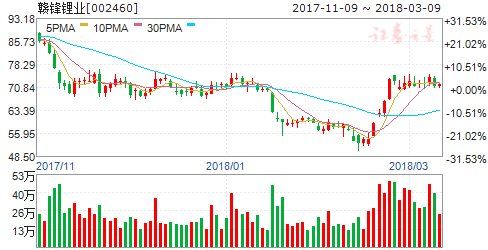
预计2018年锂价格前高后低,全年电池级碳酸锂均价预计与2017年持平为15万元/吨(含税价)。由于新能源补贴退坡对商用车及能量密度较低的车型影响最大,因此磷酸铁锂电池车型三四五月预计将迎来一波抢装,同时中游去库存结束后开工率回升,需求端将环比改善。同时锂供给端三四月没有大量新增供给,供需错配预计三四月碳酸锂价格将强势,价格将至少企稳,甚至有可能出现上涨。到了6月,随着新补贴政策正式施行,新能源汽车销量预计将出现明显下滑,锂需求端边际向下,同时赣锋、国内盐湖等供给端开始出现增量,预计锂价格6月份开始将较弱!下调盈利预测,维持买入评级。我们预计2017-2019年电池级碳酸锂含税均价分别为15万元/吨、15万元/吨、12万元/吨,其他锂产品价格均与电池级碳酸锂价格同向变动,我们预计2017-2019年公司锂产品销量折合碳酸锂当量分别为3.5万吨、6万吨、8.4万吨,根据以上判断我们下调公司盈利预测,2017年归母净利润分别14.58亿元(原预测为15.1亿元)、2018-2019年归母净利润为23亿元、26.06亿元(原预测为26.5亿、32亿),净利润增速分别为214%、58%、13%,对应2017-2019年PE 分别为36倍、23倍、20倍。考虑到公司作为全球最大锂盐加工龙头,以量补价保证未来盈利水平,维持买入评级。
风险提示:全球锂盐供给增长超预期,新能源汽车销量低于预期。
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词
上一页123
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词
天赐材料(个股资料操作策略盘中直播独家诊股)
天赐材料:天赐材料业绩低点已现,锂电材料闭环初现
天赐材料 002709
研究机构:东吴证券 分析师:曾朵红 撰写日期:2018-03-07
17年净利润3.05亿,略低于市场预期:公司2017年业绩快报全年实现营收20.57亿,同比增长11.98%;营业利润3.59亿,同比下滑21.3%;利润总额3.59亿,同比下滑22.77%;归母净利润3.05亿,同比下滑23%,处于公司业绩预告下限,略低于预期。
四季度非经常性损益增加,影响单季利润:单季度看,四季度实现营业收入5.24亿,同比增长6.56%,环比下滑三季度下滑12.5%;实现归母净利润2725万,同比下滑65.8%,环比下滑73%。四季度净利率水平为5.2%,同环比均下降11-12个百分点。主要由于四季度公司关闭东莞工厂以及计提中科利星商誉减值损失、坏账减值损失等造成资产减值损失增加,故而四季度利润同环比大幅下滑。
17年电解液出货量近50%增长,但六氟价格下滑影响利润,18年价格基本见底,出货量将保持50%以上增长:2017年公司电解液出货量近3万吨,同比增长近50%,四季度出货量预计8000-9000吨,环比三季度略有下滑;电解液价格一季度为高点,均价7万/吨,二季度开始下滑,年底调整至4.5万/吨左右。18年一季度价格环比四季度有10%左右下滑,三元电解液稳定在4万+/吨,磷酸铁锂电解液3万+/吨,预计出货量7000-8000吨,环比略微下滑,同比大幅增长70%以上(1Q17为4000吨),以量补价,业绩同比有望微增。同时公司液体六氟产能将在一季度末扩产,液体六氟更具备成本优势,有利于提高公司盈利水平。全年预计公司电解液出货量4.5万吨以上,增长50%,锁定国内大客户(CATL+国轩高科等),同时拓展海外客户,如LG。
17年日化产品受原料涨价影响,毛利率下滑,目前已有所回升且结构升级,18年利润将回升:2017年营业收入保持20%左右增长,由于原材料涨价,前三季度毛利率下滑10个点左右,但四季度已经有回升,且公司产品结构升级,毛利率回升至28%左右。我们判断2018年公司日化产品营收保持30%左右增速,且毛利率水平继续回升,预计18年日化净利润有望回升增长至1亿。
公司锂电材料闭环初步形成,上游原材料及正极材料进展顺利,预计18年将贡献近1亿利润:公司虽转让容汇锂业12.22%股权,但仍持有九江容汇30%股权,且九江容汇0.8万碳酸锂及0.8万氢氧化锂产能将陆续释放;同时公司参股云锂,具备1万吨碳酸锂加工产能,我们判断碳酸锂上半年依然可维持15万/吨以上,仍可为公司贡献可观投资收益。与此同时,公司已具备1万吨氢氟酸产能,除了自供也对外销售,预计今年可贡献2000万利润。正极材料2017年出货量2000吨,基本实现盈亏平衡,预计18年出货量7000吨。同时一季度末公司3万吨磷酸铁产能将释放,预计出货量可达1万吨,自用7000吨,我们预计磷酸铁锂及磷酸铁有望贡献3000万利润。
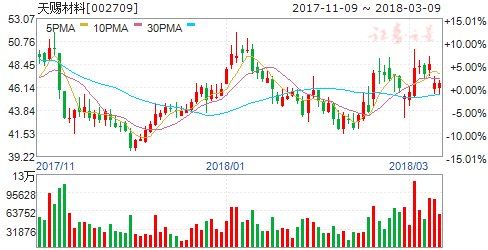
投资建议:公司为电解液及六氟磷酸锂龙头企业,18年预计依然可占CATL需求的60%以上,出货量预计可保持50%增长,达到4.5万吨,且公司后续新型锂盐、正极材料布局等值得期待。我们预计2017-2019年归属母公司股东净利润为3.05亿、8.53亿(包括3亿+非经常性收益)、7.03亿元,EPS为0.9/2.51/2.07元,同比增长-23%/179/-18%。给以目标价55元,对应2018年22倍PE,维持“买入”评级。
设备|良机|在即|迎来|泰坦|锂电---傻大方小编总结的关键词
- 中国墙布行业首次受邀出席“美中房地产业高峰论坛”
- 冰洗行业如何加持黑科技,苏宁给出了最优解
- 智能冰箱销售占比突破35%, 家电巨头苏宁领跑行业
- 思科网络设备漏洞波及国内,中奖后屏幕竟会出现美国国旗
- 新手投资P2P需要注意这4点?
- 美媒:麻省理工学院研究能“听到”无声之言的设备
- 杀入广告字行业的3D打印,为什么没掀起波澜?
- 14家GIS、HGIS设备厂家!南网最新审查通过合格供应商名单
- 贸易战?先看看美国从中国进口了哪些电气设备?
- 一切行业都是互联网行业,连这个最冷门的行业也被互联网攻破了