
养老:社保、房子、和孩子到底哪个更可靠?
傻大方提示您本文标题是:《养老:社保、房子、和孩子到底哪个更可靠?》。来源是。
养老:社保、房子、和孩子到底哪个更可靠?。养老|房子|孩子|养老金|以房养老|社保---
养老|房子|孩子|养老金|以房养老|社保---傻大方小编总结的关键词

现如今人均寿命不断延长,保守估计到2030年,我们的平均寿命很可能会达到95岁,如果我们还想在退休后过上有品质的生活,就得准备一大笔钱!那这笔钱从哪儿来呢?
估计很多小伙伴都会想到社保!毕竟每个月都会从我们的工资里扣钱,到退休应该也差不多够养老了吧?
真的是这样吗?
一、养老金只能满足基本生活需求
我们先一起看看普通的企业员工退休后的养老金吧。
这个养老金呢,实际上包含两部分,一部分是国家帮我们缴纳的基础养老金,一部分是自己缴纳的个人养老金,具体的计算方法有点复杂,不同地区的规定也不一样。小旺可以带你们看一下我身边朋友的实际情况。
我的这位朋友叫小强,生活在北京,今年30岁,工作了5年,每月税前工资15000元。他现在每月的开销包括了房租3000块,日常支出4500,每月结余3000块,平时把结余的钱攒一攒,还能给自己买个iPhoneX啊,或者偶尔出国转一转。
但按照他缴纳的社保来算,等到65岁退休,即使考虑到未来工资的增幅,他退休后每个月能领到的养老金,折算成现在的购买力,也就只有3320元,还不够满足日常支出的。
这样看,如果小强退休后只靠社保养老的话,生活会变得非常拮据,更别说追求品质了。但像他这种情况,其实是非常普遍的,因为社保养老金仅能帮我们维持基本的生活保障。
另外不得不提的是,我们国家正在步入老龄化社会,养老金支付的压力也越来越大了。2016年人力资源和社会保障部部长就曾说:我国的养老保险是“代际赡养”,就是现在工作的人要养退下来的人;而养老金的赡养比正在逐步降低,已由3.3:1降到2.9:1,也就是说,从过去3.3个人养一个老人变成现在的2.9个人养一个老人。
这对我们的养老金又有什么影响呢?举例来说,如果把养老金比作一个蓄水池,养老金结余就像池里的水,一条水管流进来,一条水管流出去。现在流进来的是70后、80后、90后缴纳的社保,流出的是50后、60后的老人领取的养老金。所以呢,未来当80后、90后的人需要领取养老金时,由于人口老龄化加剧,流进来的水太少,流出去的水更多,那未来养老金的支付压力也就会越来越大。
说到这里,可能已经有小伙伴忍不住要说,其实我早就知道光靠社保不行,已经考虑了其他方式,比如购买商业养老保险啊,结婚生子靠养儿防老啊,靠房子养老啊,等等。
养老|房子|孩子|养老金|以房养老|社保---傻大方小编总结的关键词
那小旺就带大家来看看,这些养老方式靠谱吗?
二、其他养老方式存在的不足
1、商业保险
先来说说商业养老保险吧。小旺想告诉大家的是,商业养老保险的作用重在保障,可以保证我们老了以后每年能领到一定的金额的生活费,不过对于想过上有品质的退休生活来说,还是有些不足,主要是因为:
一是资金领取不够灵活,通常商业养老保险的领取都有金额和年龄的限制。如果中途退保,不但手续麻烦,还可能需要很高的手续费。二是它的收益也很低。目前市场上常见的商业养老保险的保本收益率约为年化收益率3%。考虑通货膨胀率的话,仅仅依靠商业养老保险要做到财富增值也是十分困难的。
2、养儿防老
还有小伙伴会说,那我结婚生子,靠养儿防老呢?
咱们抛去情感因素不谈,就来看看客观因素吧。现在,我们国家的家庭结构已经在向 “4-2-1”结构发展,这个结构就是指家里有4位长辈,还有一对年轻的夫妻和1个需要养育的孩子。在这种家庭模式下,夹在中间的年轻人压力特别大,在照顾老人时很可能会出现心有余而力不足的情况。所以这种方式也面临着年轻人赡养能力不充足的问题。
其实小旺也觉得养儿防老有点不切实际。就想想咱们现在二三十岁,而爸妈呢都处于退休前后的年龄,可现在又有多少人能定期给爸妈寄生活费呢?还有买房时,是不是跟父母要钱来凑首付呢?所以这么一看,完全依靠子女来养老的话,真是不太可行。
养老|房子|孩子|养老金|以房养老|社保---傻大方小编总结的关键词
3、以房养老
那有小伙伴会说,孩子靠不住,我还有房子,可以以房养老啊。
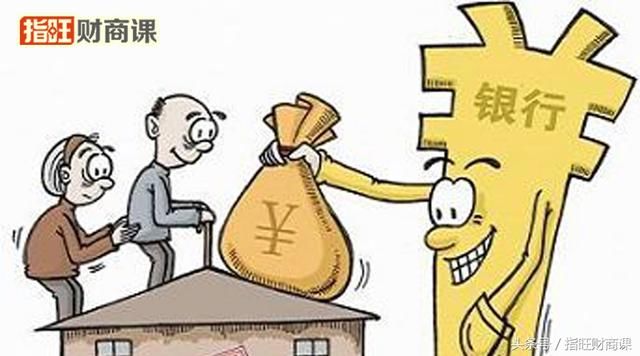
其实以房养老在国外已有实践,小旺就来说说现在咱们国家正在试行的“以房养老”的模式吧,这种模式是将房子抵押给保险公司,由保险公司给老人支付养老金,老人去世后,保险公司再收回房屋进行拍卖。
从2014年到现在,这个模式已经扩展到南京、苏州、大连等地,但是截止到2017年12月,三年下来承包的客户只有83户。
为什么会出现这种情况呢?
其实很好理解。首先是房屋产权的问题,我国住宅房屋的产权一般是70年,而产权到期后存在未知的风险,再考虑到房子的折旧程度以及房价的不确定性,所以金融机构开展这项业务的意愿并不强;另外呢,受传统观念影响,把房屋抵押给银行或保险公司,老人和子女往往不乐意。最后,现在以房养老的相关法律政策并不健全,相信大家在网上也看到新闻,说有的老人被忽悠投资“以房养老”骗局,结果造成房财两空的局面。可见,就目前来看,以房养老还不是一个好方法。
- 2018社保改革事业单位新变化,这类人未来权益待遇大大提升!
- 房价回落,可以卖300万的房子最后卖了249 万,51万就这样没了
- 退休后,养老保险可以不交,但这个一定要交!
- 2018年养老金上涨,这三类退休人员有福了,千万别不在意
- 买对房子,你会少奋斗十年,大家赞同吗?
- 夫妻二人炒房子,房贷1700万没有压力,房价是这样给炒上去的
- 2018年养老金并轨,编制人员告别免缴养老金时代,工人养老金提升
- 努力要引进百万人才的海南,人们排长队为了户口、补贴、房子
- 农民有福了!今年起,4类房子平均能补6万,4类农民盖房不用花钱
- 二胎压力大?教你解决四口之家房子不够住问题