
长租公寓出现4+1的新格局,你真的看懂了吗?
傻大方小编提示您本文标题是:长租公寓出现4+1的新格局,你真的看懂了吗?。来源是。
长租公寓出现4+1的新格局,你真的看懂了吗?。公寓|房企|中介|新格局|集中式|b2c---
在几年之前,租房市场仍旧是以个人房东和个人二房东为主,但 2015 年至今,大量资金、企业进入长租公寓领域,促使长租公寓数量不断提升。并在政策的扶持、市场风向的转变、传统房企转型等因素的影响下,长租公寓市场出现了「4+1」的新格局。
目前长租公寓主要以 B 端企业牵头,批量租赁零散 or 集中的房源,经过改造后向 C 端用户出租的运营模式为主,所以「4+1」的新格局主要就是由 B 端企业的属性决定的,它们分别是创业系、中介系、酒店系、房企系和国家队。
公寓|房企|中介|新格局|集中式|b2c---
创业系
大量的创业类公寓企业借政策东风大力发展以O2O为代表模式的公寓类业务,也是最早试水长租公寓企业,涵盖分布式长租公寓与集中式长租公寓。这种背景的长租公寓企业经营思路和方式灵活,通常专注于长租公寓产业的一个细分领域,运营中采用 C2B2C 模式,企业从房东手中租赁房源,经过标准化装修后面向用户出租,并为其提供管家、保洁等增值服务。其中包括魔方公寓、寓见、新派、青客、水滴公寓、伊家公寓等。
善用资源、善用互联网、灵活创新的能力是创业类公寓企业的一大优势,但是除了有资本护航的顶部品牌,创业系公寓品牌在资源端和资金端明显后劲不足。
公寓|房企|中介|新格局|集中式|b2c---
中介系
中介系公寓企业掌握着海量的客户资源和交易信息,靠近出租方和承租方最近,很容易将房源和客源的精准流量入口转化为企业自身所用,因此能够成为公寓数量最多,服务最多客户的公寓企业,代表平台有:爱上租、自如(链家旗下)、相寓公寓(我爱我家旗下)、红璞公寓(世联行旗下)。
中介系公寓企业涵盖了长租、短租,分散式、集中式等租房全生态,在细分市场的拓展无论是宽度还是深度都走在了行业前面,但是传统二房东模式挖掘城市当中的存量房价值洼地已经愈发艰难,靠赚差价的模式将会越来越难。另外,中介系公寓企业还面临“N+1”模式政策待开放,管理半径大导致运营管理难度较大,租客行为难监控等等问题。
公寓|房企|中介|新格局|集中式|b2c---
酒店系
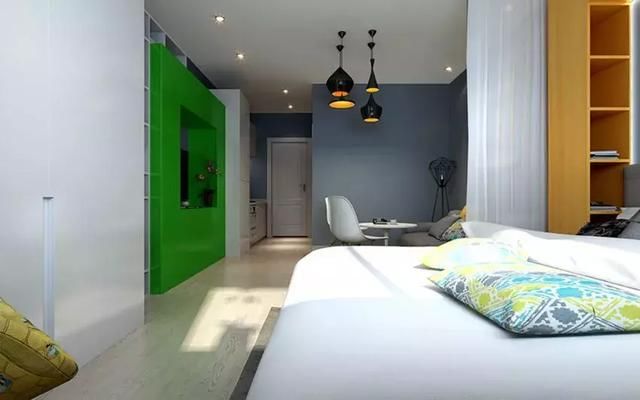
由酒店品牌孵化的长租公寓品牌,多为集中式长租公寓,运营采用 B2C 模式。代表品牌有:城家公寓(华住集团)、窝趣(铂涛集团)、漫果公寓(住友集团)等。在国内,从广义上讲,可以将服务式公寓或酒店式公寓理解为长租公寓的高端产品。
相比其他竞争者,酒店业做长租公寓,实际上是住宿业基础上的延伸,相当于增加一个新的产品线,本身具有先天优势。不过酒店系企业基本都缺乏房地产各环节操作经验、在金融对接环节较弱、对金融创新的驱动力弱,并且酒店品质服务未真正嫁接到长租公寓模块等等。
公寓|房企|中介|新格局|集中式|b2c---
房企系
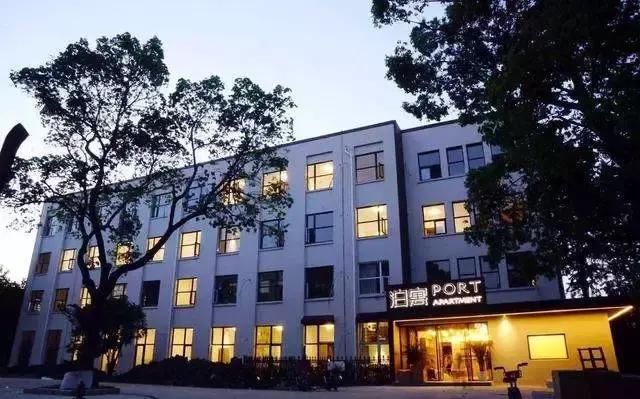
由房地产企业孵化的长租公寓品牌,同酒店系一样,也多为集中式长租公寓,运营采用 B2C 模式。代表品牌有:泊寓(万科)、UOKO 公寓(保利)、领寓(旭辉集团)等。除此之外万金地、远洋、龙湖、石榴、中骏置业、合景泰富、碧桂园、绿地、朗诗等企业都在长租公寓领域进行了布局。
对于开发商而言,在获取房源、工程设计、物业管理能力上,开发商无疑拥有巨大优势,但是选址条件比较受限,可复制性较差,运营经验不足,不利于房企自身的长租公寓运营能力和精细化管理水平的培养。
公寓|房企|中介|新格局|集中式|b2c---
国家队
从社会效益来看,国家队能够起到社会稳定器、人才孵化器、资产孵化器、生活加速器、文化培育器的多重功能,所以,无论在新拿地块和存量土地方面,国企都具有不可比拟的优势。代表企业有上海地产、光明地产、上海陆家嘴集团、上海城投、深圳人才安居集团等。
值得注意的是,对于国企来说,运营是短板,政府主导的租赁住房主要针对低收入人群和高精尖人才,有其特殊的目的性,公寓运营还是需要靠市场来完成。
公寓|房企|中介|新格局|集中式|b2c---

多供给主体带来的,是更为激烈的竞争局势,但是,即便竞争已经如此激烈,从现状看,中国的长租公寓市场依然处于初级发展阶段。未来,长租公寓市场格局会进一步变化和聚拢,房产相关投资商和开发商、各方关联服务机构会逐渐汇聚到一起,摸索出适宜企业发展的运营模式,共同为行业创造价值。
- 中国股市又出现荒唐行为,历史或将重演,是谁想摧毁中国股市?
- 6月份被好运席卷的星座,好消息频繁出现,挡都挡不住!
- 抽烟喝酒嚼槟榔?出现这12个信号,小心口腔癌
- 不要一咳嗽就吃止咳药,以免出现痰鸣、气促等变化
- 买二手房要如何防止出现“一房多卖”?
- 华润置地X因子 前五月660亿销售达标36%与23城长租公寓布局
- 如果有外星文明出现了,对人类是幸运还是危机?答案你不会想到
- 节前生猪预警,猪价出现区域性上涨,整体6月行情以稳中震荡为主
- 肝脏科专家表示:你的脸上出现这些征兆,说明你的肝脏出现问题了
- 善弈者谋势,10年前布局长租公寓,10年后冯仑联手多彩投引领大健