
办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!
傻大方小编提示您本文标题是:办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!。来源是。
办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!。搭售|从业者|潜规则|房贷|下款|爆料|理财---
你在办理房贷的时候,有没有被搭售信用卡或者银行理财的经历?
办理房贷需要先拿40万定存三年,否则不给办;想要贷款能被批下来,先买十万的保险再说!最近,网络上有网友指出,自己在银行办理房贷时,银行非得让自己再办个其它的业务才给下款。今天,一名房贷行业前从业者向我爆料:这样的情况早就成了业内潜规则!
搭售|从业者|潜规则|房贷|下款|爆料|理财---

搭售|从业者|潜规则|房贷|下款|爆料|理财---
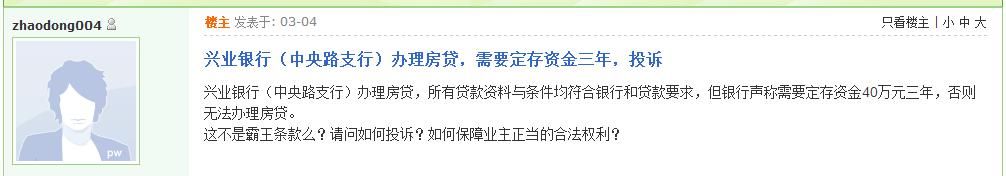
今天我在网上看到了这样两则投诉信息,买房人指出兴业银行在办理房贷的过程中被要求再办理其他的存款或者理财业务,否则就无法办理房贷。而在他们的爆料中,一家要求40万定存三年,一家则要求办10万的保险,数额都不低!
看到这儿,你可能会觉得,房贷批得慢点儿也无所谓啊,正好还能晚点儿还房贷呢。但事实上,房贷款批不下来,你真的该着急了!
房贷批不下来会有哪些影响?对于购买新房的买房人来说,目前开发商在办理贷款时都会有合作的银行,只要按要求提供材料,贷款迟迟不批的情况较为少见。一旦出现这样的情况,业主有可能会被开发商认定为违约,要求其支付违约金。如果买的是准现房或者现房,也会影响交付。
而对于购买二手房的业主来说,如果贷款迟迟不批问题可就大了!这将直接影响业主拿房,甚至会导致交易失败。
搭售|从业者|潜规则|房贷|下款|爆料|理财---
我向一位从事房贷相关工作多年的业内人士咨询,他表示像兴业银行这样的做法在业内并不罕见。
“首先这些属于行业潜规则,并不是银行行为,而是客户经理的个人行为。”他说,由于额度有限、贷款在考核中占比下降,办信用卡,存款,理财这些比例上升等原因,在办理房贷的同时叠加信用卡业务、理财业务等都是寻常手段。
搭售|从业者|潜规则|房贷|下款|爆料|理财---
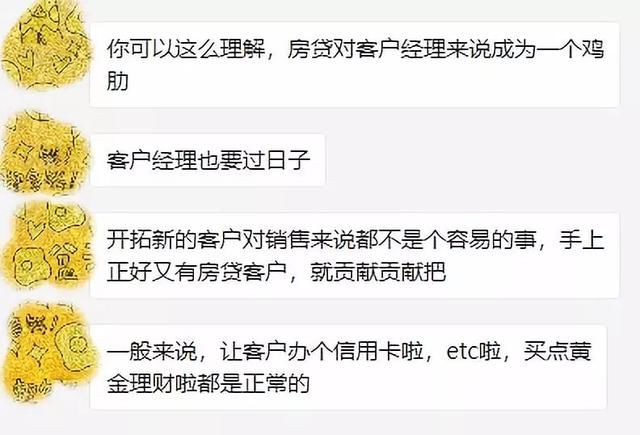
他告诉我,像文章开头那样要求的存款额度就太大,太夸张了。“平时最多就是办个信用卡最多就是推销一个小几万的理财。”而这样的要求,一般来说买房的客户都会爽快答应。
搭售|从业者|潜规则|房贷|下款|爆料|理财---
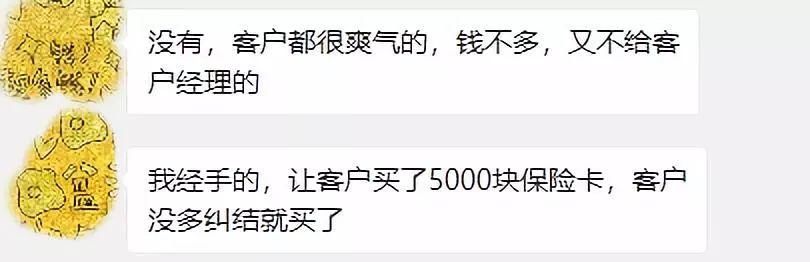
如果遇上较真的客户呢?“那就放款优先报那些办了业务的客户,没办的就慢慢等吧,审批慢慢批。但这些钱你买了理财产品或者你办了信用卡,钱还是你自己的,所以一般很少有客户会计较。”他告诉我,银行的客户经理也有招来规避风险:这些要求他们不会自己去提,而是通过房产中介和开发商去和客户说。
此外,他还告诉我,虽然目前房贷利率不断上浮,但银行对于优质客户还是能提供优惠利率。比如,现在普遍上浮20%,但有的人就能以只上浮5%的利率贷到款。要成为优质客户,当然存款和理财产品的购买是少不了的。
说到底,只要不是逼迫客户,通过友好协商的方式在办理房贷的同时搭售其它产品并不违规。该业内人士坦言,想要规避这样的“坑”基本无解。
相关阅读
办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!。搭售|从业者|潜规则|房贷|下款|爆料|理财---
银保监会开出首批银行大罚单,理财房贷等业务成重灾区
办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!。搭售|从业者|潜规则|房贷|下款|爆料|理财---
5月4日,银保监会针对银行业市场乱象开出数份行政处罚罚单,涉及招商银行、浦发银行和兴业银行,罚没资金总计1.8亿元左右。
搭售|从业者|潜规则|房贷|下款|爆料|理财---
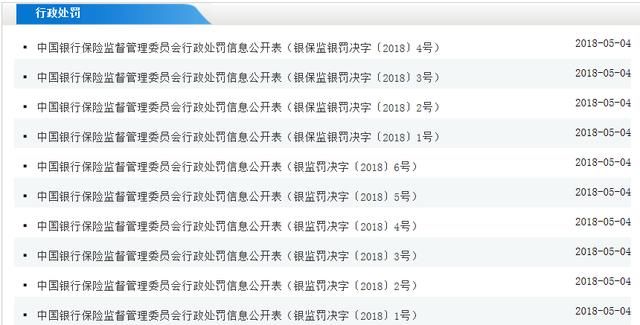
具体来看:
办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!。搭售|从业者|潜规则|房贷|下款|爆料|理财---
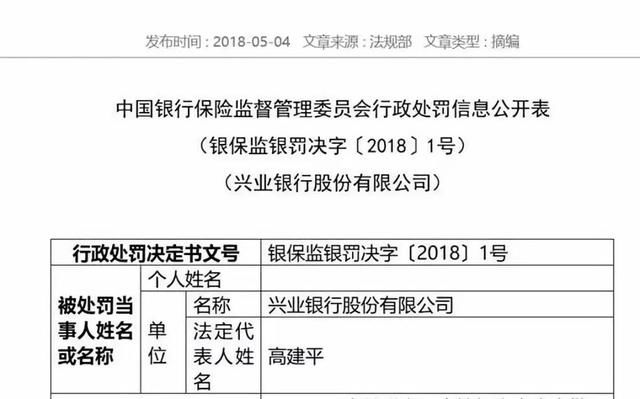
对兴业银行罚款5870万元,因多项业务违法违规:
搭售|从业者|潜规则|房贷|下款|爆料|理财---
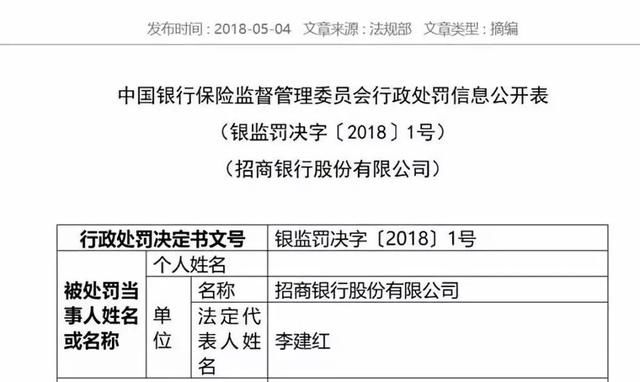
对招商银行罚款6570万元,没收违法所得3.024万元,罚没合计6573.024万元,因涉理财、房地产贷款等违规:
搭售|从业者|潜规则|房贷|下款|爆料|理财---
对浦发银行罚款5845万元,没收违法所得10.927万元,罚没合计5855.927万元,因涉理财、贷款等违规:
搭售|从业者|潜规则|房贷|下款|爆料|理财---

值得一提的是,这是今年4月8日银保监会在京揭牌后开向银行的首批罚单,此前均为地方监管局下发的处罚函。
贷款作为银行的核心业务之一,一直是违法违规行为的多发地带。在房地产贷款方面,招行未将房地产企业贷款计入房地产开发贷款科目;兴业银行则向四证不全的房地产项目提供融资。
搭售|从业者|潜规则|房贷|下款|爆料|理财---

“信用贷、消费贷”买房骗局重重!
办房贷强行搭售理财,不办不给下款?从业者爆料行业潜规则!。搭售|从业者|潜规则|房贷|下款|爆料|理财---
2016年下半年,央行等七部门出台明确规定,中介机构不得提供或与其他机构合作提供首付贷等违法违规的金融产品和服务。
今年1月下旬银监会召开的2018年全国银行业监督管理工作会议,明确今年银行监管十大工作任务,其中一项就是控制居民杠杆率的过快增长,打击挪用消费贷款、违规透支信用卡等行为,严控个人贷款违规流入股市和楼市。据介绍,各家银行的消费贷、信用贷合同也都根据监管部门有关规定做出了限制:不得用于房地产等领域。
虽然央行已经明令禁止个人信用贷、消费贷进入楼市,但仍有楼盘为促进销售铤而走险。此前,就有媒体曝出,位于南京浦口的明发阅山悦府楼盘,涉嫌引导购房者“巧用”信用贷充当首付,并“帮忙”伪造银行流水。
那么,购房者如果违规用信用贷支付购房首付款或者伪造银行流水,将会面临什么样的后果呢?
律师表示,以欺骗手段签订的贷款协议,属于无效合同,银行完全可以通过法律途径撤销合同并收回贷款。这样一来,购房者将无法购房,并面临一系列的后续损失。此外,银行流水账单造假还会进一步影响个人信用记录。
- 房贷压死人,那在几年时间内还清房贷最划算呢?专家告诉你答案
- 二手房贷款你能贷多少钱?影响二手房贷款额度的因素有哪些?
- 夫妻二人炒房子,房贷1700万没有压力,房价是这样给炒上去的
- 房贷利率或还会涨!不想因此增加购房成本,那就得趁早行动!
- 顶着房贷压力啃馒头还是供租金吃香喝辣? 南方和北方人想法不一样
- 王中军发文澄清谣言,肯定冯小刚价值!网友:强行洗白!
- 【每日昱言】海南加强商品住宅销售价格备案管理、5月全国房贷利
- 在房价最高点买房,房贷30年房奴未来怎么办?
- 买房也需“通行证”,沈阳银行房贷一览
- 朱元璋见陈友谅小妾太美,强行霸占生下儿子,结果却让他悔恨终身