
计算机核心优质资产投资新时代到来 4股望井喷
傻大方提示您本文标题是:《计算机核心优质资产投资新时代到来 4股望井喷》。来源是。
计算机核心优质资产投资新时代到来 4股望井喷。高管|名单|金融|年薪|刘元瑞|陈心颖---
第1页:计算机核心优质资产投资新时代到来 第2页:紫光股份:业绩显著提升,云服务战略加码 第3页:中科曙光:高端服务器收入增长50.64%第4页:宝信软件:一季度业绩超预期,软件信息化与IDC业务高增长 第5页:启明星辰:高研发投入成效凸显,信息安全龙头地位稳固
计算机核心优质资产投资新时代到来
随着越来越多的独角兽等上市,我们预计市场配置将逐渐向优质资产集中。目前产生独角兽行业可以分为三类:消费升级带来的变革;互联网+:包括金融、教育、企业服务、云计算、传感器、医疗等;科技创新驱动:芯片、硬件软件系统、到安全、存储再到AR、VR、人工智能等。我们分析认为,随着CDR临近,A股计算机行业建议从两个方面来选择优质资产:
(一)偏产品型、有长期大逻辑的大市值公司:浪潮信息、中科曙光、广联达、启明星辰、用友网络、海康威视、大华股份、东方财富、恒生电子、卫宁健康、航天信息、紫光股份、视源股份、石基信息、深信服等;
(二)业绩好,成长确定的公司:超图软件、恒华科技、美亚柏科、华宇软件、新北洋、赢时胜等。当下,我们继续看好云计算与信息安全领域的发展机遇。随着云计算的不断发展,IAAS层行业集中度越来越高,已经基本成为了“寡头的游戏”;中国PaaS层目前并不太成熟,docker技术需要重点关注;Saas市场的发展需要具备天时地利人和因素,中国SaaS处于“春秋”,行业较为分散。中国的SaaS市场需要对产品设计、市场理解、行业本质要有深入的了解,需要对互联网有深刻理解。我们继续坚定看好云计算行业的长期发展趋势,梳理云计算产业链相关龙头公司如下:
IaaS:浪潮信息、紫光股份、宝信软件、中科曙光、宝信软件。
PaaS:用友网络、东方国信。
SaaS:用友网络、广联达、恒华科技、卫宁健康、恒生电子。
没有网络安全就没有国家安全,如果网络安全防控能力薄弱,将难以有效应对国家级、有组织的高强度网络攻击。如金融、能源、电力、通信、交通等领域的关键信息基础设施是经济社会运行的神经中枢,是网络安全的重中之重,也是可能遭到重点攻击的目标。不出问题则已,一出就可能导致交通中断、金融紊乱、电力瘫痪等问题,使国家安全受到威胁。
自主可控:中科曙光、景嘉微、紫光国芯、兆易创新、纳思达、和而泰、同有科技、浪潮信息、紫光股份、中国长城、中科曙光。
信息安全:深信服、启明星辰、绿盟科技、卫士通、北信源、蓝盾股份、用友网络、中国软件、太极股份、东方通、美亚柏科、华宇软件。
军工信息化:旋极信息、启明星辰、海兰信。
紫光股份、深信服、恒华科技、广联达、华宇软件、启明星辰、绿盟科技、美亚柏科、用友网络、卫宁健康、宝信软件、东方国信、浪潮信息、中科曙光、汉得信息、东方财富、恒生电子、景嘉微等。
风险提示:业绩不及预期风险;政策风险;竞争加剧。(新时代证券)
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词

上一页1
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
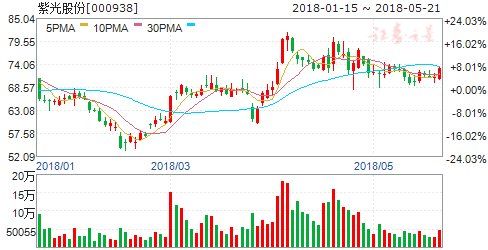
紫光股份(个股资料操作策略股票诊断)
紫光股份:业绩显著提升,云服务战略加码
紫光股份 000938
研究机构:信达证券 分析师:边铁城 撰写日期:2018-05-09
业绩快速增长,利润水平提升。公司全年业绩实现快速增长,主要是新华三集团并表时间增加所致,2016年新华三并表时间为5月至12月,2017年则是全年并入。若仅考察下半年的业绩情况以剔除并表时间差异的影响,紫光股份2017年下半年营业收入较2016下半年同比增长20.34%,归母净利润同比增长39.93%,增长速度仍较为可观。此外,同样得益于新华三的并表,公司主要财务指标得到有效提升,销售毛利率及净利率分别提升3.26和2.42个百分点。并表因素同样导致销售费用和管理费用的快速上涨,但费用率小幅提升,销售费用率和管理费用率分别提升0.24和0.09个百分点。从收入结构来看,2017年毛利率较高的IT基础架构产品及服务在总营收中的比重达到40.90%,相比2016年的31.54%提升明显;与之对应,毛利率较低的IT产品分销业务占比明显下降,公司收入结构得到优化。
主要产品市占率提升,行业优势地位不断巩固。公司基于多年的行业积累和客户基础在国内企业级IT设备市场中保持领先地位,2017年度公司H3C品牌产品在国内企业级市场中的交换机、路由器、WLAN产品的市场占有率分别为34.7%、26.2%、30.9%,相较2016年分别变化2.7、-1.8和3.9个百分点;2017年X86服务器和存储设备的市场占有率分别为13.7%和7.3%,相较2016年分别变化1.7和2.3个百分点。大部分细分产品的市场占有率均有所提升。公司推出了涵盖路由器、交换机、服务器等多个产品线的技术领先的新产品及解决方案,进一步巩固了在政府、金融、教育、交通、电力等行业的优势地位。另外在运营商市场,公司取得较大突破,与三大运营商签署战略合作协议并在多个项目领域有合作。
政务云服务保持市场份额第一,“紫光云战略”发布。公司云服务战略稳步推进。产品方面,全面升级了面向城市云和行业云的H3Cloud2.0产品,发布多款超融合新产品,推出全新的H3CloudOC云运维平台。应用方面,公司承建了13个部委政务云、18个省级政务云、200余个地市政务云,持续保持政务云市场占有率第一。2016-2017年公司在政务云市场连续两年市场份额第一、服务虚拟化市场连续两年国产品牌份额第一、云管理平台市场份额第一、超融合产品UIS连续两年在中国区市场份额排名第一。2018年3月份,紫光集团发布“紫光云战略”,拟投资120亿元进军公有云市场,而新华三凭借在私有云和混合云方面的技术积累和实践经验,成为集团云战略的重要抓手。考虑到目前国内公有云市场仍然处在快速发展阶段,后进入的玩家仍有较大的发展机会,紫光云未来的发展值得关注。
盈利预测及评级:我们预计2018~2020年公司营业收入分别为487.4、598.7、708.9亿元,归属于母公司净利润分别为18.72、22.50、26.56亿元,按最新股本10.42亿股计算每股收益分别为1.80、2.16、2.55元,最新股价对应PE分别为40、33、28倍,维持“增持”评级。
风险因素:市场竞争加剧;云业务拓展不及预期。
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
上一页12
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
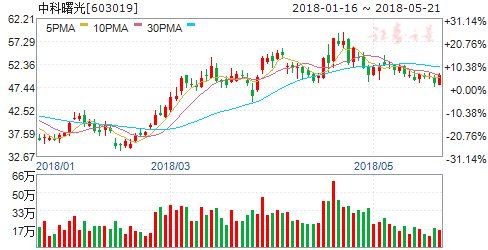
中科曙光(个股资料操作策略股票诊断)
中科曙光:高端服务器收入增长50.64%
中科曙光 603019
研究机构:新时代证券 分析师:田杰华 撰写日期:2018-03-26
公司高端计算机服务器发力,存储、云计算、自主可控业务快速增长,主要业务收入如下:
(1)高端计算机实现收入50.63亿元,同比增长50.64%;
(2)存储产品实现收入5.79亿元,同比增长19.26%;
(3)软件开发、系统集成、技术服务业务实现收入6.48亿元,同比增长26.31%。
高端计算机营收高速增长主要来自互联网等企业客户收入增长以及销售单价的提升。
(1)高端计算机毛利率10.09%,同比减少3.11个百分点;
(2)存储产品毛利率17.54%,同比增加0.12个百分点;
(3)软件开发、系统集成、技术服务业务毛利率74.26%,同比增加0.03个百分点。高端计算机毛利率下降主要因为高端计算机原材料成本的提升。
公司是中国科学院体系的上市公司,拥有领先的自主可控技术和专业的信息人才队伍,在国家信息安全战略中发挥着独特的重要作用。在国家信息安全体系中,核心芯片、云操作系统、云存储等领域尚存在国外厂商的技术垄断。公司在各级政府的支持下,积极参与到相关领域的核心技术研发中,有望在未来信息安全领域形成领先的技术优势。公司基于指定的国产芯片研发了全自主计算和服务器,满足了国内特定高安全行业的应用需求。2016Q1公司参股子公司天津海光与AMD深度合作生产x86芯片,授权其生产服务器处理器,提供x86芯片技术许可以及技术支持。按照芯片2年研发周期的规律,天津海光x86芯片如果量产,将有望给公司业务带来新看点。此外,公司还基于指定的国产芯片研发了全自主计算和服务器,满足了国内特定高安全行业的应用需求。
公司中高端存储和NAS存储在细分产品领域在中国市场保持领先地位。随着云计算、大数据、人工智能等技术的进一步发展,存储产品和技术成为公司未来发展的重要创新方向,2017年2月,公司与业界领先厂商Promise合资成立存储公司,为公司加快布局下一代统一架构存储产品创造有利条件,年内已开展多项关键技术研发。
在云计算领域,随着公司Cloudview云计算操作系统的不断升级完善以及与各行业合作伙伴生态系统的构建,公司建设城市云和行业云计算中心的能力显著提升。在大数据领域,公司推出了“方舟大数据”、“科学大数据引擎”等一系列创新型产品,在公安、社保、智能制造等诸多行业广泛应用。2017年10月,公司启动“数据中国智能计划”,全面布局人工智能。在产品层面,公司推出与人工智能芯片独角兽企业寒武纪科技联合研发并推出了“全球首款基于寒武纪芯片的AI推理专用服务器PHANERON”和“全浸没式液冷AI训练专用服务器”,分别解决性能提升和节能降噪的问题。在平台服务层面,公司出曙光人工智能管理平台--“SothisAI”,可协助用户快速释放AI所需的计算力。
预计公司2018-2020年的利润分别为4.52、6.47和8.52亿元,EPS分别为0.70、1.01和1.32元,维持“推荐”评级。
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
上一页123
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
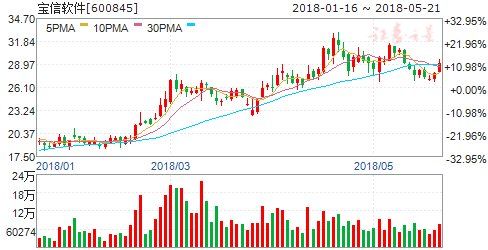
宝信软件(个股资料操作策略股票诊断)
宝信软件:一季度业绩超预期,软件信息化与IDC业务高增长
宝信软件 600845
研究机构:中泰证券 分析师:陈宁玉 撰写日期:2018-04-12
公告摘要:公司发布2018年一季度预增公告,预计2018年第一季度实现归属母公司净利润与上年同期相比,将增加约6000万元到7000万元,同比增长约72.45%到84.53%。扣除非经常性损益事项后,公司业绩预计增加5000万元到6000万元,同比增加63.48%到76.18%。
业绩超预期,软件信息化与IDC业务均实现较好增长,预计高毛利率业务占比提升。公司2018年一季度净利润中位数1.48亿,同比增长78.08%。业绩增速超出我们原来预期的50%左右增长水平。业绩增长主要受益于公司主要客户所在钢铁行业回暖,信息化收入增加;以及宝之云IDC二期、三期项目上架机柜数量增加,收入较去年同期大幅增长。分业务看,我们预计软件信息化业务利润增长45%-50%,数据中心业务利润增长近翻倍。2017年公司综合毛利率为26.66%,下降2.2个百分点,主要由于软件开发及工程和服务外包毛利率分别下降。2017年软件开发及工程业务中,低毛利率智慧城市收入占比提升。我们预计一季度业务调整后,智慧城市等低毛利业务占比减小,软件信息化和自动化核心业务增长将提升毛利率水平。目前公司软件信息化业务订单充足,数据中心客户需求旺盛,四期近三万机柜将陆续投入运营。
领先的工业互联网平台企业,钢铁行业信息化市占率和盈利能力大幅提升。宝信软件是国内领先的工业软件企业,被中国软协授予“2017十大创新软件企业”;入围工信部“第一批智能制造系统解决方案供应商推荐目录”。2017年研发投入5.21亿元,研发收入占比10.90%。大力推进智慧制造相关产品研发与项目落地,工业大数据平台xInsight进入2017年《工业互联网白皮书》目录。在MES、EMS、冷连轧、运维服务等产品和服务在钢铁领域市场占有率第一。受益于钢铁行业供给侧改革驱动下盈利好转,以及控股股东和主要客户宝武合并成为全球第二特大型钢铁企业,叠加进入首钢,钢铁软件信息化市占率将大幅提升。不断加大无人化业务、机器人应用、云服务应用产业化推进和市场拓展力度。培育三个新的业务方向(云计算服务、工业大数据、金融软件和金融服务)、发展四个战略业务(IDC、无人化、物联网、智能交通)。
公司宝之云IDC项目是目前上海地区规模优势最大的IDC项目,利润弹性较大。中美同为互联网人口大国,大型数据中心规模仅为美国1/5,市场潜力较大。美国数据中心依然主要集中在大城市附近,我国一线地区开始对数据中心采取集约化管理,严控高耗能数据中心建设。一线城市具有能充足稳定供电条件、较低用地成本,规模化、集中化高质量的数据中心选址将成为稀缺的优势资源。宝信软件自2005 年开展数据中心服务业,并于2013 年开始大力拓展。在宝钢集团公司的支持下,宝信软件获得罗泾厂区的租用权,充分改造已有的厂房、供配电等设施资源。在IDC的建设、租金、管理、维护、供配电、给排水等费用方面远低于市场,成本优势明显。罗泾厂区的承载能力强,厂区占地约2.82平方公里,现有大量的工业厂房、公辅配套房屋、供配电、给排水等资源,现有宝之云IDC四期项目规划总机柜数约3万。后续仍有IDC拓展的资源储备。我们预计2018年,前三期1.8万机柜将陆续全部投入运营,年均运营机柜数约1.4万,2018年IDC业务弹性较大。未来三年将是宝之云项目年均运营机柜快速上升期。
投资建议:宝信软件是钢铁信息化龙头,工业互联网领导企业,受益于钢铁行业盈利复苏,以及宝武合并,软件信息化市场占有率将大幅提升。依靠宝武集团稀缺资源优势和自身信息化能力,快速发展IDC业务,成为华东乃至全国的第三方数据中心龙头,宝之云四期项目陆续投入运营将成为
未来业绩重要的增长点。作为上海国企改革先锋,2017年实施股权激励,将为未来发展保驾护航,激发企业发展活力。我们预计公司2018-2019年净利润为5.76亿和7.28亿元,EPS分别为0.74元和0.93元,维持“买入”投资评级。
风险提示:钢铁行业软件信息化投资建设低于预期的风险;IDC大客户上架进度低于预期的风险
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
上一页1234
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
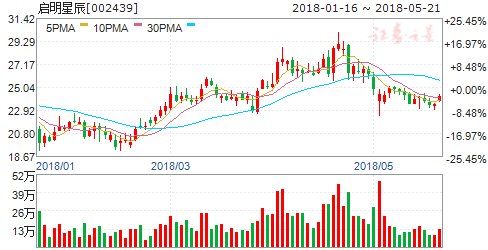
启明星辰(个股资料操作策略股票诊断)
启明星辰:高研发投入成效凸显,信息安全龙头地位稳固
启明星辰 002439
研究机构:华安证券 分析师:袁晓雨 撰写日期:2018-04-11
事件:公司年报数据显示,2017年实现营业收入22.79亿元,同比增长18.22%;实现归母净利润4.52亿元,同比增长70.41%;扣非后净利润3.21亿元,同比增长29.52%。
主要观点:
数据安全平台产品高增长,经营现金流显著改善
2017年公司营收同比增长18.2%,从营收结构上看,数据安全与平台类产品收入增长30.28%,主要由于用户对公司数据安全、大数据平台、高端安全管理等新业务需求的提升;安全服务与工具类产品收入增长25.54%,安全服务逐渐被政府及企业用户认可和接受。但占营收比重最大的安全网关产品(27%)收入增长10.21%,较2016年24%的增速下滑明显,主要由于军改等因素导致订单有所滞后,且安全网关行业竞争加剧。2018年公司业务收入增长将来自三个领域:1、数据安全与安全服务产品需求仍然旺盛;2、军队订单有望重新增长;3、海外尤其是东南亚市场市场份额扩张。预计2018年公司营收增长将持续加快。此外,2017年公司现金流状况有明显改善,年末CFO净额达到4.44亿元,较2016年的9474万元大幅增长,公司销售商品回款能力有所增强。
传统信息安全产品龙头地位稳固
公司在传统信息安全产品上处于龙头地位,在入侵检测与防御(IDS/IPS)、统一威胁管理(UTM)、安全管理平台(SOC)、数据安全、数据库安全审计与防护、堡垒机、网闸等主要产品的市占率上继续保持第一。在VPN、漏洞扫描等不是全国第一的领域,公司今年在研发中心和销售团队中制定新的激励机制,冲击市占率第一,预期今年到明年将有明显成效。公司在信息安全领域的龙头地位得以持续巩固。
高研发投入成效显现,新业务持续突破
2017年公司研发投入4.70亿元,占营收比重达到20.61%,公司研发投入占营收比重连续三年超过20%,投入方向包括提供SaaS安全服务形态的云子可信云、新一代信息安全运营中心系统、关键信息基础设施安全防护管理平台、工业互联网安全产品、新一代云安全资源池研发项目、抗DDoS云研发项目、新一代防火墙NGFW产品、物联网安全产品等。1、去年公司设立DBG业务群组,建立覆盖全国的智慧城市网络安全运营中心,今年开始对接各地的数据资源,实施24小时网络监控和数据分析,希望建成国家网络安全基础设施的一个组成部分;2、关键信息基础社会保护平台(关保平台),年初中标山东省关保项目,实现部、省、市三级联网。3、IBG创新业务群组,去年上线SaaS云服务平台,为中小企业提供安全解决方案,目前已经服务千余家企业,公司力争今年能够为上万家企业做平台服务;去年基于腾讯杀毒技术开发的景云防病毒软件通过国家保密局国产化测试,开始在涉密行业进行试点,今年防病毒和终端安全的整体解决方案力争有百万级部署。4、工业互联网安全方面,公司2017年完成了3000多万的销量,累计销售过亿,在行业里处于第一梯队,今年公司将实现收入规模至少翻一番。
盈利预测与投资建议
我们预计公司2018-2020年净利润分别增长32%、38%和25%,EPS为0.66元、0.92元和1.14元,当前股价对应40X、29X和23XPE。公司传统网络安全业务在行业中的龙头地位持续巩固,新业务布局成效逐渐显现,竞争优势进一步显现。我们给予公司“买入”评级,给予目标价34元。
高管|名单|金融|年薪|刘元瑞|陈心颖---傻大方小编总结的关键词
- 【世界杯·大点兵之D组】尼日利亚队球员名单&核心球员:10号米
- 闵行深化企业合作 建立以成果转化为核心的多形式联动机制
- 美国重返全球超算“霸主”之位:IBM助力全新超级计算机超越中国
- 威水|403米!南宁72栋超高层建筑核心筒封顶,成广西第一高楼!
- 杭州大江东核心地块出让 地价刷新纪录
- 【需求】求上海核心地段内环内3-5万平商业项目分享(SHLYJ-592)
- 【第五场】报考讲座丨专家现场教您志愿填报核心秘籍,不浪费考生
- 【第四场】报考讲座丨专家现场教您志愿填报核心秘籍,不浪费考生
- 【第二场】报考讲座丨专家现场教您志愿填报核心秘籍,不浪费考生
- 【南昌第一场】报考讲座丨专家现场教您志愿填报核心秘籍,不浪费