
国企降杠杆 私企加杠杆
傻大方提示您本文标题是:《国企降杠杆 私企加杠杆》。来源是。
国企降杠杆 私企加杠杆。私企|去杠杆|结构性|增速|杠杆---
4月2日,中央财经委员会召开今年第一次会议,首次提出“结构性去杠杆”;随后,5月11日央行发布2018年一季度货币政策执行报告,报告提出“保持货币信贷和社会融资规模合理增长,把握好稳增长、调结构、防风险之间的平衡”,而此前四个季度相关表述为“把握好稳增长、去杠杆、防风险之间的平衡”。这表明,“结构性去杠杆”已成为当前工作重点。
那么,在结构性去杠杆的思路下,我国经济数据有哪些结构性变化呢?
国企去杠杆下的行业结构
国企降杠杆 私企加杠杆。私企|去杠杆|结构性|增速|杠杆---
中央财经委员会第一次会议强调:要以结构性去杠杆为基本思路,分部门、分债务类型提出不同要求,地方政府和企业特别是国有企业要尽快把杠杆降下来,努力实现宏观杠杆率稳定和逐步下降。
以非金融部门债务占GDP比重定义宏观杠杆率,我们发现,自2016年3月以来我国宏观杠杆率上升幅度明显放缓。由此,在宏观杠杆率趋稳的背景下,杠杆率结构性问题亟待解决。从企业性质观察,2018年3月国有及国有控股工业企业资产负债率高达59.5%,仅次于集体工业企业。这使得国有企业的高杠杆成为了结构性去杠杆的重点对象,这或使国有控股资本占比高的行业融资受限,进而影响其投资活动。
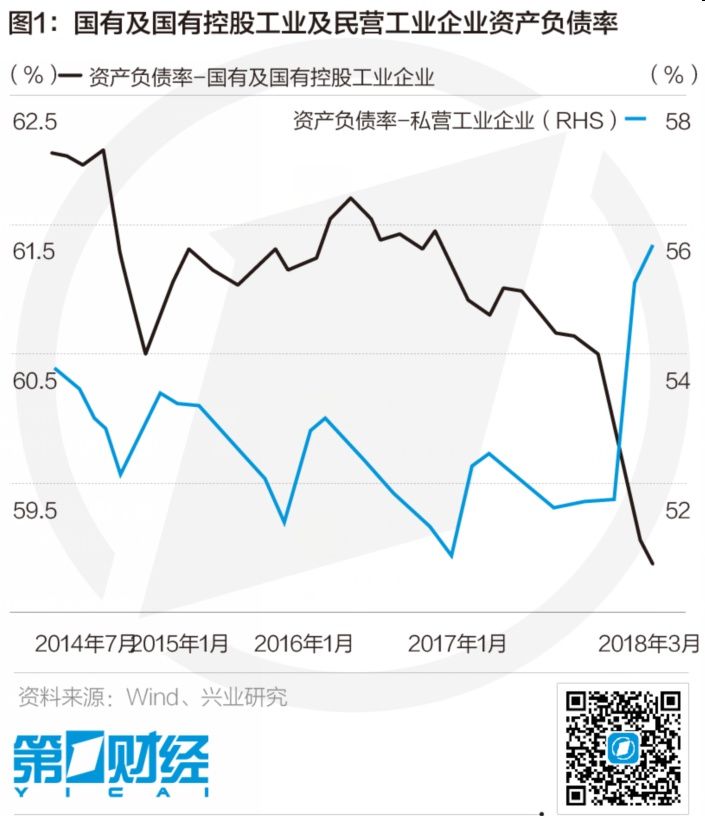
数据显示,宏观经济部门结构性去杠杆已反映在当前的国有企业和私营企业杠杆率走势的分化上:2018年以来,国有企业资产负债率下降而私营企业资产负债率上升(图1)。在国有企业去杠杆而私营企业加杠杆的情境下,国有企业固定资产投资增速下滑而私营企业固定资产投资增速相对平稳,1~4月,国有企业固定资产投资完成额累计增长5.2%,较1~3月下降1.2个百分点;而私营企业固定资产投资增速累计增长16.1%,与1~3月持平。这表明,当前结构性去杠杆已初现端倪,且已折射在投资数据变化上。
私企|去杠杆|结构性|增速|杠杆---傻大方小编总结的关键词
分行业看,我国固定资产投资数据走势分化明显:其中房地产投资累计增速小幅回落0.1个百分点至10.3%,制造业固定资产投资累计增速则反弹1个百分点至4.8%。进一步地,我们用国有控股资产占该工业企业行业总资产衡量国有企业影响因子发现,国有控股资产占工业企业资产比重较高的行业主要分布在烟草、电热力、开采辅助、煤炭开采等行业,而制造业如服装、文体娱乐及纺织等行业国有企业资产占比较低。
在制造业行业内,一个行业的投资增速与该行业的国有企业资产占比基本成反向相关关系。这表明,在国有企业去杠杆的环境下,国有企业主导的制造业投资行为也将受限,进而导致国有控股资产占比较高的制造业行业投资增速面临一定下行压力。
去杠杆下的民间投资
国企降杠杆 私企加杠杆。私企|去杠杆|结构性|增速|杠杆---
宏观部门结构性去杠杆减少了国有企业和政府部门对民间投资的挤出效应,有助于激活民间投资。民间投资对投资的积极作用不仅表现在总量拉动,同时表现在结构优化。具体而言:
一方面,从总量上观察,2018年以来,民间投资增速上行带动制造业投资增速反弹,是本轮制造业投资反弹的主要驱动力。1~4月,制造业民间固定资产投资累计增长6%,较1~3月回升1.3个百分点,共拉动整体制造业投资增速反弹1.1个百分点。
另一方面,从结构上观察,在民间制造业固定资产投资中,专用装备、通用装备、汽车、通信设备及电气设备等行业的民间投资增速回升而黑色金属冶炼加工、有色金属冶炼加工等行业投资增速下降。
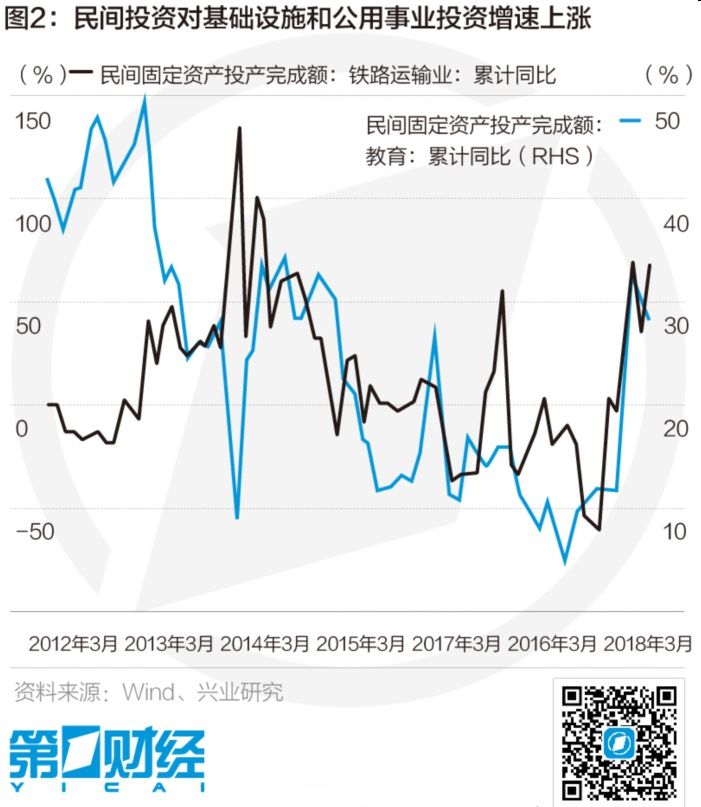
此外,结构性去杠杆政策定位将有助于民间投资领域拓宽,即进入对于民间投资壁垒较高的行业如基础设施投资行业等。具体而言,结构性去杠杆导致国有企业和地方政府主导行业如基础设施投资方面缺位,这将有助于民间投资流入基础设施和公用事业建设。2017年9月15日,国务院办公厅《关于进一步激发民间有效投资活力促进经济持续健康发展的指导意见》提出,鼓励民间资本参与政府和社会资本合作(PPP)项目,促进基础设施和公用事业建设。在这一政策指引下,铁路运输业、教育等基础设施和公用事业的民间投资增速显著回升,分别增长67.7%和28.7%(图2)。
私企|去杠杆|结构性|增速|杠杆---傻大方小编总结的关键词
地方政府去杠杆下的区域结构
国企降杠杆 私企加杠杆。私企|去杠杆|结构性|增速|杠杆---
除国企去杠杆外,政府部门中地方政府去杠杆是本次结构性去杠杆的又一重点。财政部近期公布的《关于做好2018年地方政府债务管理工作的通知》、《关于规范金融企业对地方政府和国有企业投融资行为有关问题的通知》以化解地方政府债务风险。而在地方政府去杠杆约束下,基建投资增速加速下行,拖累整体投资数据。1~4月,基础设施建设投资(不含电力)较前月回落0.6个百分点至12.4%。理论上,不同地方政府债务水平不一,高负债的地区是本次结构性去杠杆的重点,进而影响地区投资分化。
我们以政府债务加上融资平台有息债务与政府综合财力比定义政府广义债务率发现,天津、贵州、江苏、湖南、安徽、重庆及辽宁等地区具有较高的广义债务率,而广东、上海、山西、北京及海南等地区广义债务率较低。考虑到当前各省市月度基础设施投资数据不可得,我们用各省市建筑安装工程数据作为基础设施投资的代理变量,进一步观察各省市建筑安装工程累计增速与其广义债务率发现:二者关系并不显著。这或许表明,地方政府去杠杆尚未见明显成效。预计伴随地方政府去杠杆进程逐步推进,广义债务率高的地区投资增速将受限。
(蒋冬英、李苗献系兴业研究助理分析师、分析师,鲁政委系兴业银行首席经济学家)
- 国企改革之结构效率大于运营效率
- 对中国企业“走出去”的中肯建议访著名日本华人律师范国辉
- 公务员、事业单位、国企为何深受长辈们的“眷恋”?
- 一吨肥料亏200元、国企变民企,四成职工被解雇!这家化肥企业怎
- 定了!央企降杠杆、减负债、控风险指导意见发布
- Indiegogo启动出海绿色通道,帮助中国企业走向全球
- 首创美澜湾亮相国企开放日 首创经中谋求多维度助力保障房供应
- 海航3.2亿美元再售美国物业,从买买买到卖卖卖成去杠杆样本!
- “首都国企开放日”市民“探秘”建设中的北京地铁
- 今日简讯伊拉克石油部牵手中国企业 等10则