
他为上市压制产能,今年即将迎来爆发
傻大方提示您本文标题是:《他为上市压制产能,今年即将迎来爆发》。来源是。
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词

这两年,半导体行业好不热闹。
从全球来看,半导体产业进入扩张周期, 2017年全球半导体市场规模同比大增20.6%,创六年新高。
国内,国家队重金入场,长江南北两岸,一座座圆晶厂拔地而起,各路资本热情追捧。
中兴芯片禁售事件闹得沸沸扬扬,又在半导体这把火上浇了瓢油。
敢死队们也在A股半导体板块掀起血雨腥风,大涨大跌,区间振幅惊人,换手率巨大。
资金抱团炒作,市场热的烫手。
君临在去年底,曾深度分析了A股半导体产业链的相关上市公司,但后来就很少涉及了。
因为分析来分析去,我们还是认为:“人多的地方,金子难觅”。
但这句话,还要一分为二的看。
在人声鼎沸的半导体产业投资浪潮背面,是产业投资对上下游的带动。
这才是我们能把握的“小确幸”。
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词
1
PCB,就是那个小确幸行业。
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
PCB制造,我们分析了胜宏科技
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,受益于消费电子、云计算等下游行业的高速发展,业绩喜人。接下来,我们还会分析国内PCB制造行业的头部企业:深南电路
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,敬请期待。PCB的上游,覆铜板行业,我们分析了生益科技
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,全球排名第二的覆铜板企业。这两大“卖铲人”,是这波中国半导体产业浪潮中的较为典型的隐形弄潮儿。
还有吗?
沿着PCB产业链继续逆流而上,我们又发现了第三个隐藏的更深的“卖铲人”。
他卖的“铲子”,就是生产PCB所需要使用的专用油墨
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
。专用油墨,用来将电子线路图案转移到PCB板上或者保护PCB板上线路防止其被刻蚀的成膜物质。
按类别分为阻焊油墨、线路油墨和标记油墨,根据下图,可以大概知道他们的功能。
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词
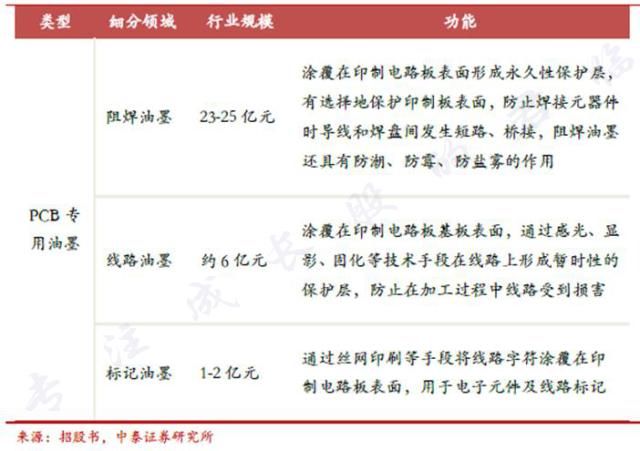
行业规模虽小,但却发挥了非常重要的作用,是PCB必不可少的好搭档。
这个行业,相对冷门,总体市场份额全球第一的是日本太阳油墨。
而国内市场,就是咱广信材料(300537)
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
的天下了,2
广信材料,全名江苏广信感光新材料股份有限公司,PCB专用油墨领域国内市场份额第一。
要问广信材料在国内油墨市场的地位如何?
一言蔽之:广信负责修订或起草油墨行业的专业标准
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,既当裁判又当运动员。能制定规则和标准,代表了广信在这一专业领域的超强实力。
但广信的历史营收和利润又告诉我们:这家公司在过去很长一段时间,增长几乎停滞。
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词
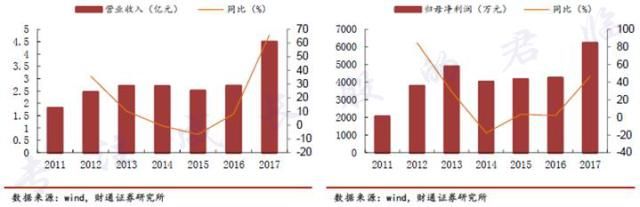
业绩似乎与如此牛逼哄哄的行业地位,不匹配。
其原因,也很好笑:
产能瓶颈。
2013年以来,广信产能利用率一直是100%,处于满产满销的状态。
奇了怪,生意好了那么久,存款怎么也攒下不少了吧,为什么不赶紧扩产呢?
广信又何尝不想扩产,但卧薪尝胆之苦谁又能理解。
要知道,广信是2016年下半年才上市的。
证监会对IPO企业的资产负债率和盈利能力都有比较高的要求,而扩产的初始投入非常大,大量融资会增加资产负债率,也会使财务费用大量增加,而且从投产到盈利又需要一段时间。
就怕影响了利润,坏了上市大业。
所以为了确保上市成功,广信一忍再忍,戴着镣铐跳舞。
蓄力已久的弹簧会弹的更高,广信上市24天就火速停牌定增收购江苏宏泰
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,看样子,是憋坏了。2017年,江苏宏泰并表后的广信业绩明显大幅提升,并购也大大增强了公司的核心竞争力,这点我们后面再说。
同时,广信上市时又募投了8000吨感光专用油墨产能,上市前,广信仅拥有6500吨专用油墨产能。
这一下子,产能直接翻倍,这部分新增产能预计将会在2018年6月正式投产,届时将大大缓解公司产能瓶颈,值得重点关注。
专用油墨,拥有较高的技术壁垒,再加上广信又是行业的“裁判员”,毛利率常年稳定在40%以上,净利润也是多年保持在15%~20%。
稳定的高毛利率+大幅扩张的产能=高成长。
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
简单的业务,辽阔的下游市场,靠谱的公司,这就是君临心中的优秀成长股。
3
油墨这个东西,看起来好像随处可见,文具店里几块一瓶随便买。
凭啥有40%的毛利率?
您有所不知,广信的油墨可不是给你写写画画用的,他即将投产的,可是感光油墨。
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词

这玩意儿有何神奇,待我细细道来:
感光油墨是按油墨固化方式的一个分类
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,此外,还有紫外光固化和热固化两种方式。和之前所讲的按用途分的阻焊、线路和标记油墨是两种不同的分类方式。
不同的固化模式适用于不同的使用用途。说起来比较绕,看下图大家就明白了。
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词
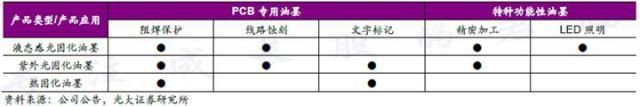
广信的业务主要是用液态感光油墨运用在阻焊业务上。(特种功能性油墨也做,由于业务占比较小,这里就不多做介绍了)这里有两个数据:
1、液态感光油墨在江苏宏泰不并表的情况下,占公司营收的86%。
2、而阻焊业务中,液态感光油墨占比超95%。
也就是说,这个感光油墨并不是什么新产品,就是广信的主打。
这就意味着,不用为新增产能的盈利能力担忧,这个市场依旧处于供给紧缺状态。
目前广信市场份额占比10%,扩产后,凭借更低的成本,有望大幅提升市场份额。
单说液态感光固化技术,是目前PCB制造领域使用量最大的油墨技术,相对于其他两种方式是更为先进的一种技术,可避免网印所带来的渗透、污点、阴影、图像失真等缺陷。
目前在高密度印制板中,只能使用感光阻焊油墨。
因为它具有突出的分辨率优势,可以使电子线路图形精确度达到50微米。
上面这句话,是不是让你想起了摩尔定律?
当价格不变时,集成电路上可容纳的元器件的数目,约每隔18-24个月便会增加一倍,性能也将提升一倍。
在摩尔定律的指挥棒下,集成电路的分辨率会越来越高
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,要跟上节奏,只有使用感光固化技术,并不断的迭代工艺,使图形精确度越来越高。感光固化技术,正是行业发展方向。
同时,PCB行业向国内转移的趋势很明显,上游的油墨市场也必将跟着进行转移。
目前整个国内PCB油墨市场中国内企业占比不足五成,特别是高端市场如汽车电路板油墨主要还是由外企占据。
随着广信等优秀油墨企业快速成长,该市场最终必然是中国企业的天下。
4
回过头,我们来谈谈广信为什么迫不及待的要拿下江苏宏泰。
江苏宏泰,购买价6.6亿,是广信的IPO募资款的3倍还多。
花了那么大代价,江苏宏泰也不负众望。
收购时承诺的2017-2019年净利润分别不低于4800、5500、6200 万元,2017年已经超额完成业绩承诺,实现全年净利润5193万元,同比增长60.48%,未来有望大大增强上市公司盈利能力。
收购江苏宏泰,不光是看中他能挣钱。
更关键的,是其业务能与广信有明显的协同效应,1+1要大于2。
江苏宏泰的主打产品,是紫外固化涂料
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
。此涂料的性能表现为:通过紫外光照射,紫外光固化涂料可在基体表面实现快速固化并形成固态涂膜,从而使基体表面拥有一定功能性(如抗腐蚀、耐刮伤、耐黄变等)。
这款涂料最大的优势在于环保,由于光固化涂料不含挥发性溶剂,被誉为“21世纪绿色涂料”。
下图所示为市场需求情况,年复合增长率高达18%。
上市|压制|产能|爆发|pcb|即将迎来|油墨---傻大方小编总结的关键词
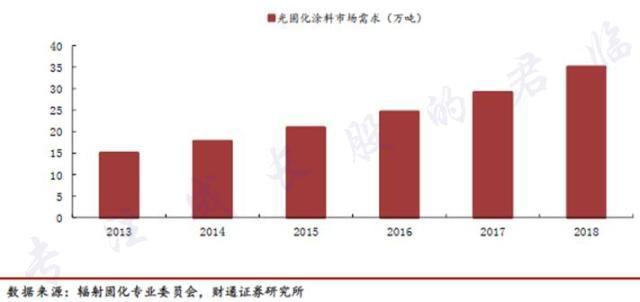
全球光固化涂料占工业涂料的市场份额为1.7%-2.0%,欧洲的比例约4%,而我国光固化涂料仅占到工业涂料市场份额的0.5%,远低于全球平均水平。
此涂料下游应用主要是消费电子、汽车、化妆品包装等。
光固化涂料的渗透率那么低,下游还都是消费行业,可见成长空间还很宽阔。
何况,江苏宏泰还是这个行业的老鸟。
早在1992年,江苏宏泰就研发出了第一批商品化的紫外光固化涂料产品
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
,是中国第一支工业化UV涂料研发者与专利持有者,有超过80人的研发团队。这是行业内最具竞争力的民营企业之一,典型的隐形冠军。
光固化涂料,最大的下游应用是消费电子,主要用于外壳的表面处理。
华为、OPPO、酷派、联想、TCL
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
等国产品牌均是江苏宏泰的重大客户,产品质量得到了一线品牌的一致认可。大家都能切实感受,如今的手机款式样式很多,更新很快,特别是外观件。
而江苏宏泰的涂料产品,主要是用在ABS塑料机壳上,满足数量庞大的低端手机需求。
以苹果为代表的新一代高端手机,外观件基本上采用了“金属中框+前后双3D玻璃”方案。
但玻璃面板虽然美观,却有一个痛点:易沾染指纹。
再漂亮的手机,汗手一摸,天鹅瞬间变鹌鹑。
为解决此痛点,江苏宏泰已成功开发了3D玻璃专用透明涂料,可有效的解决手机正反面玻璃表面容易聚集指纹的问题。
5G渐近,因金属外壳的电磁屏蔽效应使得其渗透率不断下滑,3D玻璃有望成为高端机的主导,ABS塑料机壳将成为低端机首选。
看到没,都踩在点上。
除了消费电子,汽车涂料也是宏泰未来一个重要增长点。
宏泰的涂料主要用于汽车车灯罩和反光罩的生产加工,未来还有望应用于汽车轮毂、汽车内饰、车窗玻璃等领域。
目前广泛应用于五菱、长安、奇瑞等国产汽车的零部件生产。
当然,仅仅满足于国内汽车厂商是不够的,公司的产品完全有能力进入外企汽车品牌供应链。
宏泰于2016年4月开始在美国佛罗里达州长达36个月的暴晒试验,如果在2019年顺利通过国外认证机构的产品质量检测,涂料产品将有机会进入到合资品牌,拓宽宏泰在汽车车灯涂料领域的增长空间。
5
从上市到现在,广信材料的经营表现,总体上不错,收购标的也是细分领域小龙头。
广信的好眼光,依赖于他的创始人、董事长:李有明
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
。李老师1991年就开始从事电子化学材料工作,在PCB专用油墨制造行业浸淫二十多年,对紫外感光行业具有深刻的理解和丰富的资源。
除了迅速拿下江苏宏泰外,2017年还分别收购长兴(广州)精细涂料有限公司
他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
100%股权和创兴精细化学(上海)有限公司他为上市压制产能,今年即将迎来爆发。上市|压制|产能|爆发|pcb|即将迎来|油墨---
60%以上的股权。这两家公司的主营,皆是台系公司,主营产品为合成树脂、电子材料和特殊化学品等。
要知道,台湾的半导体制造业,世界顶尖,台系公司的电子化学品实力自然不俗。
买过来买过去,其实可以看出,李老师做大做强公司的意愿很强烈。
而且李老师背后的想法,君临也猜了个大概,无非是抓紧时间谋篇布局、备好弹药。
在这一轮半导体投资浪潮下,狠狠卖它一波铲子。
当然,也别过于乐观,我们注意到,广信的商誉高达5.34亿,占净资产近43%。
商誉的形成,是由于对江苏宏泰的收购价颇高,资产评估增值超800%。
虽然收购标的前景不错,李老师也是行业老人,但毕竟这个世界是充满不确定性的,商誉减值风险不可不防。
另外,还需要关注广信的感光油墨投产进度以及新增产能的销售情况。
今年下半年,还存在大量定增机构解禁,短期对股价有一定压力。
- 中兴和华为事件平息后,美国压制中国计划曝光
- 实控人卖上市公司 重庆华宇园林将易主
- 阿尔兹海默症卡巴拉汀首个中国仿制药获批上市
- 银行拉存款大战升级,上市公司都爱买,还保本!
- 国家药监局:四价流感病毒裂解疫苗在我国获批上市
- 【赠书】科技之巅系列新书《未来版图》全面上市,一览全球最聪明
- 深度|上市1年多,这家医疗集团独占北京中高端儿科市场半壁江山
- 深市首只独角兽今日上市!问鼎创业板第二大市值股
- 这家上市系网贷平台要被“爹”坑:股东诉讼不断,合并欠款超亿元
- 白酒板块为何一路疯涨 上市公司估值处于低位