
文章图片
文章图片
文章图片
文章图片
随着国六标准在部分城市逐步落地 , 下一阶段的国七排放标准已经悄然提上日程 。 国七被视为\"史上最严\"的排放规范 , 其制定思路和监管方式将发生显著变化 , 不仅针对单车排放设限 , 还引入了企业平均排放强度的管理机制 。 这一转变旨在从整体上推动商用车和乘用车行业的低碳化发展 , 同时也对产业链上下游带来深远影响 。 在新能源汽车渗透率持续攀升、传统燃油车展现韧性的背景下 , 国七的推进无疑将成为未来几年汽车行业发展的关键变量 。
【国七定调!淘汰燃油车,还是留下最后机会?】
从单车限值
到车企均值的监管转变
国七排放标准的制定思路正从过去单纯限制单车型排放 , 转向\"单车型排放限制\"与\"企业平均排放强度\"双重管理的模式 。 这一调整意味着 , 车企不仅需要确保每一款新车的污染物和温室气体排放不超过红线 , 还要统筹所有车型的平均排放水平 , 使整体均值符合国家要求 。 如果企业旗下某一车型排放较低 , 而其他车型排放较高 , 导致整体平均值超标 , 同样会面临处罚 。 这种管理方式的升级 , 体现了政策对车企整体环保责任的要求更加全面和严格 。
生态环境部大气环境司相关负责人此前在行业论坛上透露 , 这种双管理机制将更好地推动货车行业实现\"提质\"目标 。 对传统燃油货车而言 , 新标准预计将提出更为严格的排放要求 , 这实际上大幅提高了技术门槛 。 为了满足这些要求 , 车企可能需要在后处理系统上投入更多研发资源 , 包括更高效的SCR系统、DPF装置等 , 这些都会增加制造成本 。
这样的双机制管理 , 实质上是对汽车企业技术整合和成本控制能力的严峻考验 。 国七标准预计将对氮氧化物、颗粒物等污染物的限值进一步收紧 , 甚至可能加强对冷启动排放的控制 。 传统燃油车为满足这些要求 , 可能需要加装更复杂的后处理系统 , 例如电加热催化器、紧耦合SCR装置等 , 这势必推高制造成本和维修复杂度 。 一些技术储备不足的小品牌 , 或无法承担升级压力的企业 , 可能会在市场竞争中逐渐掉队 。
与此同时 , 国七政策也为新能源汽车的发展提供了强有力的助推 。 由于新能源车在使用环节的零排放特性 , 它们更容易满足甚至超越国七的法规要求 。 这在企业平均排放核算中 , 将成为拉低整体均值的重要砝码 。 车企为了平衡产品结构 , 可能会加速向纯电动、氢燃料电池等方向转型 , 或通过技术合作、合资生产等方式快速提升新能源车型的占比 。 政策的风向 , 正悄然改变着市场资源的流向 。
从宏观层面看 , 国七不仅是环保法规的升级 , 更是产业政策引导行业走向高质量发展的重要工具 。 它促使企业不再局限于单点技术突破 , 而是从全产品线的角度统筹绿色转型 。 这种转变既呼应了\"双碳\"目标下的减排需求 , 也为汽车行业的可持续发展设定了新的起点 。
电动涡轮
与后处理系统技术亟需突破
面对国七标准可能带来的严苛要求 , 汽车产业链上的企业早已开始技术布局 。 在动力系统方面 , 电动涡轮增压技术正成为行业关注的热点 。 比如涡轮增压技术企业BMTS就推出了48伏电动涡轮增压器 , 针对小排量发动机进行了优化 。 该技术旨在通过电力驱动减少传统涡轮迟滞问题 , 提升发动机的瞬态响应和燃烧效率 。
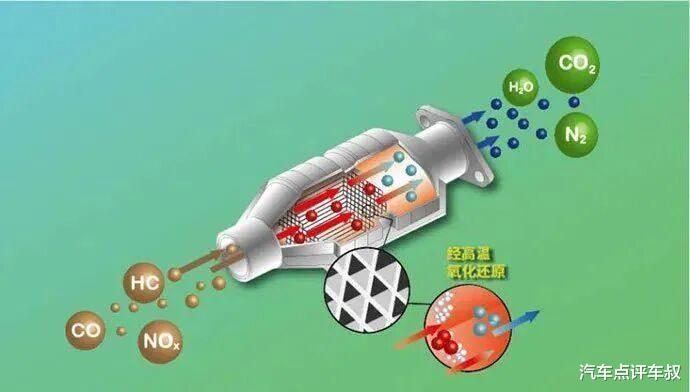
除了动力系统的改进 , 尾气后处理领域也迎来了新的发展机遇 。 有研究机构预测 , 国七阶段尾气后处理市场的规模可能达到千亿元级别 。 相较于国六系统 , 国七后处理的单车价值量预计提升约一半 , 其中催化剂、封装和电控系统占据主要份额 。 为应对更严格的氮氧化物和颗粒物限值 , 技术路线可能会引入电加热催化、紧耦合SCR等新环节 , 这对相关零部件企业提出了更高的研发要求 。
根据行业研报分析 , 国七后处理市场中 , 催化剂、封装及电控系统的市场空间预计达到843亿元 , 载体部分约为158亿元 。 这样的市场规模吸引了众多企业加大研发投入 。 从技术发展历程看 , 我国机动车排放标准经历了从国一到国四的借鉴欧洲阶段 , 到国五、国六的自主创新阶段 , 如今国七标准的研究制定正在加速推进 , 与欧七标准基本保持同步 。
本土企业在这一领域正逐步崭露头角 。 过去 , 尾气后处理市场长期由海外品牌主导 , 但随着国产技术的突破 , 一些本土厂商在催化剂、传感器和电控系统方面已具备自主生产能力 。 国产替代的进程有望在国七阶段进一步加快 , 这也将降低主机厂的采购成本 , 提升整个产业链的竞争力 。
技术的升级不仅是为了满足排放标准 , 也在悄然改变车辆的驾驶体验和运营成本 。 电动涡轮的广泛应用 , 能让小排量发动机在保持动力的同时更加省油;而后处理系统的优化 , 则有助于降低车辆的长期维护频率和使用成本 。 这些进步 , 让环保不再是单一的政策合规行为 , 而是逐渐转化为用户可感知的产品优势 。
新能源渗透加速背景下
燃油车展现高韧性
国七消息的释出 , 恰逢汽车市场结构发生深刻变化的节点 。 根据最新行业数据 , 今年9月国内乘用车零售销量达到224.1万辆 , 同比增长超过6% 。 其中 , 新能源车零售129.6万辆 , 渗透率攀升至57.8% , 反映出电动化趋势的不可逆转 。 政策与市场双驱动下 , 新能源车在出口领域也表现亮眼 , 9月新能源乘用车出口量同比增长近一倍 , 占整体出口比例的40%以上 , 成为全球市场的重要参与者 。
从细分市场看 , 9月纯电动车型批发销量达到94.7万辆 , 同比增长32.4% , 增速明显高于插混和增程式车型 。 在新能源品牌中 , 自主品牌表现尤为突出 , 国内零售份额达到70.1% 。 比亚迪、吉利、长安等自主车企在新能源领域持续发力 , 其中比亚迪9月新能源零售量超过34万辆 , 稳居行业首位 。 这些数据表明 , 自主品牌正在借助新能源转型实现弯道超车 。
然而 , 燃油车并未如一些人预期的那样迅速退出舞台 。 相反 , 近期燃油车销量呈现连续回暖的态势 。 从6月到9月 , 燃油车零售量从97.3万辆逐步回升至94.5万辆 , 终结了此前多个月的下滑局面 。 这一现象的背后 , 是燃油车在智能化、价格和产品力方面的积极调整 。 许多新款燃油车型通过搭载更多摄像头、雷达和高算力芯片 , 补齐了智能驾驶和智能座舱的短板 。 同时 , 终端市场通过\"一口价\"促销和尺寸升级等策略 , 吸引了部分对价格敏感或充电条件有限的消费者 。
市场调研数据显示 , 今年9月传统燃油车的促销力度保持在23.9%的较高水平 , 较去年同期提升1.9个百分点 。 一些经典燃油车型如轩逸、卡罗拉等 , 在实施\"一口价\"政策后销量明显回升 。 同时 , 像速腾L这样的新款燃油车 , 通过增加车身尺寸、配备智能驾驶系统 , 并将起售价下探到11万元左右 , 在市场竞争中展现出新的活力 。
国七政策的临近 , 也在无形中影响消费者的购车决策 。 一些用户担心未来燃油车的保值率可能受到影响 , 尤其是国五、国六车型在二手车市场的价格或面临压力 。 另一方面 , 新能源车虽具备使用成本优势 , 但明年购置税政策调整的预期 , 也让部分消费者选择提前购车 。 这种政策与市场的互动 , 使当前车市呈现出\"燃油与电动并行\"的复杂局面 。
对于汽车企业而言 , 国七既带来压力 , 也孕育着新的机遇 。 主流车企正通过\"多线并举\"的策略 , 在纯电、插混和燃油领域同步布局 , 以应对不同细分市场的需求 。 从企业动态来看 , 比亚迪、吉利、奇瑞等自主品牌在新能源零售和出口方面增势显著 , 而一些合资品牌则通过加快混动化和智能化的步伐维持市场份额 。 9月新能源批发销量突破万辆的厂商已达到20家 , 行业集中度进一步提升 。
车叔总结
未来 , 国七的实施将进一步推动行业的分化与整合 。 能够快速适应标准、掌握核心技术的企业 , 将在新一轮竞争中获得先机 。 在商用车领域 , 国七可能加速新能源货车的普及 , 帮助司机降低运营成本;在乘用车领域 , 技术创新将继续驱动产品升级 。 而消费者也将迎来更多元、更环保的产品选择 。 汽车的能源转型之路 , 正在政策与市场的双轮驱动下稳步向前 。 随着国七标准研究的深入 , 中国汽车产业正迎来新一轮的绿色发展机遇 。
- 目标30000人离职!德国奔驰实施大规模裁员计划,三季度销量同比下滑12%
- 9月燃油车销量top20,最大赢家还是中国车企
- 5万级国产SUV选它?瑞虎3x:配置够用,三大件可靠,家用代步挺好
- 丰田低配版兰德酷路泽来了,价格下降至少10万,但不会引入美国
- 别克至境L7正式开启全国交付 综合续航超1400km
- 【韩系动向1660】全新帕里斯帝,剑指北美与中国市场!
- 全新国产“卫士”上市!配三激光雷达+2.0T插混,车内配三块大屏
- 9月轿车销量TOP 10,星愿痛失第一,国民神车归位
- 现代在国内最成功的车,至今销量仍能增加196%, 月销量还可破万
- 国庆假期订单太多,车企在面对,爆款太多挤兑产能的新局