
文章图片
文章图片
文章图片
文章图片
文章图片
2024年 , 全国有4419家4S店退网 , 平均每天超过12家关门 。
2025年 , 中国汽车流通协会副秘书长郎学红在直播中曾经透露 , 2025年上半年全国4S店数量从3.2万家缩减至3.14万家 , 净减少650家 , 预计全年将会净减少近1500家 。
但情况似乎有了新的变化:一直高歌猛进的自主品牌网络规模首次出现收缩 , 而合资品牌的网络收缩幅度则明显放缓 。
这一现象传递出一个重要信号:中国汽车渠道调整已进入新阶段 。
经销商生存困难的大环境还是不变的 。
数据显示 , 2025年上半年 , 超过半数(52.6%)的经销商陷入亏损 , 仅29.9%实现盈利 。
中国汽车流通协会理事会会长肖政三在近期的一次行业会议上直言 , 中国广大汽车经销商正经历“前所未有的生存和发展考验” 。
全国乘用车市场信息联席会秘书长崔东树在10月再次发出呼吁:“中国汽车经销商急需政策支持” 。 这是他继去年之后第二次发声向上级部门寻求政策支持 。
虽然“反内卷”的声音在2025年越来越多 , 但价格战仍然是导致经销商困境的主要原因之一 。 崔东树指出 , 新车销售的大面积亏损让经销商普遍处于现金流赤字状态 , 资金链断裂风险持续攀升 。
中国汽车流通协会发布的《2024年上半年全国汽车经销商生存状况调查报告》显示 , 为实现销量目标 , 汽车市场出现大幅度价格调整 。 74.4%的经销商面临价格倒挂的问题 , 其中43.6%的倒挂幅度超过15% 。
汽车经销商自然到店客户持续减少 , 线上线索转化率偏低 。 在消费市场疲软与厂家批发量压力的双重作用下 , 经销商库存积压严重 , 为缓解资金压力被迫低价抛售新车 , 形成“卖得越多亏得越多”的困局 。
与此同时 , 融资到期履约难度加大 , 现有流动资金已逼近支撑极限 , 生存状况愈发艰难 。
但从品牌类型看 , “此消彼长”的渠道网络正经历结构性调整 。
20204年自主品牌4S网络持续扩张 , 总量达21144家 , 同比增长1.7% , 占全国4S店数量的64% 。 合资品牌和豪华品牌网络规模则出现下滑 , 其中合资品牌总量为7744家 , 同比减少13.5% 。
但根据中国汽车流通协会的数据 , 自主品牌网络扩张增速从2023年到2025年上半年逐年降低 , 2025年上半年已经呈现负增长 。 而合资品牌的网络收缩幅度则在今年上半年大幅度降低 , 甚至比2023年时更低 。
这一微妙变化意味着 , 自主品牌结束扩张周期 , 网络规模首次出现收缩 。 这时候的自主品牌经销商也并不全都能够赚钱 , 同样会竞争加剧 , 优胜劣汰 , 特别是还在以经营燃油车为主的自主品牌 。
合资品牌虽仍处于收缩通道 , 但幅度有所收窄 , 正在接近底部 , 并与自主品牌逐渐形成新的相对稳定的格局 。
与传统品牌渠道收缩形成鲜明对比的是 , 新能源品牌4S网络仍保持逆势增长 。 截至2024年底 , 传统品牌4S店达25108家 , 占比76%;新能源独立品牌4S店则有7770家 , 占比24% 。
新能源独立渠道网络数量达21220家 , 增速达12.4% , 远高于行业平均水平 。 渠道业态方面 , 展厅/体验中心占比微降 , 4S店占比则有所上升 。
【再倒闭1500家汽车经销商?经销商转型不是选择题,而是生死题】
渠道网络调整的背后是汽车市场格局的根本性变化 。
乘联分会数据显示 , 10月自主品牌零售155万辆 , 同比增长4% , 环比增长3% 。 当月自主品牌国内零售份额为68.7% , 同比增长3个百分点 。
1-10月自主品牌累计市场份额达到65% , 较去年同期增长5.5个百分点 。 这意味着 , 自主品牌市场份额已逼近70% , 相当于合资品牌当年的巅峰水平 。 自主与合资的地位 , 已经彻底逆转 。
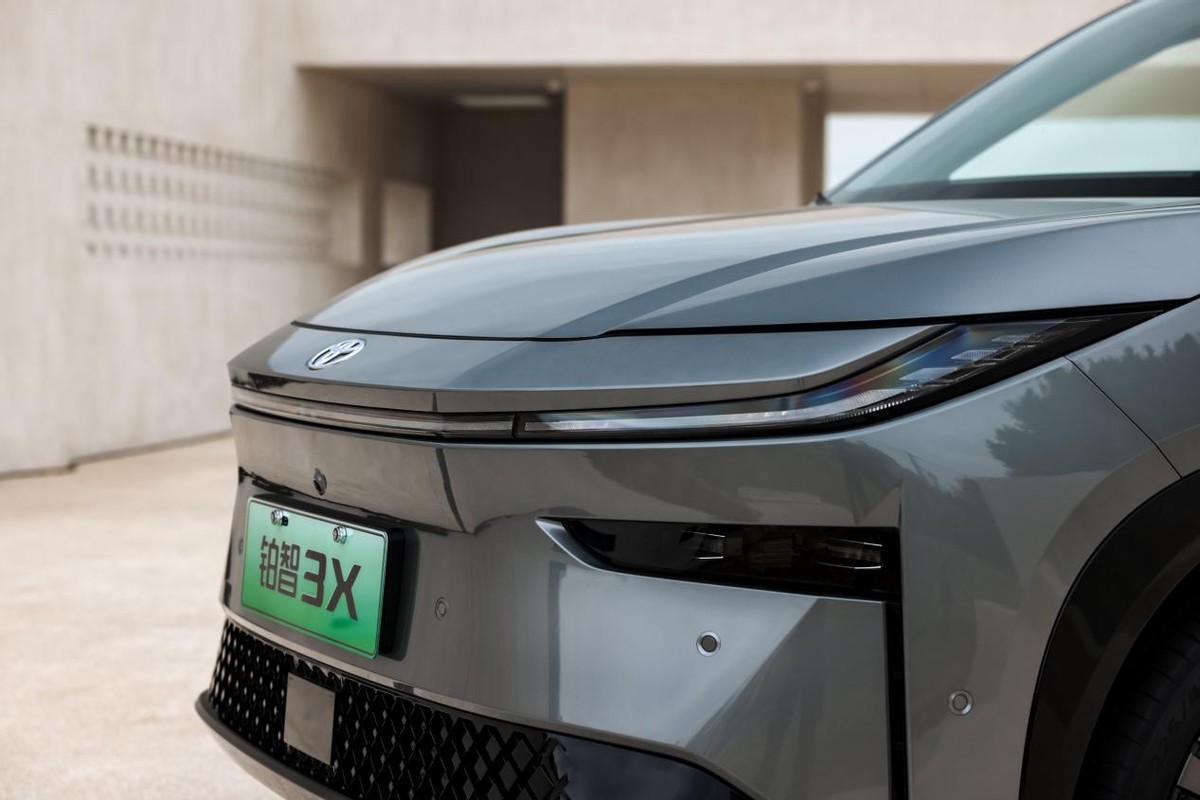
但是 , 2025年合资品牌方面也开始积极调整产品策略 。 广汽丰田铂智3X持续热销 , 在10月首次实现月销量破万辆 。 东风日产旗下N7也曾一度月销量达到万辆水平 , 成为东风日产的主力车型 。
同时 , 合资品牌也在加强旗下燃油车的竞争力 , 通过智能化赋能 。 例如 , 上汽大众推出“油电同智”策略 , 近期还将推出朗逸Pro , 预计在智能化方面有所加强 。 东风日产也计划在新天籁上搭载华为鸿蒙座舱 。
在适应电动化转型后 , 产品竞争力的变化是合资品牌渠道趋稳的根本原因 。
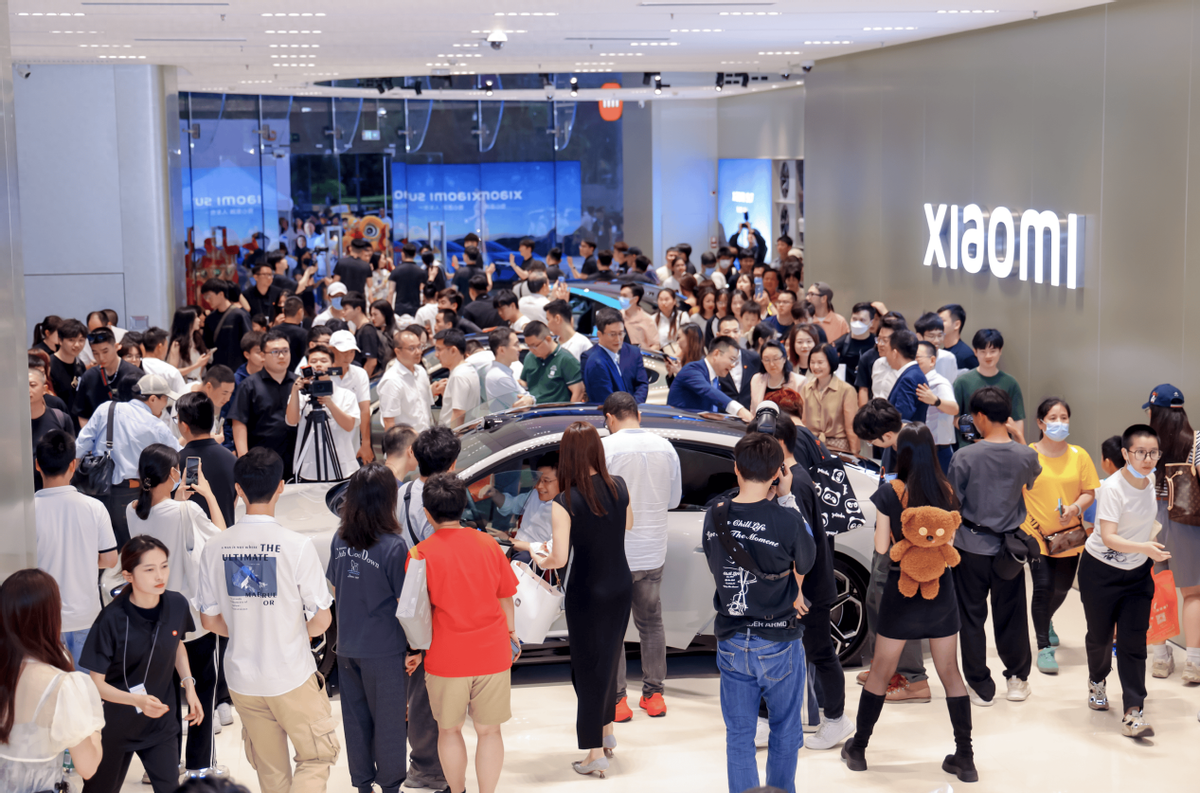
而新能源网络的扩张则主要来自于头部品牌的带动 。 特别是像小米、鸿蒙智行这些流量品牌的爆火 , 让更多传统4S店开始调换门庭 。
2024年新增3518家4S店中 , 新能源汽车品牌约占57% 。 新增网络里 , 自主品牌份额高达92% , 既源于传统燃油车品牌如奇瑞、长安等品牌的持续扩张 , 也有方程豹、鸿蒙智行等新能源品牌助力 。
授权模式网点增长得益于比亚迪、iCAR、鸿蒙智行等品牌的网络扩张 , 以及方程豹、腾势转授权模式后的大规模建网 。 代理模式则因小鹏、岚图等品牌扩张及小米汽车建网而增长 。
目前看来 , 在下一阶段也许将会是传统自主品牌的渠道开始进行新一轮的洗牌 。
中国汽车流通协会专家委员会成员颜景辉指出 , 当下4S店的设置在数量结构上存在问题 , 门店数量增长快 , 但总体销量却没有大的增长 。 同品牌的4S店无论是数量还是密度都比较高 , 4S店的数量和目前销量的匹配不太合理 , 呈现出僧多粥少的局面 。
面对行业寒冬 , 经销商集团正在积极寻求转型 。
近年 , 除了积极转投新能源品牌外 , 多家汽车经销商集团在主动缩减新车销售门店 , 而加大对售后维修的布局 , 最明显的变化便是积极扩张钣喷中心的建设 。 与此同时 , 转变经营理念和经营模式 , 也成为经销商能否活下去的关键 。
但是行业变革远未结束 。 根据中国汽车流通协会预测 , 若当前趋势延续 , 2025年全年4S店净减少量将接近1500家 。 曾经风光无限的汽车经销商们 , 仍在寒冬中艰难跋涉 。
一些业内人士判断 , 到2030年 , 自主车企在国内市场上的份额有望突破80% 。 但渠道的变化速度可能先于市场份额变化 , 这场渠道调整浪潮远未看到终点 。
唯一确定的是 , 变革已成为新常态 。 (文/优视汽车 老炮 )
注:配图来自网络 , 权利归原作者所有 , 如有侵权请联系删除 , 一并感谢!本文仅代表作者个人观点 , 不代表优视汽车的立场 。
- 埃安i60上市10.48万起!它将如何在10万级SUV市场再创机会?
- 五羊本田发布2026款睿御110,再续经典配置升级!
- 风云A9L光辉序列全球上市在即,C级豪华旗舰再进化
- 插混市场再起风云!日产N6用“合资品质+满配权益”拉满性价比
- 30万级大六座再添猛将 32.28万起 它会火爆出圈吗?
- 买车不妨再等等,这些百万级配置,正被国产车“打”到20万级
- 又一国产百万级SUV?尊界M900再曝渲染图,气场不输宾利
- 油车依然有5大优势可对抗电车!搞清楚了买车不会再纠结
- 再等9天!长安启源全新Q05将上市,小身材大空间,东风纳米06同级
- 五菱再出“神作”?五菱之光EV露营车亮相工信部,把kcar玩出了花