
2025年终盘点:转型阵痛期下,长城汽车追赶之路漫漫
文章图片
文章图片
2025年中国自主车企销量目标完成情况呈现明显分化态势 , 头部企业表现稳健 , 吉利汽车超额完成全年300万辆目标 , 比亚迪则精准达成年度目标 , 长安汽车以97.1%的完成率接近目标 , 奇瑞集团完成率也达到86.1% 。
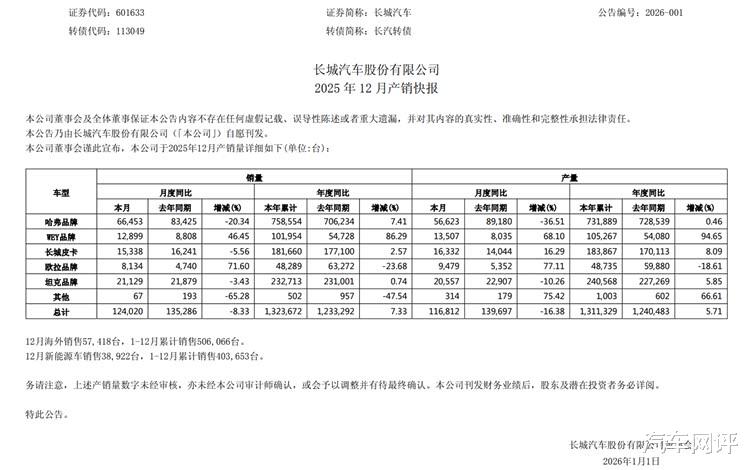
在这样的行业格局下 , 长城汽车的目标完成形成鲜明的反差 。 其2021年战略发布会设定的400万辆年度目标 , 2025年完成率仅为33.09% 。 具体销量数据显示 , 长城汽车2025年全年销量为132.37万辆 , 同比实现7.33%的增长 , 销量规模虽有提升 , 但与目标差距显著 , 这一表现既反映出长城汽车在新能源与海外市场的部分进展 , 也凸显了其在规模扩张、品牌升级及市场适配性等方面存在的阶段性挑战 。
细分至五大子品牌 , 长城汽车的销量构成呈现明显分化态势 , 多数品牌实现正增长 , 但各品牌增长节奏与销量贡献度差异显著 , 欧拉品牌全年销量表现相对低迷 , 未能与其他品牌形成协同增长态势 。
从各品牌占总销量的比重来看 , 核心销量支柱哈弗品牌2025年累计销售75.86万辆 , 占总销量的57.31% , 同比增长7.41% , 这一占比超过整体销量的一半 , 凸显其对长城汽车销量的基础性支撑作用 , 其增速与行业燃油车市场整体走势基本持平 , 增长主要依托二代哈弗H9穿越版等传统燃油车型的存量市场支撑 , 新能源车型的销量贡献尚未凸显 。
魏牌全年销量10.20万辆 , 占总销量的7.71% , 同比增幅达86.29% , 不过受基数偏低影响 , 12月推出的全新蓝山智能进阶版尚未形成规模效应 , 对整体销量的拉动作用暂未充分显现 。 坦克品牌全年销量23.27万辆 , 占总销量的17.58% , 保持稳步增长态势 , 12月上市的坦克300极地版聚焦细分越野市场进行配置升级 , 受众圈层仍相对固定 , 这一占比使其成为仅次于哈弗的第二大销量贡献品牌 。
长城皮卡全年销售18.17万辆 , 占总销量的13.73% , 同比增长2.57% , 在商用车市场需求平稳的背景下 , 产品迭代节奏与市场需求的匹配度仍有提升空间 。 欧拉品牌全年销量仅约4.88万辆 , 占总销量的比重最低 , 仅为3.69% , 是五大品牌中唯一占比不足10%的板块 , 进一步印证了其销量低迷的现状 。
欧拉品牌3.69%的销量占比 , 使其成为长城汽车子品牌矩阵中销量贡献最弱的板块 , 尽管12月销量8134辆 , 同比增长71.60% , 呈现短期回暖态势 , 但全年销量仅约4.88万辆 , 前11个月累计销量同比下滑31.40% , 对整体新能源业务的增长形成一定拖累 。
欧拉品牌销量增长放缓、占比偏低的核心原因在于产品战略与市场需求出现阶段性错配 , 战略调整节奏未能及时跟上市场变化 。 欧拉诞生之初依托黑猫、白猫等微型纯电车型快速抢占大众代步市场 , 后续为优化利润结构 , 调整方向转向10-20万元中高端女性市场 , 并停产了此前的走量微型车 , 这一调整导致其丢失了部分大众用户基本盘 。
2025年国内消费市场呈现谨慎态势 , 购车预算普遍收紧 , 比亚迪海鸥、吉利银河星愿等低价新能源车型凭借高性价比获得市场青睐 , 欧拉主力车型9.18万元起的定价区间与当时主流消费需求存在一定偏差 。 同时 , 品牌过度聚焦女性用户群体 , 虽形成了差异化定位 , 但也缩小了受众范围 , 在新能源车型同质化竞争加剧的背景下 , 用户圈层未能有效扩大 , 进一步限制了销量提升空间 , 使得其在总销量中的占比难以提升 。
从行业发展趋势来看 , 新能源车型升级与海外市场深化是长城汽车2025年重点布局的增长方向 , 不过这两大方向的推进过程中仍存在不少需要解决的问题 , 短期内较难快速转化为规模化的增长动能 。 新能源领域 , 长城汽车2025年新能源车型销量达40.37万辆 , 同比增长25.44% , 增速高于行业平均水平 , 但新能源车型在整体销量中的占比仍不足30% , 且增长主要依靠魏牌的拉动 , 欧拉品牌的销量低迷问题尚未得到根本改善 。
若要进一步扩大新能源市场份额 , 需丰富产品矩阵以覆盖更多细分市场 , 尤其是补充10万元以下代步车市场的产品供给 , 以衔接主流消费需求 。 但当前新能源市场竞争已进入白热化阶段 , 比亚迪、吉利等头部车企已形成规模化优势 , 在成本控制与产品配置上具备先发条件 , 长城汽车在技术研发投入效率、供应链体系完善程度等方面仍需提升 , 才能更好地参与市场份额竞争 。
海外市场方面 , 长城汽车2025年实现销量50.61万辆 , 同比增长11.68% , 创下历史新高 , 哈弗、坦克等品牌车型在迪拜等中东市场的投放取得了一定市场反馈 。 不过目前其海外业务增长模式仍以产品出口为主 , 本地化制造、研发及服务网络尚未完善 , 长期竞争优势尚未稳固建立 。
当前中国汽车出口正迈向全球化2.0时代 , 2025年全年出口量有望突破700万辆 , 新兴市场与欧洲市场需求旺盛 , 但奇瑞、上汽等同行企业已率先完成海外研发与生产体系的布局 , 实现了从产品输出到标准输出的转型 , 在本地化运营效率、供应链响应速度等方面具备优势 。 长城汽车若要进一步提升海外市场份额 , 需加大本地化投入 , 推进制造、研发、服务的本地化布局 , 而这一过程需要长期的资金与资源投入 , 短期内难以快速缩小与同行的差距 , 海外市场增长节奏或保持平稳 。
整体来看 , 2025年长城汽车在行业转型过程中实现了销量同比增长 , 但增速与行业主流车企相比存在差距 , 400万辆目标完成率不足四成的结果 , 也反映出其战略规划与市场实际之间存在的适配问题 。 从品牌结构来看 , 哈弗单一品牌占比超五成的格局 , 显示出长城汽车销量过度依赖核心品牌的风险 , 而欧拉品牌3.69%的低占比则暴露了新能源板块的短板 , 新能源与海外市场的布局虽取得局部进展 , 但尚未形成规模化的增长支撑 , 欧拉品牌的销量困境、各子品牌增长不均衡且贡献度差异悬殊等问题 , 也对整体发展节奏产生了影响 。
【2025年终盘点:转型阵痛期下,长城汽车追赶之路漫漫】汽车网评:从市场发展逻辑来看 , 若要优化发展态势 , 需进一步精准匹配市场需求 , 调整产品结构 , 补全新能源细分市场的产品短板 , 同时持续推进海外本地化布局 , 提升供应链效率与技术研发实力 , 逐步优化品牌销量构成 , 降低对单一品牌的依赖 。 在行业竞争持续加剧的背景下 , 这些调整均需要长期的时间与资源投入 , 短期内难以快速显现成效 。 在汽车行业向智能新能源与全球化深度转型的关键阶段 , 长城汽车的战略调整节奏与执行效果 , 将直接影响其在行业格局中的位置 。
- 2025年销量突破20万辆 一汽奔腾“全面向新”创二十年新高
- 2025年汽车集团销量盘点,比亚迪第一,上汽集团第二
- 2025车市盘点:12月份智界汽车销量惨遭腰斩,未来前景如何?
- 国产品牌“尖子生”2025销量出炉:分化加剧,谁领跑谁掉队?
- 2025新势力销量榜巨变:零跑夺冠军,“蔚小理”格局瓦解
- 月销87870台,同比下滑32.4%,上汽大众2025年12月销量出炉
- 2025年12月中型车投诉指数排行:德系变速箱之殇
- 2025中国车市大洗牌!自主3强霸榜,合资彻底失势?
- 2025中国车企成绩单出炉:燃油车首选还是一汽-大众
- 2026退场预警:从2025销量看哪些品牌将退出中国市场?