
基金超千亿资金持仓食品饮料板块 六股腾飞在即
傻大方提示您本文标题是:《基金超千亿资金持仓食品饮料板块 六股腾飞在即》。来源是。
基金超千亿资金持仓食品饮料板块 六股腾飞在即。基金|资金|持仓|板块|在即---
第1页:基金持仓六行业市值均超500亿元 食品饮料二季度以来上涨12.32%居首 第2页:贵州茅台:系列酒高增长,价格基本平稳 第3页:伊利股份:收入延续高景气,客观看待利润增速波动 第4页: 五粮液:收入与利润均超预期,良好开局为全年增长奠定坚实基础,改善趋势不变 第5页:泸州老窖:产品结构持续升级,现金流情况良好 第6页:双汇发展:猪价继续下行,屠宰有望放量 第7页:涪陵榨菜:向上加速拐点已至,锋芒毕露势不可挡
基金持仓六行业市值均超500亿元 食品饮料二季度以来上涨12.32%居首
作为市场中体量最大的机构资金,基金持仓变动及持仓股的特点一直是投资者关注的焦点。《证券日报》市场研究中心根据数据统计显示,基金今年一季度共计持仓1859只个股,按个股一季度末收盘价测算,总持仓市值为10239.51亿元。从行业分布来看,食品饮料(1107.00亿元)、医药生物(1081.20亿元)、电子(1019.66亿元)、银行(828.81亿元)、非银金融(796.00亿元)和家用电器(658.85亿元)等成为基金一季度重仓的六大行业,基金一季度总持仓市值均在500亿元以上。
食品饮料作为基金的第一重仓行业,其二季度以来市场表现也十分骄人,截至昨日累计涨幅为12.32%,在28类申万一级行业中排名第一,也是惟一一类二季度以来累计涨幅在10%以上的申万一级行业。从行业内部来看,基金一季度共计持有55只食品饮料股,其中贵州茅台(306.80亿元)、伊利股份(216.67亿元)、五粮液(169.06亿元)、泸州老窖(99.86亿元)、洋河股份(45.54亿元)、山西汾酒(41.55亿元)、水井坊(30.00亿元)和口子窖(26.78亿元)等8只个股一季度末基金持股市值均超过25亿元;另外,双汇发展、舍得酒业、古井贡酒、中炬高新、涪陵榨菜和青岛啤酒等食品饮料股基金一季度持仓市值也均在10亿元以上。
采访人员梳理近期券商研报发现,表现强势的食品饮料板块后市走势仍被多家机构看好。招商证券表示:A股“入摩”将使食品饮料板块的估值体系重构,短期“入摩”带来的增量资金尽管有限,但随着境外资金比重的增长,食品饮料行业估值有望继续提升,其中白酒子板块有望迎来超长景气周期,建议关注一线龙头及全国化次高端酒。民生证券表示:从2018年一季报总体业绩来看,食品饮料行业业绩增长仍较为稳健,开局势头良好,继续推荐白酒、调味品、保健品、休闲食品等细分领域的投资机会。
在其余五大基金重仓行业中,二季度以来,医药生物、家用电器表现也较为突出,累计分别上涨8.00%、1.40%,均跑赢同期大盘(沪指期间上涨0.77%),而银行、非银金融、电子均出现不同程度下跌,期间跌幅分别为:0.14%、0.86%和4.11%。
在医药生物板块整体走强的背景下,医药生物作为基金一季度的第二大重仓行业,其持仓的个股也普遍实现较好表现,179只上市交易的基金持仓股中,120只个股二季度以来股价表现跑赢同期大盘,其中39只个股近3个交易日内股价创出年内新高,10只个股在近3个交易日内股价创出历史新高,其中6只股价创历史新高个股一季度末基金持股市值均超过20亿元,按基金持仓市值从高到低依次为:乐普医疗(62.33亿元)、通化东宝(46.25亿元)、华东医药(41.38亿元)、爱尔眼科(40.92亿元)、云南白药(26.22亿元)和片仔癀(22.63亿元),这6只个股后市表现仍受到机构的普遍看好,近30日内机构给予的“买入”或“增持”等看好评级家数均在10家及以上。
值得一提的是,在A股“入摩”进入倒计时的背景下,相关成份股扎堆的银行、非银金融板块后市机会也受到机构的普遍期待。其中,中泰证券表示:金融股纳入MSCI成份股市值占比最大,超过15%,其中包括31只非银股(保险4家、券商25家、多元金融2家),成功“入摩”将对市场情绪有所提振,交易额有望回升,看好资本实力雄厚、业务储备丰厚、稳定性强的大型券商以及单项业务能力突出、弹性较高的中小型券商。万联证券表示:在海外机构投资者比重逐渐上升的背景下,根据历史经验银行更容易受到投资风格稳健的海外机构投资者青睐,长期看资金的稳步流入利于银行板块估值提升。
基金|资金|持仓|板块|在即---傻大方小编总结的关键词

上一页1
基金|资金|持仓|板块|在即---傻大方小编总结的关键词
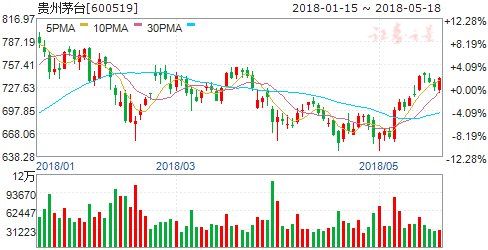
贵州茅台(个股资料操作策略股票诊断)
贵州茅台:系列酒高增长,价格基本平稳
贵州茅台 600519
研究机构:国海证券 分析师:余春生,陈鹏 撰写日期:2018-05-07
茅台酒销量微增,系列酒高增长。分产品看,2018Q1茅台酒收入157.7亿元,同比增长27.5%,一季度发货量约7500吨,同比微增。系列酒一季度收入16.9亿元,同比增长74.5%,2017年公司将系列酒由原有的34个品牌277款产品削减到11个品牌96款产品,精简产品线聚焦核心产品,品鉴会覆盖超30万人次,系列酒经销商增至2000家,2018年系列酒目标销量3万吨,销售目标含税收入80亿元。
2018业绩稳健,价格总体平稳。2017年茅台酒销量同比增长32%,系列酒销量同比增长172%,在量价齐升的带动下,收入同比增长接近50%。2018年飞天茅台销售计划为2.8万吨以上,预计2018年发货量仍有增长,叠加2017年底均价提升18%,加上系列酒贡献增量,预计2018年收入增长30%左右。公司2017年底提高出厂价,提价时点在春节旺季之前,稳定价格难度大,春节期间价格稳定在1499元,但旺季限购和缺酒依然普遍,近期批价再次回升至1600元左右,渠道库存仅15天以内,在公司控价的背景下,价格总体平稳。
毛利率基本持平,财务指标稳健。2018Q1公司毛利率91.7%,同比基本持平,主要是直销比例下降。2018Q1预收账款131.7亿,同比下降30.6%,环比下降8.7%,主要是公司自2017年初实施月度发货及审核发货政策,累积的经销商提前打款有所下降。经营性净现金流49.4亿,同比下降19.1%,主要是当期支付税费140.3亿元。总体来看,公司各项财务指标稳健。
投资建议:预计公司2018-2020年EPS分别为29.57元、37.39元、43.20元,对应PE分别为23X、18X、15X。公司是高端酒龙头,受益消费升级,茅台酒量价齐升,系列酒快速增长,维持“买入”评级。
基金|资金|持仓|板块|在即---傻大方小编总结的关键词
上一页12
基金|资金|持仓|板块|在即---傻大方小编总结的关键词
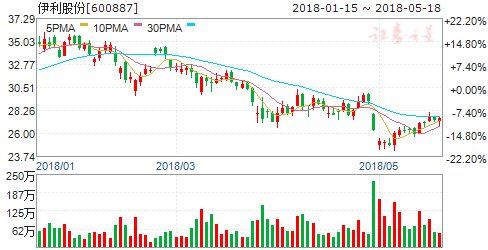
伊利股份(个股资料操作策略股票诊断)
伊利股份:收入延续高景气,客观看待利润增速波动
伊利股份 600887
研究机构:申万宏源 分析师:吕昌,张喆 撰写日期:2018-05-04
事件:伊利股份发布2017年年报及2018年一季报,2017年公司实现营业收入675.47亿元,同比增长12%;实现归属上市公司净利润60.01亿元,同比增长5.99%;实现归属上市公司扣非净利润53.28亿元,同比增长17.70%。其中2017Q4实现营业收入154.21亿元,同比增长7.17%;实现归属上市公司净利润10.64亿元,同比下降16.37%;实现归属上市公司扣非净利润7.66亿元,同比下降17.46%。2018Q1公司实现营业收入195.76亿元,同比增长24.56%;实现归属上市公司净利润21亿元,同比增长21.15%;实现归属上市公司扣非净利润19.98亿元,同比增长20.67%。
投资评级与估值:公司17年收入增速基本符合预期但利润增速略低于预期;2018Q1收入和利润增速符合预期。我们维持2018-19年EPS分别为1.29、1.59元,新增2020年EPS预测为1.95元,分别同比增长30%/24%/23%。最新收盘价对应2018-19年PE分别为20、17倍,维持一年目标价38元,对应2019年24xPE,维持买入评级。
收入延续高景气,2017Q4+2018Q1合计同比增长近17%:受到春节错位等因素的影响,公司17Q4营业总收入同比增长7.96%,但是2018Q1公司营业总收入同比大增25.10%,创2012年以来的单季度收入增速新高。如果忽略春节因素的影响,2017Q4+2018Q1公司收入同比增长近17%,延续2017年二季度以来的收入高景气。具体到细分业务,2017年全年公司液体乳实现收入557.66亿元,同比增长12.61%;奶粉及奶制品业务实现收入64.28亿元,同比增长17.83%;冷饮业务实现收入46.06亿元,同比增长9.82%。从液体乳业务的收入驱动因素分析来看,2017年公司液态奶收入增量62.44亿元,其中销量增长贡献55.44亿元,为最主要的收入增长来源;产品结构升级贡献收入增量10.61亿元;销售价格变动减少销售收入3.61亿元,继续负贡献但是降幅相较于2015-16年出现明显收窄。
单季度“毛利率-销售费用率”基本平稳,盈利能力无需过分担心:受到非经常性损益高基数的影响,2017年全年公司的销售净利率为8.82%,同比下降0.52%;但是扣非净利率2017年达到7.83%,同比提高了0.36%。具体来看,2017年的毛利率为37.76%,同比下降0.49%。其中液体乳的毛利率为35.17%,同比下降0.79%,在以包材等原材料成本上升的背景下,公司液体乳毛利率下降并不明显,符合我们对于促销费用投放力度的弱化缓解毛利率下降压力的判断。期间费用率方面,2017年的销售费用率为22.81%,同比下降0.48%,从销售费用明细来看,2017年的广告营销费为82.06亿元,同比增长不到8%。
基金|资金|持仓|板块|在即---傻大方小编总结的关键词
上一页123
基金|资金|持仓|板块|在即---傻大方小编总结的关键词
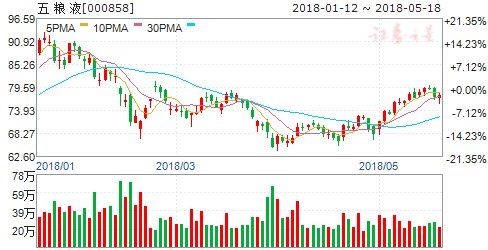
五 粮 液(个股资料操作策略股票诊断)
五粮液 000858
研究机构:申万宏源 分析师:吕昌 撰写日期:2018-05-04
投资评级与估值:由于公司业绩超预期,略上调18-19年盈利预测,新增2020年盈利预测,预测2018-2020年EPS为3.43、4.5、5.62元(前次18-19年预测为3.38、4.42元),考虑到增发,摊薄后每股收益为3.35、4.4、5.49元,同比增长34.5%、31%、25%,当前股价对应2018-2020年PE分别为20x、15x、12x,维持买入评级。维持一年目标价101元,对应19年22倍PE。我们继续坚定看好五粮液的持续改善:1、2017年3月集团新任党委书记、董事长,股份公司党委书记、董事李曙光李总上任,公司上下面貌一新,开启了二次创业的新征程,从采购、生产、销售、品牌塑造等各个环节都迎来明显改善,收入、利润呈加速增长态势;2、在消费升级和品牌集中的驱动下,白酒行业依然呈现结构性成长特点,高端名酒持续受益,五粮液量价齐升;3、产品精简聚焦,形成“1+3”五粮液系列与“4+4”系列酒品牌矩阵,价格稳步提升,强化终端建设,百千万工程有序推进;4、国企改革顺利落地,通过非公开发行股份绑定管理层和优秀经销商利益,4月方案获得实施;5、分红率逐年提升。
18Q1五粮液系列量价齐升,系列酒高增,为全年计划的完成奠定良好基础。17年公司对主品牌“五粮液”产品进行优化,构建更加清晰的“1+3”产品体系,形成“4+4”系列酒品牌矩阵。17年酒类业务实现营收280.92亿,同比增长23.73%。高价位酒营收213.94亿,同比增长22.84%,占酒类业务的76%,毛利率85.17%,提升1.77个百分点;结合渠道反馈,预计五粮液系列17年销量约1.8万吨,同比增长13%左右;17年12月,普五出厂价上调到789元(按计划内与计划外1:1配比计算),结合17年打款情况,预计17年五粮液系列吨价同比增长9%左右。中低价位酒营收66.98亿,同比增长26.66%,占酒类业务的24%,毛利率49.70,提升0.65个百分点。结合渠道反馈,预计系列酒收入增长大部分由销量增长贡献。18Q1酒类业务实现营收138.98亿,同比增长36.80%。结合渠道反馈,预计一季度五粮液系列产品回款完成全年50%以上,发货完成全年30%以上,系列酒收入占比提升。
“百城千县万店”工程顺利推进,强化终端建设,渠道改善趋势不变。17年公司强化渠道终端建设,开启“百城千县万店”工程,截至2017年底,五粮液专卖店新增400多家,达1000余家;“百城千县万店”工程第一阶段已在全国46个重点城市建设了7000余家核心终端网点。17年公司推进新零售体系建设,“五粮e店”目前已在北京、上海、广州、郑州、成都、宜宾六个城市运营。17年公司前五大客户占比10.86%,同比下降2.09个百分点。
毛利率提升与费用率下降带来净利率提升,18Q1税率已回归合理水平。17年净利率33.41%,同比提升4.66个百分点,净利率提升主要由于毛利率提升、费用率下降。毛利率72.01%,同比提升1.81个百分点。销售费用36.25亿,同比下降22.77%,销售费用率12.01%,同比下降7.12个百分点,销售费用下降主因减少市场投入。管理费用22.69亿,同比增长5.85%,管理费用率7.52%,同比下降1.21个百分点。税率11.58%,同比提升3.67个百分点,税率提升主要由于自17年5月起执行消费税新规,税基提高。
18Q1净利率37.52%,同比提升0.71个百分点,净利率提升主要由于毛利率提升、费用率下降。毛利率73.19%,同比提升2.66个百分点。18Q1销售费用10.03亿,同比下降8.53%,销售费用率7.22%,同比下降3.57个百分点。管理费用5.95亿,同比增长1.92%,管理费用率4.28%,同比下降1.47个百分点。税金19.55亿,同比增长156.54%,税率14.07%,提升6.57个百分点,税率基本回归合理水平。
预收款环比增加11亿,现金流增速基本与收入增速匹配。17年经营活动产生的现金流净额97.66亿,同比下降16.51%,经营活动现金流净额下降的原因主要为公司为购买商品接受劳务、各项税款、为职工支付的现金流出增加50.71亿。17年预收账款46.46亿,环比下降2.8亿,预收款下降主因17年底提价,春节打款集中在18年一季度。
18Q1经营活动产生的现金流净额23.98亿,同比增长30.07%,其中销售商品、提供劳务收到的现金104.14亿,同比增长35.16%,基本与收入增速匹配。18Q1预收账款57.72亿,环比增长11.26亿,预收款占收入比达到41.53%,预收款增长主要由于春节旺季动销较好,同时受打款政策影响,经销商打款积极。
不必对五粮液的市场表现过度悲观,而忽视了五粮液的持续改善。1月份以来,市场对五粮液的终端表现较为悲观,核心点在于五粮液批价并未出现明显上涨。17年至今,五粮液出厂价从739上涨到789,一批价从740上涨到810,终端表现价从850左右上涨到900以上,渠道利润和信心已经在逐步恢复。结合近期渠道反馈,五粮液批价稳定在810-820,随着供需关系的调节及库存的不断去化,价格趋势仍将向上。“百城千县万店”工程17年下半年提出,是一个长期的系统性工程,18年将逐步落地并且显现出成效。18年茅台供给紧缺需求旺盛,仍将维持“紧平衡”状态,五粮液品牌影响力仅次于茅台,将直接受益。4月19日公司增发落地终获实施,绑定高管、员工、经销商利益,将有利于强化外部渠道推力和提高内部运营效率,提升整体盈利能力,为公司二次创业、千亿(集团)目标的实现提供有力的保障!
股价表现的催化剂:业绩超预期
核心风险假设:经济下行影响高端白酒整体需求。
基金|资金|持仓|板块|在即---傻大方小编总结的关键词
- 超火的“独角兽基金”,要不要买点?
- 远洋抢食万亿存量市场:入股纳什空间、成立并购基金
- 退役军人事务部:未组建国家退役军人发展基金工作委员会
- 6只独角兽基金已快速获批发行 可能存在的风险一定要看!
- “独角兽基金”“独角兽回归”到底是天使还是魔鬼?
- 失衡的信用
- 独家讲解:私募股权基金的最实用基础知识
- 最新资金流向曝光后市“吸金王” 一潜力A股已被机构暗中锁定
- 收款员挪用70余万资金潜逃21年 一审获刑8个月
- 华谊回应“疯狂套现”:不是抛售,所获资金用于投资