
文章图片
文章图片
【导语:随着新能源汽车市场陷入同质化旋涡 , 车企们逐渐从“拼参数”转向“懂生活” 。 对于大部分中国消费者而言 , 最好的用车生活体验 , 莫过于既要又要还要 , “既要全家坐得下 , 又要行李放得妥 , 还要好开又霸气 , 更好省钱又有劲” 。 由此 , 新能源大车浪潮来袭 。 】
撰文|蔡 言、编辑|禾 子
消费者喜欢大车的趋势 , 这从销量数据上可见一斑 。
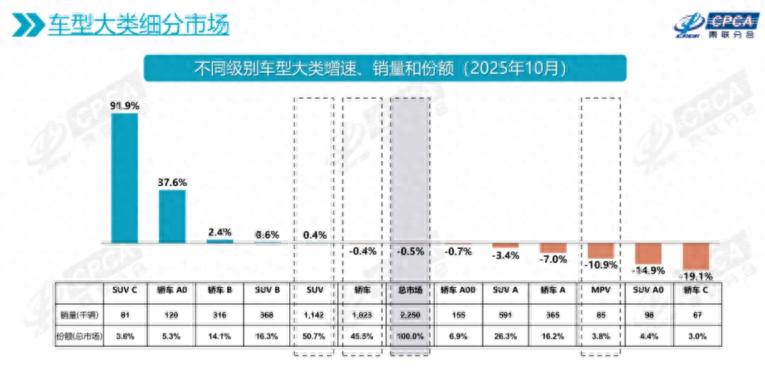
乘联会数据显示 , 2024年C级SUV(含大中型和大型SUV)销量同比提升26.5% , 到今年10月份C级SUV的销量同比大涨91.9% , 1-10月累计销量超过40% , 成为增长最快的细分市场之一 。
具体到市面上爆款车型来看 , 问界M9上市21个月累计交付突破25万辆 , 创下50万级车型交付新纪录;理想L9累计交付即将突破30万辆 , 方程豹钛7 9月上市10月销量破2万辆 , 极氪9X 11月交付过万 , 甚至出现黄牛抢单的情况 , 乐道L90/蔚来ES8成为蔚来的救命稻草等 。
中国新能源大尺寸SUV正在上演蓝海抢滩戏码 。 粗略统计 , 2024年末到2025年市场上出现的新能源中大型/大型SUV均超过15款 , 在这些数据背后 , 既透露着车企们需要紧跟风向害怕脱节的焦虑 , 同时也蕴含了一个问题 , 新能源下半场 , 车企们为什么要把车越造越大 。
消费者与车企的默契究其背后最根本的原因 , 中国消费者和车企之间形成巧妙的默契 , 消费者喜欢大车 , 车企们也乐意造大车 。
站在消费者的角度 , 无论是二孩、三孩家庭的实际需求 —— 平时五人出行需选择六座车 , 还是消费者“有备无患”的消费心态 , 促使大家青睐大车的核心原因 , 在于新能源时代下 , 购买和使用大车的门槛正在降低 。
燃油车时代 , 购买大车需要衡量燃油经济性 , 大排量发动机对应的阶梯车船税 , 以及大车对驾驶水平的高要求 , 这些在燃油车时代的痛点 , 在新能源汽车上已完全得到解决 —— 纯电车型解决了使用经济性问题 , 电动化与智能化技术则降低了大车的驾驶难度 。
具体到实际使用场景 , 担心大车开起来笨重 , 后轮转向能够明显优化转弯半径 , 车位不好停 , 智能泊车/循迹倒车能解决这部分极端场景 。
不可否认 , C级SUV细分市场的迅猛增速 , 可能与消费降价 , 原BBA车主换购自主品牌新能源大六座SUV , 又或者是2026年新能源购置税减半的倒逼有关 。 但综合所有因素 , 说到底 , 消费者想要的还是一台‘既要全家坐得下、行李放得妥 , 又要好开霸气、省钱有劲’的大车 , 这种心态与追求大户型住房的逻辑 , 有着异曲同工之妙 。
即便排除家庭用车因素 , 大车同样能满足轻度商接待需求 , 最典型的莫过于问界、理想高序列、极氪9X、岚图泰山等车型 , 随着这类大车轴距空间与中大型MPV几乎持平 , 同时还能提供六座或七座布局 , 更重要的是 , 其‘冰箱、彩电、大沙发’的配置 , 以及舒适的驾乘体验和智能化表现 , 都明显优于同尺寸的中大型 MPV 。
因此反映到销量数据上 , 根据乘联会统计数据 , 10月份MPV销量为8.54万辆 , 同比下降10.9% , 过往2022~2025年前三季度 , MPV市场份额都稳定在4% , 而10月份MPV市场份额仅为3.8% , 市场萎缩越来越明显 。 对新能源汽车市场较为关注的朋友 , 同样能在车企新品上市节奏上感觉到这种变化 , 2023~2024年 , 车企们更愿意推出MPV车型 , 今年反而将重心放在大六座SUV 。
从车企角度看 , 扎堆造大车 , 更重要是利润驱动 , 尤其是在内卷前提 , 主流赛道利润率不断收紧的背景下 , 大车能够为车企带来更多的溢价空间和利润 。 有资料显示 , 紧凑型纯电车毛利率仅为8%~10% , 而大型增程SUV毛利率普遍达到18%~22% 。 这点在理想汽车中表现得尤为明显 , 尽管2025年毛利率持续降低 , 但仍能实现不错的净利润 。
另外 , 在车企战略上 , 重点推出大车 , 对于树立品牌高端形象 , 实现品牌向上突破 , 同样起到不错的“秀肌肉”作用 。 以零跑为例 , 过往主销车型集中在10-15万区间的SUV领域 , 随着D19的推出 , 零跑官方表示 , D系列主要用来改善消费者对零跑“靠性价比走量”的标签 , 重新定义价值锚点 。
车企们把车越造越大 , 从需求和生产角度来看 , 属于双向奔赴的结果 , 然而在当下激烈的市场竞争中 , 造大车并不等于“大有可为” 。
“大”有可为?2025 年确实有不少大六座 SUV 凭借产品力盘活了品牌热度 , 但进一步探讨会发现 , 在 2026 年新能源购置税减半、大车市场抢滩的边际效应逐渐减弱的大趋势下 , 大车还能继续成为品牌“翻盘”的关键吗?
打开销量表 , 我们不难发现 , 大车想要保价保利地卖好 , 除了产品层面需无硬伤、无短板外 , 还需在营销、服务、补能、交付等层面形成完善的配套体系 。 更甚至 , 品牌形象的好坏 , 也影响着消费者的最终决策 。
以10月份 , 插混中大型SUV黑马——方程豹钛7为例 , 方程豹钛7最大的优势在于精准的市场定位 , 智能化+轻越野+重场景+生活化 , 成为钛7能够在比亚迪高端序列中脱颖而出的关键 , 而不是简单的“大和豪” 。
如果说方程豹钛7天然有不错的品牌效应 , 那么我们再以乐道L90和蔚来ES8为例 。 品牌层面 , 蔚来在这两款车推出之前 , 市场舆论都在讨论蔚来的“生死” , 品牌形象可见一斑 。 最终让乐道L90和蔚来ES8 , 成为品牌救命稻草的关键原因在于 , “价格+服务+交付+补能”的配套策略 , 而不是“前备箱”和“马拉松式发布会” 。
卖大车 , 看似“大有可为” , 实则难有可为 。 一方面车越大 , 用户对车内有效空间期待更高 , 对车企技术、工程挑战也越大 , 同样以乐道L90为例 , 为腾出前备箱空间 , 将49个部件合成1个自研集成模块 。 另一方面 ,2026年一定会有更多大车涌入中国车市 , 车企们面对一片红海 , 精准找到市场切入口和产品标签并非易事 。
点评
2025年成为大车爆款年 , 诸如方程豹钛7、吉利银河M9、乐道L90等 , 都在车市上有不错的热度 。 在即将到来的2026年 , 理想(新款L9)、小米(大型SUV)以及华为系车型在这一赛道的重点发力 , 势必会再次掀起一波腥风血雨 。
【新能源汽车市场,“大”有可为?】(本文系《禾颜阅车》原创 , 未经授权 , 不得转载)
- 新能源当道RAV4还在卖2万台?这台特别版,暴露丰田最狠一张底牌
- 26款丰田格瑞维亚:配置终于补课,但40万级MPV市场,早就不等它
- 红旗HS6 PHEV以十大新标准,树立新能源全能标杆?
- 同级唯一T动力,第四代逸动或将引领智慧燃油家轿市场变革
- “渝AD0001Z”,首块L3级自动驾驶专用正式号牌在长安汽车启用!
- 雷军大手笔:拿了一个多亿发“红包”,小米汽车经销商赚大了
- 长安汽车获得首块L3级自动驾驶专用正式号牌,天枢智能开启L3时代
- 177马力小型车,嘉年华这次不是回忆杀,而是一次“逆市场操作”
- 奔驰全新VLE官宣:从卖不动的V级,到真正为中国商务市场而生MPV
- 20万买三排六座新能源SUV,东风奕派eπ008对比奇瑞风云T11谁更强