
火锅界CP贴身“巷战”:巴奴向上突围,海底捞降维打击( 二 )
文章插图
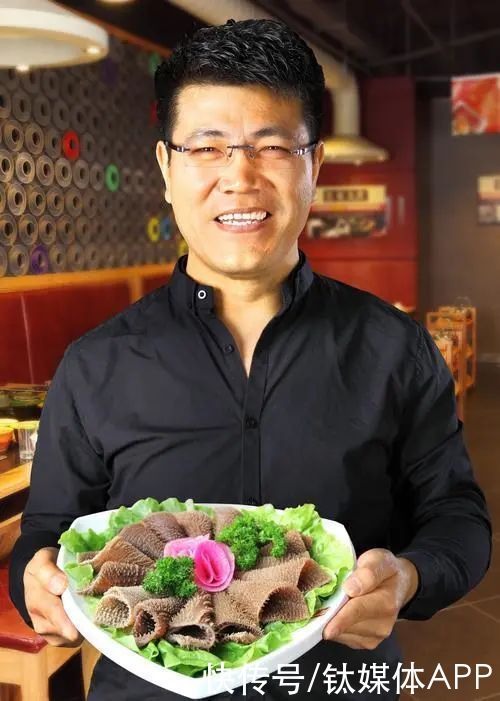
巴奴创始人杜中兵
更高客单价的背后,是巴奴对消费群体的一次筛选。2020年,在第五届青年豫商领袖成长论坛上,杜中兵在分享时说,巴奴不断深耕产品,从而也吸引了一大批对吃火锅,有着更高要求的人。
“这类人群更专注、更会生活、更具有消费力、也更愿意为好产品来买单,我们将这类人群称之为‘社会精英’。”杜中兵说,巴奴要做的,是一个与众不同的火锅,一个更高级、更有品质的火锅,而巴奴也成为了这些社会精英的打卡地。
消费分级已成必然,趋向精英消费,也意味着要放弃一部分大众消费,企业经营层面,两个群体有天然对立性。更高端的消费人群,更窄的定位,巴奴正在开启一场冒险实验。
从消费场景来说,受制于火锅品类的价格天花板,火锅的消费大多是亲人朋友聚餐、情侣约会,而最容易提高客单价的商务宴请并不是火锅的主流。“巴奴正在或者已经触及到了该领域的价格天花板,未来,巴奴价格上探的空间越来越小。”有评论认为。
与之相对应的,是海底捞的“下沉战略”。公开数据显示,海底捞在二三线城市新开门店,2016年23家,2017年77家,2018年110家。2019年,进一步下沉,二线城市门店数量同比增加60%,三线及以下城市同比增长65%。
3、一个向下,一个向上,巴奴欲在一线城市复制海底捞?中高端火锅消费的市场规模确实是在扩大。
立鼎产业研究网2018年发布的数据显示,中高端火锅市场相较于大众市场增速快,2013年至2017年中高端火锅市场的复合增长率达到13.9%。根据预测,2017至2022年中高端火锅餐厅将继续扩张,市场规模将于2022年达到2116亿元,复合增长率达到11.3%。
36氪研究院《火锅行业研究及消费者调研报告》的数据也显示,自2013年起,中高端火锅的市场增速均超过大众火锅市场,在2018年中端市场的人均消费金额及消费频次均大幅提升。此外,该报告提到,菜品质量成为消费者的首要评估指标。
从上述角度来说,巴奴主打的“产品主义”,与向高端火锅市场发力,并不矛盾,这也给了巴奴冲击一线市场的信心。
作为火锅行业的绝对头部,海底捞已经构筑起了火锅行业的天花板,在一线城市,巴奴欲复制海底捞,高客单只是“投石问路”。
相较而言,二者之间,还存在着诸多差异。
第一,战略上,此前海底捞一直是“自上而下”,在一线城市店面运营方面有着丰富的经验。
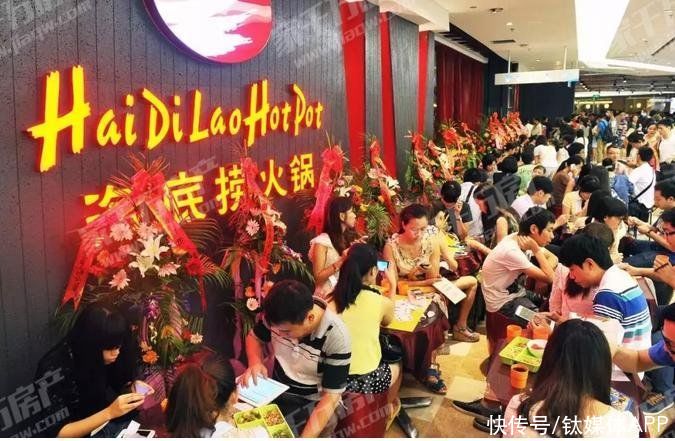
第二,规模上,截至2019年底,海底捞共有768家餐厅,其中716家位于中国大陆,52家位于港澳台及海外。而截止到目前,巴奴的门店数量不足百家。这也意味着,海底捞在一线城市已经有众多据点,作为“侵入者”,巴奴必须有足够的优势。
第三,作为上市企业,海底捞在资本市场上的身段更为灵活。随着巴奴一线城市战略的推进,店面边际成本必然增加,这对巴奴的资金和运营实力是一个考验。
文章插图
但是,一线城市的竞争更为饱和,其天花板也更为明显。以海底捞为例,2019年,海底捞同店销售增长率中,一线、二线、三线及以下城市分别为-0.2%、-1.9%、8.3%,这也就意味着,火锅市场的增长点在下沉市场,而非一线城市。
但作为长期盘踞非一线城市的巴奴来说,要想提高品牌势能,到一线城市去是最有效的方法之一。也是因为如此,北上广必然是品牌厮杀最火热的战场——但海底捞的遭遇说明,这场仗并不好打。
4、决战胜负手:供应链的未来之战在现在及过去相当长的时期内,火锅行业的竞争,是冷兵器时代的拼刺刀。而未来,竞争的威慑力是来自于背后更深、更广的供应链之争。
有业内人士分析,巴奴可能在做一种战略平衡——
既通过高客单价平衡利润,又通过高客单和产品主义不断为其食材品质赋能,从而为其供应链加分。
- 乡下一种植物野菜,俗称“皇帝菜”,曾经专属佳肴走进火锅店
- 才知道,吃火锅时不要点这2种菜,服务员一看你就是行家
- 鱼火锅式的菜肴,家中小电锅用起来,鱼肉这样炖才美味
- 被名字“毁了”的4个小吃,臭豆腐不算啥,牛粪火锅谁顶得住啊
- 天太热,来一个重口味开开胃,比火锅还香,一天三顿吃都喜欢
- 吃自助火锅时,老板最怕你拿这5种最贵的菜,老板少吃点
- 自助火锅,这3种贵菜被藏在角落,顾客却视而不见,老板都偷着乐!
- 这菜比火锅还过瘾,香辣滑嫩配菜丰富,游客既饱口福还暖身体
- 蟹排不要再吃火锅了,这样做爽口又治便秘,谁做谁上瘾
- 火锅最不实惠的3种菜,千万别点,又贵又难吃,不然老板偷着乐