
4680电池进程加速:这些车型率先受益,产业链迎来新机遇
文章图片
文章图片
自2020年特斯拉电池日推出4680大圆柱电池以来 , 这款被寄予“降本增效”厚望的电池产品 , 历经数年技术攻坚终于迎来量产进程的加速期 。 不同于小圆柱电池的渐进式升级 , 4680电池凭借“大尺寸+全极耳+干法电极”的组合创新 , 不仅重构了电池生产逻辑 , 更将深刻影响车企的车型规划 。 结合当前供应链进展来看 , 除了特斯拉Cybertruck和新Model Y , 宝马多款全球车型已明确搭载计划 , 同样是圆柱电池 , 但宝马与特斯拉在电池策略上存在明显差异 。 这场围绕4680电池的产业变革 , 正从技术概念走向市场落地 。
【4680电池进程加速:这些车型率先受益,产业链迎来新机遇】
4680电池的量产提速 , 核心得益于供应链关键环节的技术突破与产能落地 。 从产业链核心环节来看 , 正极材料、电芯制造、设备配套三大领域的进展最为关键:
在正极材料端 , 高镍正极的规模化供应成为核心支撑 。 尽管特斯拉与韩国供应商L&F的高镍正极供应合同金额从29亿美元骤缩至7386美元 , 暴露出早期产能规划与市场需求的错配 , 但这并不代表技术路线的转向 , 反而推动供应链向更精准的产能匹配调整 。 国内企业如容百科技、当升科技的9系高镍正极材料已实现量产 , 为4680电池提供了多元化供应选择 。
电芯制造端呈现“特斯拉自研+第三方配套”双轨并行 。 特斯拉德州超级工厂已实现全干法电极工艺的全面投产 , 4680电池良品率突破90% , 每分钟可产出200颗电芯 , 年产能预计突破50GWh , 基本满足50万辆Cybertruck的生产需求 。 第三方供应商中 , 远景动力无锡江阴超级工厂的46系大圆柱电池已下线并批量运往美国 , 专项供应宝马全球电动平台;松下、宁德时代也分别针对北美、中国市场布局4680电池产能 , 其中宁德时代的磷酸铁锂版4680电池将供应特斯拉中国市场车型 。
设备配套端 , 激光焊接、干法电极设备的成熟解决了量产瓶颈 。 4680电池的全极耳设计对激光焊接精度要求极高 , 国内设备厂商先导智能已开发出专用激光模切机 , 解决了焊穿、虚焊等行业痛点;干法电极设备则突破了干粉混合均匀性和极片附着力难题 , 为特斯拉干法工艺量产提供了设备支撑 。
从量产节奏来看 , 当前已进入“小批量量产向规模化量产过渡”的关键阶段:特斯拉德州工厂4条产线满负荷运行 , 2025年下半年将新增4条产线 , 总产能有望达100GWh;远景动力河北沧州工厂专为宝马配套的产线将于2025年下半年量产 , 年产能规划适配宝马全球车型交付需求 。
除了已明确的特斯拉Cybertruck和新Model Y , 宝马是当前最明确的4680系电池搭载品牌 , 其全球车型矩阵的搭载计划已进入落地阶段 , 同时行业内也存在多家潜在跟进者 。
宝马已明确将46系大圆柱电池作为第六代eDrive电驱系统的核心动力配置 , 将更值得关注的是 , 宝马计划在2025年亮相的全球首款新世代车型 , 以及2026年起量产的国产新世代车型 , 将全面搭载46系大圆柱电池 。 该系列车型基于全新电动平台打造 , 电池兼容性更强 , 可充分发挥46系电池在能量密度和成本控制上的优势 , 后续还将延伸至纯电M系列高性能车型 , 形成从家用到性能的全场景覆盖 。
从行业趋势来看 , 4680大圆柱电池的技术优势已吸引众多自主与合资品牌押注 , 其中比亚迪、沃尔沃的布局已进入实质性阶段 , 同时部分新势力与合资品牌也在加速技术储备 , 形成了“头部跟进+梯队布局”的竞争态势 。
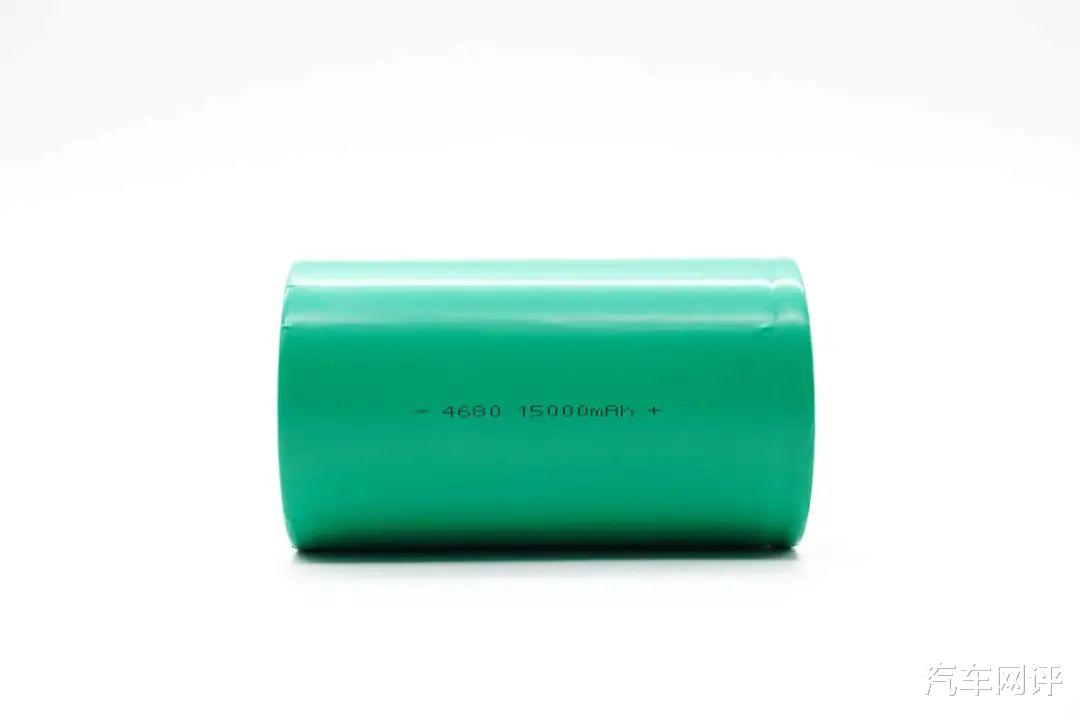
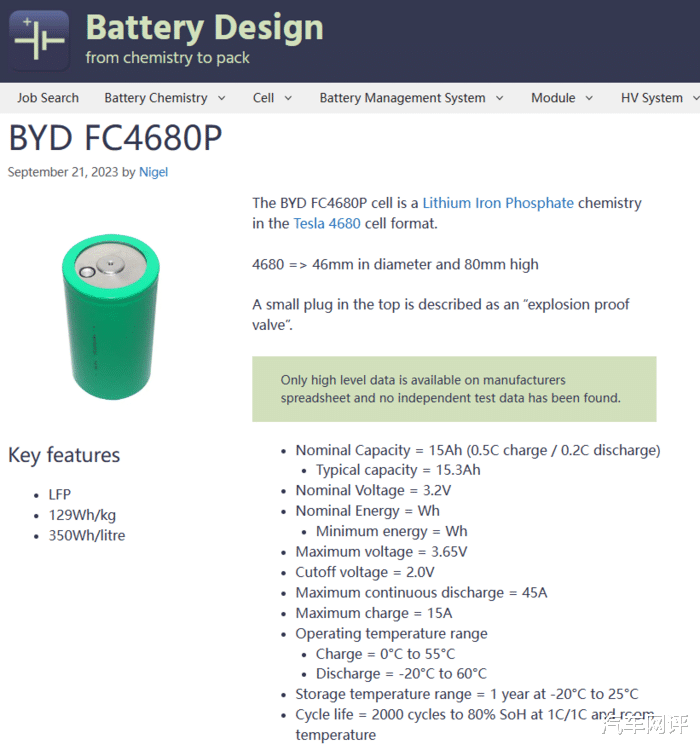
比亚迪磷酸铁锂路线差异化突破 , 王朝高端车型优先搭载 作为国内动力电池与整车双龙头 , 比亚迪已实现磷酸铁锂版4680圆柱电池的量产 , 走出了与特斯拉高镍三元路线不同的差异化路径 。 该路线依托磷酸铁锂材料的成本与安全优势 , 配合4680的结构创新 , 可实现“低成本+长循环”的核心竞争力 。 从车型规划来看 , 比亚迪计划将其应用于部分车型 。
沃尔沃:旗舰车型先行 , 绑定安全标签深化布局 沃尔沃将4680电池视为强化“安全+能效”品牌标签的重要载体 , 其布局聚焦于高端旗舰车型 。
新势力与合资品牌的技术储备 除了上述两家已进入实质性阶段的企业 , 多家品牌也在加速4680电池的技术储备 。 新势力方面 , 小鹏、蔚来均已成立大圆柱电池专项研发团队 , 其中小鹏汽车已与亿纬锂能开展联合研发 。 合资品牌方面 , 丰田也在低调推进大圆柱电池研发 , 后续可能应用于全新纯电平台车型 。 这些品牌的布局虽暂未进入量产阶段 , 但已形成明确的技术路线规划 , 有望在2026-2027年形成规模化搭载热潮 。
4680电池对车型性能的提升并非单一维度 , 而是通过材料创新与结构优化实现的全方位升级 , 具体表现可总结为“续航更长、补能更快、安全更优”三大核心优势 , 且有明确数据支撑:
续航能力方面 , 得益于高镍正极与掺硅负极的材料组合 , 46系电池单体能量密度最高可达310Wh/kg , 搭配无模组(CTC)架构后 , 电池包体积能量密度提升18% 。 特斯拉新Model Y长续航版更是凭借4680电池实现WLTP续航800公里 , 较现款提升约200公里 。
快充效率上 , 全极耳设计将电池内阻降低10倍 , 配合800V高压平台 , 实现了快充能力的质的飞跃 。 远景动力为宝马供应的46系电池支持6C及更高倍率快充 , 可实现10分钟内从10%充至80% , 补能效率接近燃油车加油速度;特斯拉4680电池虽快充倍率稍低(4C) , 但也能实现15分钟充至80% , 彻底解决电动车的补能焦虑 。
安全性能上 , 大圆柱结构的先天优势与主动设计优化形成双重保障 。 4680电池单体产热更低 , 叠加热电分离与定向泄压设计 , 可有效减小电芯间热失控蔓延风险 , 热失控释放能量仅为方壳电池的1/4;特斯拉还通过顶部与侧面双水冷散热系统 , 将电芯温差控制在±2℃以内 , 进一步降低了极端工况下的安全隐患 。
4680电池的量产加速 , 不仅是电池技术的迭代 , 更将拉动上游材料、中游制造、下游设备的全产业链升级 , 形成千亿级的市场增量:
上游材料端 , 高镍正极与硅基负极成为核心增量领域 。 4680电池对正极镍含量的要求提升至91%以上 , 带动9系高镍材料需求激增 , 容百科技、当升科技等企业将直接受益;负极方面 , 掺硅比例的提升推动硅碳负极材料的规模化应用 , 璞泰来、中科电气等企业的产能布局将迎来兑现期 。
中游制造端 , 大圆柱电池的生产设备迎来更新潮 。 激光焊接设备、干法电极设备、电芯卷绕设备的需求大幅增长 , 先导智能、赢合科技等设备厂商已凭借技术先发优势抢占市场份额;同时 , 电池结构件企业也需适配大尺寸电芯的需求 , 开发更高强度的壳体与盖板产品 。
下游整车端 , CTC架构的普及将推动车企与电池企业的深度绑定 。 4680电池的大尺寸设计更适配CTC技术 , 需要车企在车型研发阶段就与电池厂商协同优化车身结构 , 这将进一步强化特斯拉、宝马等头部企业与核心电池供应商的合作粘性 , 形成“电池-车型-供应链”的协同创新生态 。
汽车网评:
总体来看 , 4680电池的量产加速已进入不可逆的行业趋势 , 宝马等核心车企的车型搭载计划将成为重要推手 。 对于消费者而言 , 这意味着更高性能、更低成本的电动车型即将密集上市;对于产业链而言 , 这场围绕大圆柱电池的技术革命 , 将重塑行业竞争格局 , 催生新的产业机会 。
- 零跑D19增程配80度电池,大型SUV也能好而不贵
- 比亚迪开启大电池插混时代:210km纯电续航,8.98万元起
- 比亚迪推出大电池DM-i车型,纯电续航翻一倍,8.98万元起!
- 降价、上大电池、增加单电机版!新款腾势Z9GT来了,比亚迪终于听劝了
- 比亚迪秦DM-i 家族上大电池,让日常纯电用到爽
- 固态电池量产抢滩,高端车型谁能先拔头筹?
- 首推大电池插混,只是开胃菜,比亚迪的大招在春节后?
- “完美无缺”的全固态电池,就这么突然来了?
- 配150度电池,纯电续航1006km,快充15分钟,技术进步了但买不起
- 燃油时代终结?可量产固态电池来了,5分钟充满,循环寿命10万次