
文章图片

文章图片
文章图片

文章图片

文章图片
文章图片

最近有个现象挺有意思:
一方面 , 业界普遍认为2026年国内车市增速将大幅放缓 , 摩根大通、高盛、乘联会等多家国内外权威机构预期比较悲观和谨慎 , 预计同比增幅在-5%至+1%之间 , 注定是充满挑战的一年 。
另一方面 , 各家车企公布的2026年销量目标却是相当乐观与激进 , 即便最保守的企业 , 目标增幅也在8%左右 , 最高甚至超过120% , 远高于行业整体预期 。
车企为何仍设定如此高增长目标?这些目标靠谱吗?今天来给大家盘一盘 。
01共识:2026年国内车市增速将放缓先来回顾下2025年中国汽车市场的表现 。
乘联分会数据显示 , 2025年全年 , 国内乘用车市场累计零售销量约2374.4万辆 , 同比增长3.8% 。 但这是近三年最低增速 , 作为对比 , 2024年为5.5% , 2023年为5.6% 。
其中 , 新能源车表现依旧强势 , 全年新能源乘用车零售1280.9万辆 , 同比增长17.6% , 渗透率达到 53.3% 。 其中12月新能源乘用车渗透率达 59.1% , 较上年同期提升9.6个百分点 。
乘联分会秘书长崔东树指出:
“新能源车渗透率接近60% , 意味着市场正式进入新能源主导的新阶段 。 ”
出口成为另一重要支撑 。 12月乘用车出口58.8万辆 , 同比增长46.2% , 全年出口573.9万辆 , 同比增长19.7% 。 新能源乘用车出口呈现上升趋势 , 12月新能源乘用车出口27.3万辆 , 同比增长119.8% , 占乘用车出口的 46.4% 。 1-12月累计出口242.2万辆 , 增长86.2% 。
然而进入2026年 , 中国汽车市场面临着补贴退坡与需求疲软的双重考验 , 加上国际贸易壁垒加剧的不确定性等因素 , 使各大机构普遍下调对中国汽车市场的预期 。
乘联分会方面预测:2026年国内乘用车市场将呈“前高、中低、后高”的U型走势 , 全年零售规模与2025年基本持平 , 厂商批发增速约1% 。
高盛报告也指出:中国汽车市场国内零售销量预计同比下滑2% , 较2025年有所放缓 。
综合各方判断 , 业内对中国汽车市场2026年的整体预期趋于谨慎 , 普遍认为“会更难” 。
022026销量目标:新势力进攻 , 传统阵营走向分化再来看各家车企设定的销量目标具体是一个什么样的情况 。
用一个词来形容就是:
狂飙突进 。
整体来看 , 新势力阵营全员开启“激进扩张”模式 , 目标同比增幅区间为30%-120%;传统车企则根据体量大小呈现明显差异:
体量越大的企业相对求稳 , 增幅在10%左右 , 而体量较小的企业明显提速 , 达到30% 。
具体来看 , 零跑将2026年销量目标锁定100万辆 , 以67.5%的目标增幅领先一众车企 。 其信心建立在2025年超额完成59.66万辆的基础上 , 同时盈利情况明显好转 , 实现半年度和三季度盈利 , 累计净利润达1.8亿元 。
鸿蒙智行的目标更激进 , 华为常务董事、产品投资委员会主任、终端 BG 董事长余承东曾在央视直播中表示 , 基于当前增速 , 鸿蒙智行第二100万辆的交付周期将缩短至10个月左右 , 以此估算其2026年剑指100-130万辆 , 对应最高同比增幅高达120% 。 其信心来自“五界”全面成型 , 包括问界、智界、享界、尚界、尊界 , 覆盖15万元至100万元全价格带 , 以及2025年业绩的亮眼表现 。
回顾2025年 , 鸿蒙智行全年交付58.9万辆 , 在新势力阵营中仅次于零跑 , 位列第二 , 同比增长32% , 并仅用43个月即达成百万辆里程碑 , 刷新中国新势力速度纪录 。 不过 , 需注意的是 , 其2025年销量目标完成率仅58.9% 。
小米汽车2026年则设定了55万辆销量目标 , 对应同比增幅34.1% , 较其他新势力车企更为稳健 。 其信心来自持续热销的销量态势 , 2025年交付超41万辆 , 连续两年超额完成年度目标 。
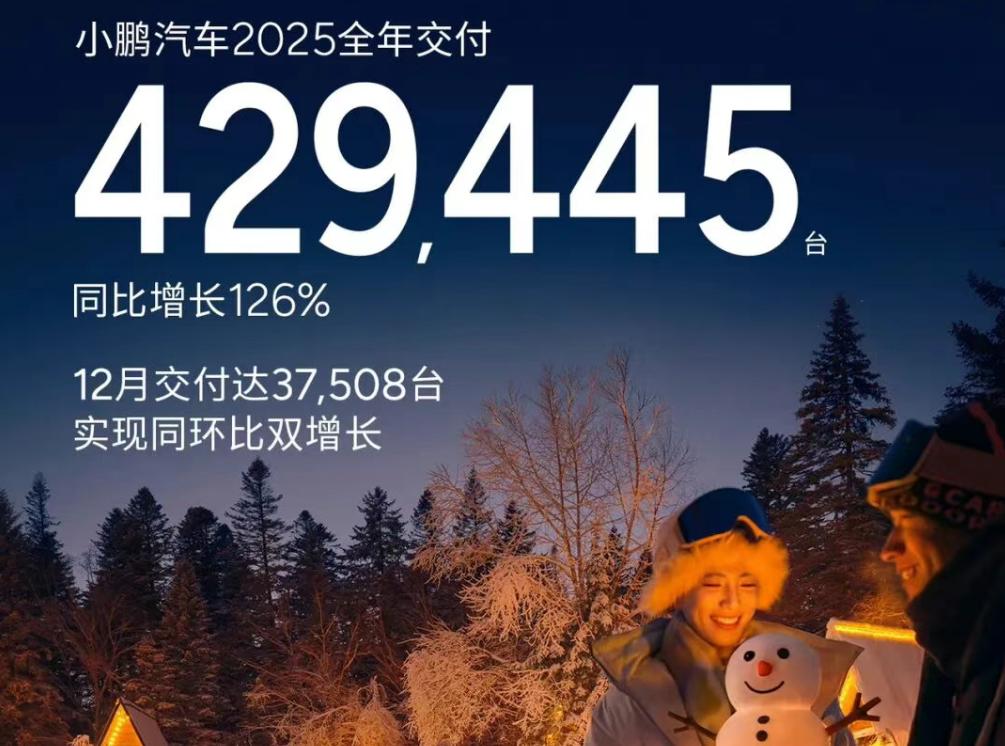
小鹏汽车的目标也相对稳健 , 据36氪报道 , 其在近期内部战略会上确定2026年销量目标为55万-60万辆 , 对应的增幅约28.1%-39.7% , 和小米增幅差不多 。 2025年 , 小鹏交付42.94万辆 , 同比大增126% , 完成率更是高达113% , 业绩相当亮眼 。
蔚来方面 , 创始人李斌在此前的公开采访中表示 , 2026年目标是“追求40%-50%的高质量增长” , 对应销量在45.6万至48.9万辆之间 , 意味着要实现和2025年差不多的增长节奏 。 2025年蔚来交付32.6万辆 , 同比增长46.9% , 创下历史新高 。
传统车企的目标设定 , 也与体量高度绑定 。
其中 , 销售体量最大的比亚迪 , 据“汽车公社”的估算目标在500-550万辆 。 我们并没有找到与此相关的官方信源 。 对此 , 驾仕派也和比亚迪内部人士进行了核实 。 比亚迪官方目前并没有相应的公开目标数据 , 也尚未召开经销商年会 , 但有比亚迪经销商投资人的个人意见表示 , 以此推算“500万看起来比较合理” , 其对应增幅为8.6% , 相比各大上述车企的“激进”计划 , 还是显得比较保守 。
驾仕派认为 , 这也符合比亚迪当前克制理性的风格 。 其2025年新能源汽车总销量达460.24万辆 , 同比增长7.73% 。 虽超额完成目标 , 但主要是因为三季度主动将2025年销量目标由550万辆下调至460万辆 , 这也标志着比亚迪的市场策略从偏激进转向更企稳 。
此外 , 头部梯队的吉利、长安、奇瑞目标分别为345万、330万辆、320万辆 , 分别增长约14%、13.3%和14% , 均体现“稳中求进”的策略 。
三家企业2025年表现亮眼 。
其中 , 吉利汽车全年交付302.5万辆 , 超额完成年中上调后的300万辆目标 , 同比增长39% 。 旗下品牌均实现突破 , 吉利银河全年销量124万辆 , 超额完成“百万银河”销量目标;领克全年突破35万辆 , 创历史新高;极氪12月单月突破3万辆 , 创历史新高 。
此外 , 新能源业务高速增长 , 全年销量168.78万辆 , 同比大增90% , 创历史新高 。 同时燃油车业务也实现稳健发展 , 中国星系列累计销量121.41万辆 , 同比逆势增长3% , 超额完成“百万中国星”销量目标 , 形成两条腿走路的发展格局 。
基于这一基础 , 吉利还将2026年销量目标进一步细化为——吉利品牌为275万辆、极氪品牌30万辆、领克品牌40万辆;新能源222万辆 。
再看长安汽车 , 2025年交付291.3万辆 , 同比增长8.5% , 创近九年新高 , 整体表现稳健 。 其中 , 新能源与海外市场构成其增长的“双引擎”:新能源车全年销量110.9万辆 , 同比增51% , 海外销量63.7万辆 , 同比增18.9% 。 全年销量目标完成率达 97.1% , 基本实现既定目标 。
在此基础上 , 长安进一步细化2026年目标 , 在330万的总量中 , 新能源车140万辆 , 同比增26.2%;海外75万辆 , 同比增17.7% 。
【盘点各大车企2026年销量目标,居然关键词是“激进”】
奇瑞2025年全年销量280.6万辆 , 同比增长7.8% 。 其中 , 出口134.4万辆 , 蝉联中国汽车第一 , 新能源全年销量突破90万辆 , 同比增长54.9% 。 不过 , 全年销量完成率仅为 86.1% , 在此基础上 , 奇瑞吸取教训 , 今年销量目标较于2025年的326万反而有所下调 。
与头部企业的稳健策略形成鲜明反差的是 , 东风汽车、长城汽车2026年选择加速冲刺 。
东风设定325万辆销量目标 , 较2025年的约250万辆增长30% , 其中新能源车170万辆 , 同比增63%;出口60万辆 , 同比增103.4% , 整体比较激进 。
长城方面 , 2026年销量目标超180万辆 , 同比增幅36% , 其中出口目标60万辆 , 同比增长48.6% 。
总体来看 , 2026年各家车企销量目标虽存在显著差异 , 但目标增幅均跑赢大盘预期 , 反映出企业对自身发展及市场的高度信心 。
但同时也意味着 , 2026年的竞争 , 将会更加激烈 。
03理性分析 , 谁更靠谱?目标是一回事 , 关键还要看实现的可能性 。 这需要我们从宏观环境与企业自身两大维度综合分析 。
先看宏观层面:虽然2026年国内车市整体预期并不乐观 , 但其实出口与新能源领域仍存在结构性机会 。
高盛给出的销量预测显示 , 2026年国内乘用车零售量预计为2300万辆 , 同比下降2%;其中新能源汽车零售量1400万辆 , 同比增长11% 。 乘用车出口方面 , 预计总量740万辆 , 同比增长10%;其中新能源汽车出口410万辆 , 同比增长35% 。
此外 , 崔东树也对新能源车零售量的增长预期持较为乐观态度 , 预计增长幅度在10%左右 。 虽然相比2025年超过20%的高速增长有所放缓 , 但仍处于高位增长水平 。
不过 , 小微型电动车受2026年车辆购置税政策影响 , 增长速度预计将显著减缓 。
在这样的背景下 , 哪些企业更有可能完成2026年的销量目标?
新势力阵营中 , 小米可能性最高 。
从2024年首年交付13.5万辆 , 到2025年超41万辆 , 已连续超额完成目标 , 2024-2026年CAGR(复合年增长率)超100% 。 加上还有新品加持 , 2026年小米汽车将推出4款新车 , 包括已经确定在4月份上市的小米SU7改款车型、小米SU7衍生车型以及另外两款全新SUV , 新一代小米SU7已经开启预售 , 价格区间为 22.99-30.99万元 。
▲小米YU9谍照
小鹏从当前节奏来看也比较乐观 , 今年同样是其产品大年 。 上周举行的2026小鹏全球新品发布会上 , 小鹏一口气发布四款新车 , 包括P7+、G7的纯电版+超级增程版 , 以及2026款G6和G9的纯电版 。 此外 , 小鹏还将推出G01、MONA SUV两款全新车型 , 以及新款MONA M03 , 在密集的新车投放周期支撑下 , 小鹏有望持续放量 。
零跑与鸿蒙智行的难度不相上下 , 两者体量和目标都比较接近 。 差异在于:前者优势在于出口 , 后者优势在于多品牌矩阵 。
可能有人会说 , 鸿蒙智行2025年目标完成率较低 , 但这也是因为前一年目标设置太高导致 , 实际上增幅已经相当可观 。
具体来看 , 两家为了百万辆的目标 , 都制定了“车海战术” 。
零跑2026年将上市5款全新新车 , 包括D系列三款车型 , A系列两款车型 , B、C系列也会迎来改款 。 除了新车型周期支持增长外 , 零跑还有出口这一主要增长点 。 截至2025年年底 , 零跑已完成全球35个国家和地区的业务落地 , 全球渠道服务网点建设突破1800家 , 全年海外交付突破6万台 , 位列新势力出海销量第一 , 2026年的出海目标是突破10万辆 。
鸿蒙智行的新车数量更是可观——2026年计划推出11至18款新车 , 包括问界M6、智界V9、享界硬派越野SUV等 , 将会以平均每20天一款的节奏 , 密集投放市场 。
不过 , 鸿蒙智行更大的挑战在于如何平衡“五界”品牌之间的差异化与协同性 , 华为品牌势能能否支撑这么多品牌?以及华为车BU下的“三境”是否会分走市场份额 , 形成内耗?这些问题将直接影响鸿蒙智行能否在2026年达成百万辆目标 。
蔚来的难点在于 , 尽管2025年销量数据非常亮眼 , 但目标达成率一般 , 虽然蔚来的年度目标只是在公开采访中李斌“口头说的” 。 目前来看 , 已连续两年增长率在40%以上、尤其是在大家认为增速会放缓的2026年 , 肯定具备挑战性 。 2025年打造的两大爆款——乐道L90、全新蔚来ES8是其增长关键 。 2026年 , 蔚来品牌将推出两款SUV , 分别为蔚来ES9以及蔚来ES7 , 加上乐道L80也将会在第二季度上市 。
毫无疑问 , 蔚来的新车型是否能持续火爆 , 将会是支撑其高增长的关键 。
传统车企中 , 比亚迪、吉利最稳 , 一是两家增长率相对较合理 , 没有盲目去设定高目标;二是2025年均超额完成销量目标 , 而且吉利还跑出了高达39%的增幅 , 目前势头很强 。
长安次之 , 2025年完成率接近达成 , 而且新能源和海外稳定增长 。
奇瑞下调了销量目标 , 反映出其谨慎且理性的心理 。 虽然2025年相比前两年的增长势头有所放缓 , 但基本盘仍稳定 , 燃油车及出口均超百万 。 2026年 , 奇瑞新能源有望冲击百万辆 , 智界也将开始放量 。
长城与东风的目标 , 都属于比较激进的一档 , 挑战很大 。
其中 , 长城2025年销量虽然创了新高 , 但远低于早期400万目标 , 显示其目标设定一向比较乐观 。 不过长城的机会在于新能源车型在整体销量中的占比仍不足1/3 , 相比其他车企仍有很大的提升空间 。
东风2025年估算销量为250万辆 , 与2024年的248万辆基本持平 , 因此2026年要想实现30%的增长挑战不小 , 提速要靠新能源和海外持续发力 , 合资板块如东风日产新能源转型已初见成效 , 也是一个机会点 。
不过从东风公布的2025年业绩颇有看点 , 新能源汽车销量首次突破百万辆大关 , 达到104万辆 , 同比增长21%;渗透率同比提升7个百分点 , 并且自主新能源乘用车单车利润成功扭亏为盈;海外累计出口29.5万辆 , 同比增长20% , 均处于未来可期的上升阶段 。
最后整体再简单聊一下:在复盘时可以看到 , 每年都能完成目标的车企是少数 。 因此 , 在年初公布的销量目标 , 只是一个参考、反映的更多只是一种面对市场的信心 。
而且不管完成率如何 , 2025年对于大部分车企来说都是一个“丰收年” , 业绩大多实现了可观的增长 , 这才是关键 。
但可以肯定的是 , 2026年 , 车企要想完成销量目标 , 难度一定高于2025年 。
其最大的阻力在于车市整体增幅不乐观 , 而每一个牌桌上的玩家 , 几乎都给出了增长的目标 。 市场总归是有限的 , 除非有新的增长动能出现 。 整个市场大盘体量有限的前提下 , 结构性的机会仍在 。
谁能抓住真正的机会 , 谁就能笑到最后 。
(END)
- 2025车市盘点:年销量同比下滑25.22%,广汽本田如何扭转颓势?
- 2025车市盘点之北京现代,年销21万台,缺少“爆款”车型是软肋
- 2025国产车企TOP5销量盘点,哪家增长最有含金量?
- 2025车市盘点之长城坦克:年销232713台,同比增长0.74%
- 2025年终盘点之吉利银河:123.6万辆!撑起集团半壁江山
- 2025年中国车市最好卖的十大车企:奇瑞进前三,零跑排第十
- 2025车市盘点之理想汽车,年销40.6万台,同比下滑约19%
- 2025年终盘点:42.9万交付收官,小鹏2026冲刺全球赛道
- 2025年终盘点:转型阵痛期下,长城汽车追赶之路漫漫
- 2025年汽车集团销量盘点,比亚迪第一,上汽集团第二